パワーリチウム電池缶マーケットリサーチ:調査方法+業界分析+売上規模
LPI世界パワーリチウム電池缶分析レポートによると、世界パワーリチウム電池缶市場規模は3169.22百万ドルであり、将来的には6483.39百万ドルに達し、CAGRは12.67%です。上位3社はSLAC Precision Equipmentです。
LP Informationは、レポート『世界パワーリチウム電池缶市場の成長予測2026~2032』を発表しました。本レポートでは、パワーリチウム電池缶の製品定義、製造技術、市場規模、競争環境、用途別市場、地域別動向及び産業チェーンを分析しています。特に、世界的な自動車電動化を背景とした製品需要、技術革新、サプライチェーンの地域化及び市場競争の変化に焦点を当てています。
パワーリチウム電池缶(Power Lithium Battery Cans)とは、動力用リチウムイオン電池セルを封止・保護するために使用される金属製構造部品です。一般的にアルミニウム合金、ニッケルめっき鋼板及びその他の適合金属材料を使用し、精密プレス、深絞り、押出し、トリミング、洗浄、表面処理及び溶接などの工程を通じて製造されます。主な役割は、電極組立体、セパレーター及び電解液を収容・保護し、セルの機械的強度、密封性、耐久性及び安全性を確保することです。また、充放電時の温度変化、内部圧力の変動及び長期的な振動環境にも対応する必要があります。
製品形状に基づき、パワーリチウム電池缶は主に角形電池缶と円筒形電池缶に分類されます。角形電池缶は、主にアルミニウム製の角形セルに使用され、大容量化、空間利用率、構造強度及び電池システムへの集積性が重視されます。一方、円筒形電池缶は精密深絞り加工を中心に製造され、寸法精度、板厚管理、機械的強度及び高速自動生産への適応性が重要です。動力用電池の大容量化、軽量化、高安全性及び高集積化に伴い、電池缶は電池製造コスト、セル信頼性及び構造設計を左右する重要な精密部品となっています。
LP Informationの初期調査によると、世界のパワーリチウム電池缶市場規模は2025年に約US$2,496.47 million、2026年に約US$3,169.22 millionとなり、2032年には約US$6,483.39 millionに達すると予測されています。2026年から2032年までの年平均成長率(CAGR)は12.67%です。本市場は、BEV、PHEV及びその他の動力用電池用途に使用される角形・円筒形リチウムイオン電池の金属製セルケースを対象としています。市場は、電気自動車の普及による生産能力拡大の段階から、製品規格の高度化、製造工程の最適化、サプライチェーンの地域化及び品質競争の段階へと移行しています。
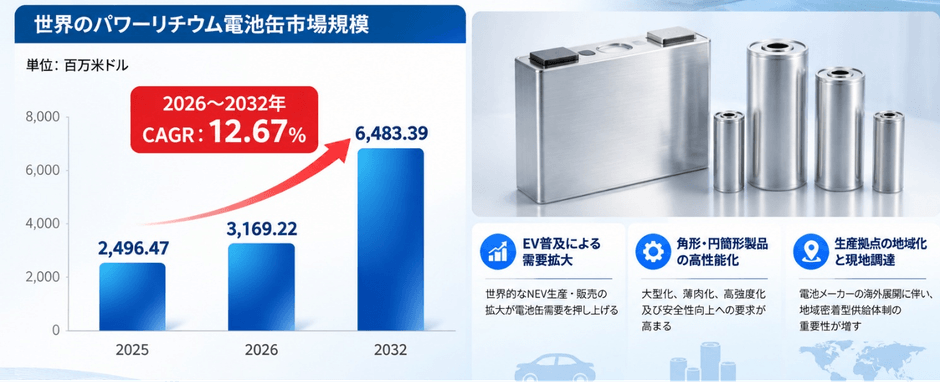
電気自動車の普及は、電池缶市場の主要な需要促進要因です。国際エネルギー機関(IEA)の『Global EV Outlook 2025』によると、2024年の世界のEV用電池需要は950GWhを超え、前年比約25%増加しました。また、電気自動車向け電池需要の85%以上を電気乗用車が占めています。中国汽車工業協会によると、2025年の中国の新エネルギー車生産台数は1,662.6万台、販売台数は1,649万台となり、それぞれ前年比29.0%、28.2%増加しました。こうした動向は、動力電池の生産拡大を促進し、電池缶の需要増加につながっています。
供給側では、大型角形電池缶、大型円筒形電池缶、薄肉高強度金属成形及び高速自動化生産ラインへの投資が進んでいます。電池メーカーによるセル単位のコスト削減、製品の均一性、構造安全性及び供給安定性への要求が高まる中、精密金型開発、材料歩留まり管理、自動化生産及びグローバル顧客対応能力を有する企業の競争優位性が強まっています。今後の市場成長は、EV普及率の上昇、大型円筒形電池の量産化、大容量角形セルの高度化及び世界各地における電池製造拠点の拡大によって支えられると考えられます。
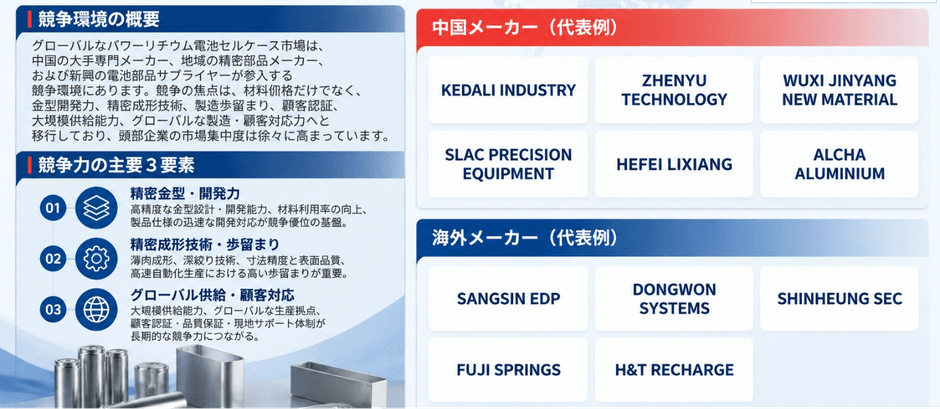
世界のパワーリチウム電池缶市場には、大手専門メーカー、地域密着型の精密構造部品メーカー及び新興電池部品サプライヤーが参入しています。中国メーカーは、電池産業チェーンの集積、精密金型技術、大量生産体制及び国内電池メーカーとの取引基盤を背景に、角形・円筒形電池缶分野で高い競争力を有しています。代表的な企業には、Kedali Industry、Zhenyu Technology、Wuxi Jinyang New Material、SLAC Precision Equipment、Hefei Lixiang及びAlcha Aluminiumなどがあります。特に、Wuxi Jinyangは円筒形鋼製ケース及び角形アルミニウムケースを展開し、Hefei Lixiangは円筒形アルミニウムケース、角形構造部品及び自動化製造技術を開発しています。また、SLACは円筒形と角形の新エネルギー電池ケースの量産を実現しています。
海外では、韓国のSANGSIN EDP、Dongwon Systems、Shinheung SEC、日本のFUJI SPRINGS、ドイツ系のH&T Rechargeなどが主要な競争参加企業です。SANGSIN EDPは角形・円筒形電池缶を製造し、韓国、中国、マレーシア、ハンガリー及び米国に製造拠点を展開しています。Dongwon Systemsは円筒形電池缶を中心に21700及び4680などの製品規格を開発しています。H&T Rechargeは精密深絞り加工による円筒形電池缶を専門とし、米国の生産事業では21700型電池缶の年間生産能力が約20億個に達しています。FUJI SPRINGSは日本の車載用角形セルケース市場で強い地位を持ち、米国の合弁会社FUJIHATSU & TOYOTSU Battery Componentsを通じて現地生産を拡大しています。
市場競争は、金属材料価格や単位加工コストだけでなく、金型開発、精密成形技術、製品歩留まり、顧客認証、大量供給能力及びグローバル生産体制を含む総合的な競争へと変化しています。大手メーカーへの一定の集中が見られる一方、特定規格や顧客基盤に強みを持つ地域専門メーカーも市場で重要な役割を果たしています。
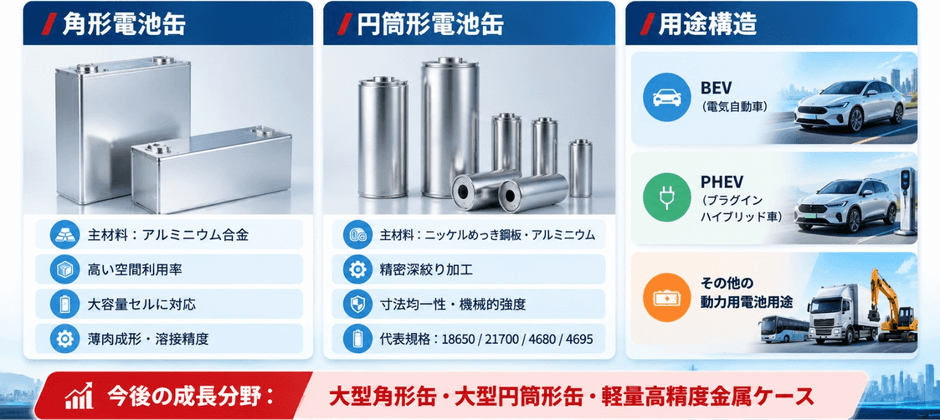
製品形状別では、パワーリチウム電池缶は主に**角形電池缶(Square Type)と円筒形電池缶(Cylindrical Type)**に分類されます。角形電池缶は一般的にアルミニウム合金を使用し、プレス、絞り、トリミング及び精密加工によって製造されます。空間利用率が高く、大容量セルの設計や電池システムへの集積に適していることから、BEV及びPHEV向けに広く使用されています。角形セルの大型化に伴い、薄肉成形、変形耐性、寸法精度、溶接信頼性及び安全弁構造への要求が高まっています。
円筒形電池缶は、主にニッケルめっき鋼板やアルミニウムなどを使用し、精密深絞り、再絞り、トリミング及び表面処理によって製造されます。機械的強度、寸法の標準化及び高速自動生産への適応性が主な特徴です。代表的な製品規格には18650、21700及び4680、4695などの大型円筒形製品があります。大型円筒形電池の開発・量産化に伴い、板厚精度、高深絞り比成形、底部構造、圧力開放機構及び量産歩留まりの重要性が高まっています。
用途別では、BEV、PHEV及びOthersに分類されます。BEVは比較的大容量の電池を必要とするため、電池缶の主要需要分野となっています。PHEVはプラグインハイブリッド車の普及によって安定した需要を形成しています。Othersには、本レポートの分類範囲に基づくその他の動力用電池用途が含まれます。今後は、大容量角形電池缶、大型円筒形電池缶及び軽量・高精度・高安全性を備えた金属製ケースが成長分野になると考えられます。
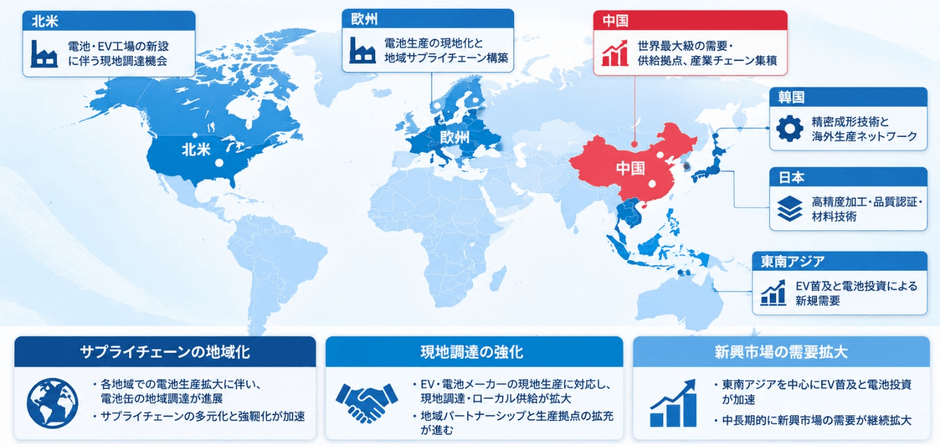
世界のパワーリチウム電池缶の生産及び消費は、中国、韓国、日本、欧州及び北米に集中しています。中国は、アルミニウム・鋼材加工、精密金型、金属プレス、電池セル製造及びEV生産が集積する世界有数の製造拠点です。IEAによると、2024年の世界の電気自動車生産に占める中国の割合は70%を超え、電池需要においても中国が最大市場となっています。2025年の中国NEV生産・販売の拡大を踏まえると、中国は今後も電池缶産業における最も重要な需要・供給拠点の一つとなる見込みです。
韓国と日本は、金属成形、精密加工、材料処理及び自動車部品供給に関する技術蓄積を有しています。韓国メーカーは国内電池メーカーとの取引に加え、海外製造拠点の拡大を進めています。日本のFUJI SPRINGSは国内の製造技術と米国合弁事業を組み合わせ、角形セルケースの供給体制を強化しています。欧州では自動車の電動化、電池製造の現地化及びサプライチェーンの安定化を背景に、地域部品メーカーへの需要が拡大しています。北米でもEV・電池製造プロジェクトの進展に伴い、現地電池缶サプライヤーへの需要が高まっています。FUJIHATSU & TOYOTSU Battery Componentsは2025年6月、米国ノースカロライナ州における角形セルケース及びカバーの製造設備の設置を完了し、地域生産体制の強化を進めました。
今後、中国市場では産業チェーンの集積、量産能力及びコスト効率が競争力の中心となります。韓国・日本では精密加工技術、顧客認証及び技術蓄積が強みとなり、欧州・北米では電池生産の現地化、サプライチェーン再構築及び地域調達が市場機会を生み出すと考えられます。東南アジアでもEV普及と電池産業投資の拡大に伴い、新たな地域需要の形成が期待されます。
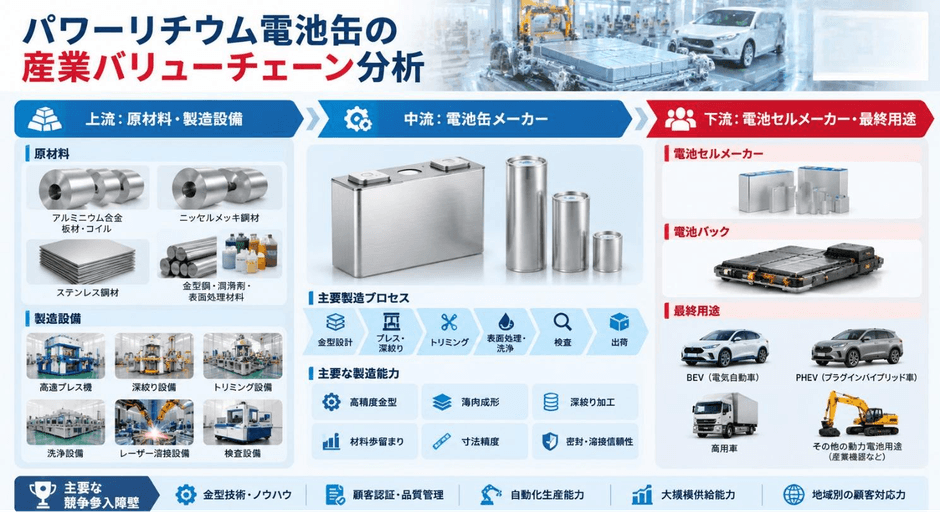
パワーリチウム電池缶の上流には、アルミニウム合金板材・帯材、ニッケルめっき鋼板、ステンレス鋼及びその他の金属材料があり、さらに金型鋼、精密プレス金型、潤滑材料、表面処理材料及び製造補助材料が含まれます。主要設備には高速プレス機、深絞り設備、精密金型、トリミング設備、洗浄設備、焼鈍設備、レーザー溶接設備、寸法検査設備及び気密検査システムがあります。中流では、電池缶メーカーが材料調達、金型設計、プレス・絞り加工、トリミング、表面処理、洗浄、検査及び製品納入を担当し、電池メーカーの製品規格や技術要求に応じたカスタマイズ開発を行います。下流の主要顧客は動力用リチウムイオン電池セルメーカーであり、最終用途はBEV、PHEV及びその他の動力用電池市場です。産業チェーンの主要な参入障壁は、精密金型設計、薄肉金属成形、深絞り加工、材料歩留まり、寸法精度、表面品質、溶接・密封信頼性及び高速自動生産における歩留まり管理です。製品の大型化、軽量化及び高安全性への要求が高まるにつれ、材料効率、精密成形及び自動化製造能力が企業の収益性と競争力を左右する重要な要素となります。また、顧客認証、品質トレーサビリティ、安定供給及び現地サービスへの要求が、長期的な顧客協力と地域別サプライチェーンの形成を促進しています。
パワーリチウム電池缶産業は、EV関連政策、動力電池安全規制、グリーン製造及びサプライチェーンの現地化政策の影響を受けています。中国ではNEV市場が拡大する一方、使用済み動力電池のリサイクル管理及びライフサイクル全体のトレーサビリティが強化されています。2026年4月から実施された使用済みNEV動力電池の管理措置では、電池のデジタル識別及び全工程の追跡管理が重視されています。EU電池規則では、カーボンフットプリント管理、サプライチェーンのデューデリジェンス及びバッテリーパスポートの導入が進められており、EV用電池のパスポート要件は2027年2月18日から適用されます。米国でも電池製造・リサイクル支援プログラムを通じて国内供給網の強化が進められています。一方、アルミニウム・鋼材価格の変動、顧客集中、設備稼働率、価格競争、顧客認証期間及び電池技術の変化は、メーカーが直面する主要な課題です。
今後数年間、パワーリチウム電池缶は軽量化、高強度化、薄肉化、精密化、大量生産及び低炭素化に向けて進化すると予想されます。角形電池缶では大容量セル、長尺構造、電池システムの高集積化及び安全性能の向上が重要となります。円筒形電池缶では21700及び46シリーズの大型円筒形電池の普及に伴い、深絞り加工、薄肉金属成形及び高速自動化技術の高度化が進むと考えられます。メーカーは自社金型開発、スマート生産ライン、オンライン検査、材料利用率及びグローバル生産拠点の最適化を重視するようになります。中国、欧州及び北米で電池製造拠点が拡大する中、電池缶メーカーは単なる部品供給企業から、共同開発、地域生産及び長期供給を担う戦略的パートナーへと役割を変化させると予想されます。
【 パワーリチウム電池缶 報告書の章の要約:全14章】
第1章では、パワーリチウム電池缶レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、パワーリチウム電池缶の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、パワーリチウム電池缶の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、パワーリチウム電池缶の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるパワーリチウム電池缶業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるパワーリチウム電池缶市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるパワーリチウム電池缶の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるパワーリチウム電池缶産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、パワーリチウム電池缶の業界動向、ドライバー、課題、リスクを分析します
第10章では、パワーリチウム電池缶に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、パワーリチウム電池缶産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、パワーリチウム電池缶の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、パワーリチウム電池缶市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/587695/power-lithium-battery-cans
関連レポートの推奨:
世界電気自動車用パワーリチウム電池缶市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com