世界の粘膜下注入剤市場動向、年平均成長率8.4%で拡大継続2026-2032
粘膜下注入剤世界総市場規模
粘膜下注入剤市場の基本構造
粘膜下注入剤は、消化管内視鏡治療においてポリープ、腺腫、早期がんなどの病変を切除する前に、粘膜下層へ注入して病変を持ち上げる医療機器である。食道、胃、大腸などの上部・下部消化管で使用され、EMR(内視鏡的粘膜切除術)やESD(内視鏡的粘膜下層剥離術)における病変の切除操作を支援する。2025年にはシリンジ型が世界販売数量の約57.8%を占め、主要5社の売上高シェアは約81.5%に達しており、粘膜下注入剤市場は高い集中度を示している。

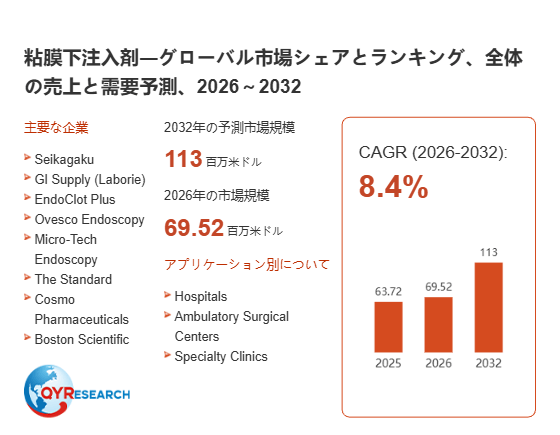
QYResearch調査チームの最新レポート「粘膜下注入剤―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」によると、粘膜下注入剤の世界市場は、2025年に63.72百万米ドルと推定され、2026年には69.52百万米ドルに達すると予測されています。その後、2026年から2032年にかけて年平均成長率(CAGR)8.4%で推移し、2032年には113百万米ドルに拡大すると見込まれています。
粘膜下注入剤|EMR・ESDを支える消化器内視鏡治療用製剤の市場分析
▪粘膜下注入剤の臨床価値とEMR・ESD需要
粘膜下注入剤の基本的な役割は、病変と固有筋層との間にクッションを形成し、内視鏡的切除を行いやすくすることである。特にEMRやESDでは、病変が大きくなるほど切除範囲や処置時間が増加するため、形成したクッションを一定時間維持できる粘膜下注入剤への要求が高まる。
粘膜下注入剤では、単純に注入直後の隆起を作るだけでなく、長時間にわたる隆起維持、再注入回数の低減、内視鏡用注入針へのスムーズな通過、術野の視認性などが重要になる。こうした背景から、従来の短時間型の注入液から、より持続性と予測可能性を重視した製剤へ市場の重点が移っている。
▪粘膜下注入剤の製剤性能と技術課題
粘膜下注入剤の製品差を生み出す主要因は、クッション持続性、注入性、視認性、生体適合性、操作性である。特に製剤粘度を高めれば粘膜下層での隆起を維持しやすくなる一方、注入抵抗が増加し、針やカテーテルの操作性に影響する可能性がある。
そのため粘膜下注入剤の開発では、「長く持ち上がること」と「無理なく注入できること」の両立が重要となる。さらに、病変の大きさ、発生部位、使用する針の寸法、EMRとESDの術式差によって適した製剤特性も異なる。今後の競争では、単純な高粘度化ではなく、処置全体の効率を考慮した製剤設計が重要になる。
▪シリンジ型粘膜下注入剤が拡大する背景
粘膜下注入剤はシリンジ型とアンプル型に大別され、2025年の販売数量ではシリンジ型が約57.8%、アンプル型が約42.2%を占めた。シリンジ型はあらかじめ充填された状態で使用できるため、調製や移し替えの工程を減らし、内視鏡治療時の準備を簡略化しやすい。
粘膜下注入剤におけるReady-to-use化は、単なる包装変更ではなく、医療現場の標準化にも関係する。特に処置件数の多い病院や専門内視鏡センターでは、準備時間の短縮、取り扱いの一貫性、製品の安定供給が重要となる。一方、アンプル型は施設ごとの運用方法や容量選択の柔軟性が求められる環境で引き続き利用される。
▪粘膜下注入剤の容量・粘度別市場
容量別では5mLと10mLが主要区分となり、粘度別では低粘度、中粘度、高粘度に分類される。粘膜下注入剤の容量選択は病変の大きさや処置方法と関係し、長時間の剥離を伴うESDや複雑なEMRでは、再注入頻度を抑えられる製剤への需要が生じやすい。
粘膜下注入剤の高付加価値領域では、長時間の隆起維持だけでなく、注入圧、術野の視認性、針との適合性、保存安定性などを総合的に評価する必要がある。したがって、製剤性能を単一指標で比較するのではなく、実際の内視鏡手技における使いやすさまで含めて評価することが重要である。
▪粘膜下注入剤市場を支える産業チェーン
粘膜下注入剤の上流では、医療・薬品グレードの機能性原料、精製水、粘度調整剤、緩衝剤、必要に応じた着色・視認性向上成分、安定化剤などが使用される。さらにシリンジ、プランジャー、シール、滅菌包装材料も製品品質を左右する。直接組織へ注入されるため、原料純度、粘度の均一性、生体適合性、エンドトキシン管理、製剤安定性が重要となる。
中流工程では、原料混合、ろ過、無菌充填または最終滅菌、シリンジ・アンプル組立、包装、品質検査、安定性評価、規制対応などが行われる。粘膜下注入剤では、製剤技術だけでなく、一定した隆起高さ、持続時間、注入性を再現する製造能力が製品価値に直結する。
▪粘膜下注入剤の地域別需要と競争環境
地域別では、北米と欧州が重要な商業市場となっており、高度な内視鏡医療基盤や医療支出、先進的な治療手技の普及が市場を支えている。これらの地域では粘膜下注入剤について、単価だけでなく、処置効率、医師の使用経験、規制承認、治療全体のコストなどを含めた評価が行われる。
アジア太平洋地域では、中国、日本、韓国を中心に高度な内視鏡治療の普及が進み、粘膜下注入剤の重要性も高まっている。特にESDや複雑なEMRでは、長時間にわたり安定した粘膜下クッションを維持できることが臨床上の重要な要件となる。ラテンアメリカ、中東・アフリカでは、内視鏡専門医療の拡大に伴う中長期的な需要機会がある一方、製品登録、償還制度、医師教育、販売網が普及速度を左右する。
▪粘膜下注入剤の主要企業と市場展望
粘膜下注入剤市場では、Seikagaku、GI Supply(Laborie)、EndoClot Plus、Ovesco Endoscopy、Micro-Tech Endoscopy、The Standard、Cosmo Pharmaceuticals、Boston Scientificなどが主要企業として挙げられる。2025年には上位5社が世界売上高の約81.5%を占め、製剤技術、臨床採用実績、規制承認、販売網などが競争力を形成している。
今後の粘膜下注入剤市場では、単に「病変を持ち上げる」機能から、長時間の隆起維持、低い注入抵抗、視認性、Ready-to-use包装、針との互換性を組み合わせた総合的な処置支援性能へ競争軸が移ると考えられる。市場調査では、2025年を基準年として2021~2032年を対象に、販売数量(K Units)、売上高(百万米ドル)、価格、市場シェア、企業順位を分析し、病院、外来手術センター、専門クリニック別の需要を把握することが重要となる。
本記事は、QY Researchが発行したレポート「粘膜下注入剤―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1621961/submucosal-injection-agent
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com