【100秒deキャッチアップ!!】家族と不動産の未来を守る。相続手続きの初動を決める「住まいの情報の棚卸し」(前編)|property technologies

「この家は妻に残してやりたい」──多くのご主人がそう考えています。しかし、実際に相続が起きたとき、遺された奥様が最初につまずくのは「財産の分け方」ではありません。権利証はどこにあるのか、境界はどこまでなのか、住宅ローンは残っているのか、管理会社の担当者は誰か──つまり「情報」がないことにお困りになるのです。
本記事の前編では、遺言書の解説をいったん脇に置き、奥様に不動産を残すための「エンディングノートの活用法」を実務目線で整理します。
1. 奥様がぶつかるのは「分け方」より先に「情報」
「まず何から手をつければいいですか」。ご主人を亡くされた奥様からの最初のご質問は、ほとんどこの一言です。分け方を聞かれることは、実は少ない。分け方を考える前に、そもそも何がどこにあるのかが分からないからです。
遺された奥様の前には、大きく三つの壁が立ちます。
一つめは情報の壁:自宅の権利証はどこにあるのか。土地の境界はどこまでか。住宅ローンは残っているのか。賃貸に出している部屋の管理会社はどこか。ご主人が一人で家計と資産を管理してきた家庭ほど、この壁は高くなります。
二つめは期限の壁:相続放棄や限定承認は原則3か月、所得税の準確定申告は4か月、相続税の申告・納付は10か月、相続登記の申請は3年以内が義務です。調査に数か月を費やすと、選べる手が目に見えて減っていきます。
三つめは合意の壁:遺言書がなければ、不動産の名義を動かすには遺産分割協議書に相続人全員の署名と実印、そして印鑑証明書が必要です。一人でも欠ければ手続きは止まります。
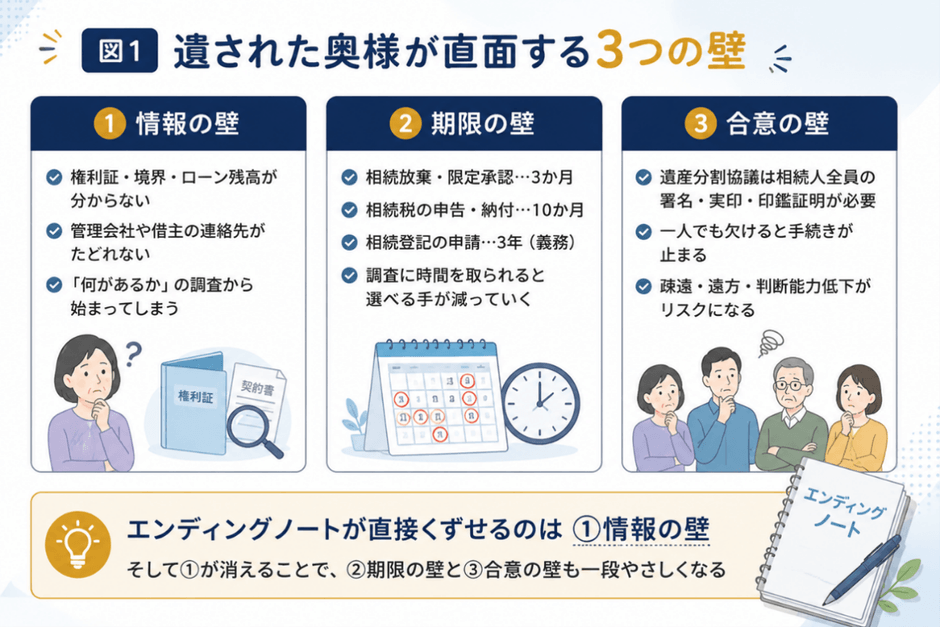
この三つのうち、エンディングノートが直接くずせるのは一つめの情報の壁だけです。しかし、これが大きい。情報が最初から手元にあれば、調査に消えていた時間がそのまま検討と交渉の時間に変わり、期限の壁も合意の壁も一段やさしくなります。
2. 遺言書とエンディングノートは、そもそも役割が違う
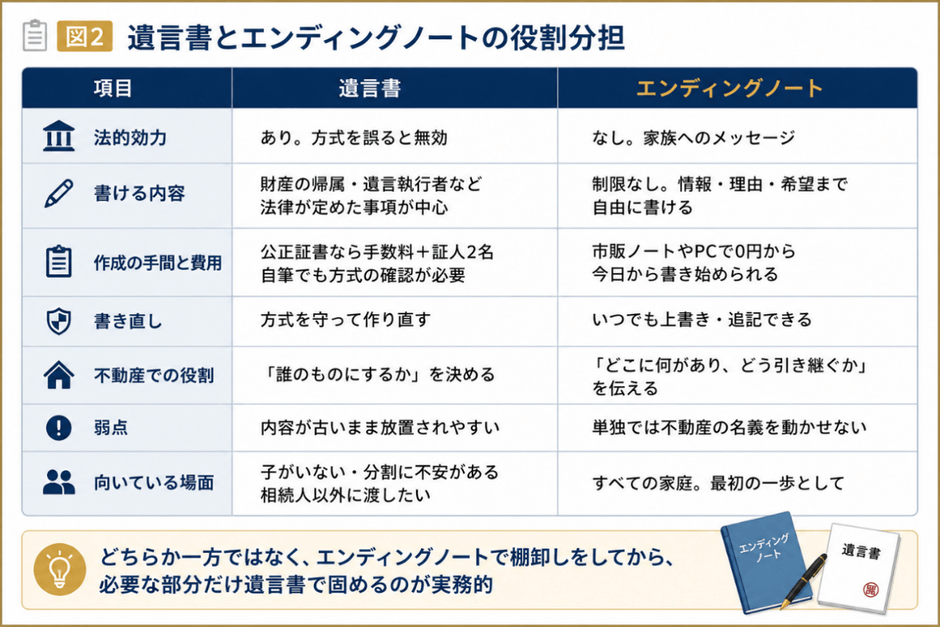
エンディングノートには法的効力がありません。「では意味がないのでは」と思われがちですが、それは遺言書と同じ機能を期待しているからです。二つは目的が違います。
遺言書は「誰のものにするか」を決める書類です。方式を守れば、法定相続分と異なる分け方も、相続人以外への遺贈も実現できます。ただし書けるのは法律が定めた事項が中心で、実際には「自宅は妻に相続させる」という一行で終わっていることも珍しくありません。その一行だけを渡された奥様は、権利証の場所も、保険の契約先も、管理会社の担当者も分からないままです。
エンディングノートはその逆です。名義を動かす力はありませんが、書ける内容に制限がありません。どこに何があり、どういう経緯で買い、いま誰が管理し、どんな思いで妻に残したいのか。すべて自由に書けます。しかも今日、市販のノートやパソコンで始められて、何度でも書き直せます。
つまり両者は競合しません。エンディングノートで棚卸しをして、そこで「これはノートでは実現できない」と分かった部分だけを遺言書で固める。この順番が、いちばん無理がありません。
3. 不動産は「情報の塊」── 書いておく10項目
預金なら通帳と残高で足ります。不動産はそうはいきません。権利、境界、お金、人(管理会社・借主)の情報が束になっているからです。奥様が困らないために、最低限これだけは書いておきたい、という10項目を挙げます。
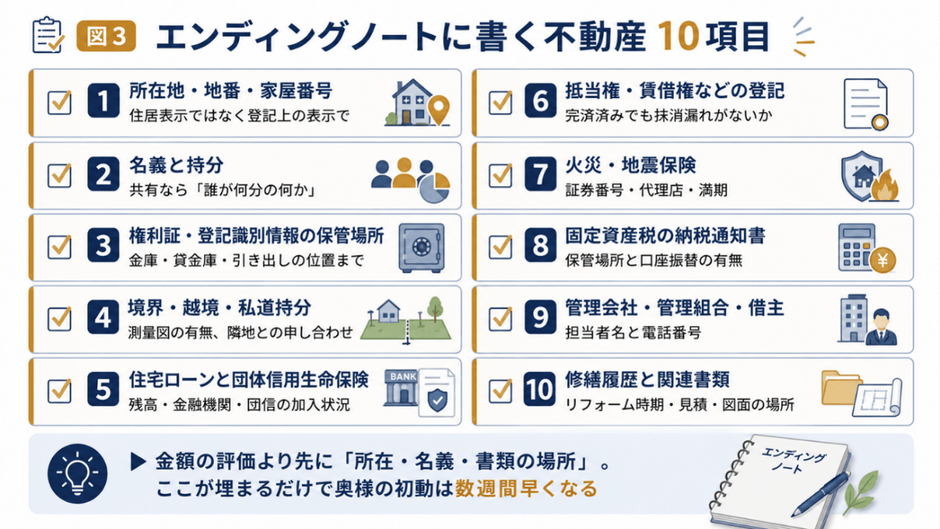
① 登記上の表示
住居表示(○○町3-5-12)と登記上の地番は違います。固定資産税の納税通知書か登記事項証明書を見て、所在・地番・家屋番号をそのまま転記しておきます。
② 名義と持分
共有になっていないか。「亡父から相続した土地が、いまも兄弟共有のまま」というケースは非常に多く、奥様が最も驚く論点です。共有なら誰が何分の何を持っているかまで。
③ 権利証・登記識別情報の保管場所
オンライン化以降は「登記識別情報通知」という書面になっています。仮になくても登記はできますが、あるのかないのかを知っているだけで司法書士の初動が変わります。
④ 境界・越境・私道持分
売却時に必ず問題になる部分です。確定測量図の有無、隣地との申し合わせや覚書、前面道路が私道の場合の持分。
⑤ 住宅ローンと団体信用生命保険
残高、金融機関、団信の加入状況。団信で完済されても、抵当権の抹消登記は自動では行われません。
⑥ 抵当権・賃借権などの登記
完済したのに抹消を忘れている抵当権が残っていることがあります。売却の直前に発覚すると日程が崩れます。
⑦ 火災・地震保険
証券番号、保険会社、代理店の連絡先、満期。名義変更を忘れたまま事故が起きると、支払いで揉めるおそれがあります。
⑧ 固定資産税の納税通知書
保管場所と口座振替の有無。毎年4〜6月に届くこの通知書は、所有不動産の一覧としても機能します。
⑨ 管理会社・管理組合・借主
担当者名と電話番号。賃貸中なら賃貸借契約書の場所、家賃額、入金口座まで。
⑩ 修繕履歴と関連書類
購入時の売買契約書、リフォームの時期と費用、図面。将来売却するときの取得費の証拠になり、税額が変わります。
評価額を調べるより先に、この「所在・名義・書類の場所」を埋めることをおすすめします。金額は専門家が算定できますが、書類の在り処はご主人しか知りません。
4. お金の出入りを書き出す ── 止まる支払い、備えになるお金
不動産を持つということは、毎月・毎年お金が出入りし続けるということです。そして相続が起きた瞬間、その流れが不自然に止まります。
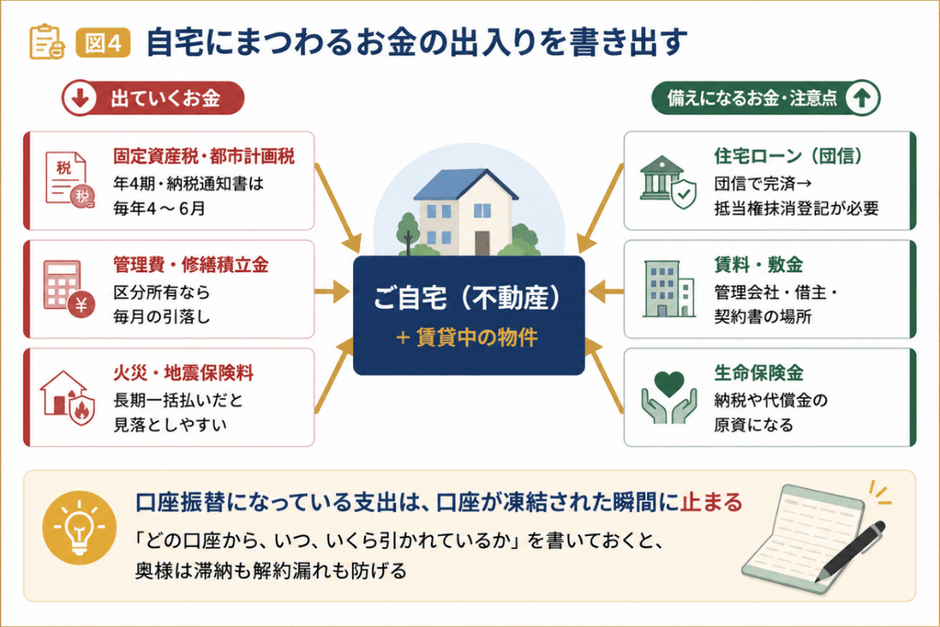
金融機関がご主人の死亡を把握すると、口座は凍結されます。口座振替にしていた固定資産税、管理費・修繕積立金、火災保険料、水道光熱費の引き落としも同時に止まります。奥様は、何がいくら引かれていたのかを把握しないまま、滞納や保険失効のリスクを抱えることになります。
当面の資金には、預貯金の払戻し制度が使えます。相続開始時の預貯金額に3分の1と法定相続分を掛けた額まで、一つの金融機関につき150万円を上限として、他の相続人の同意なく引き出せる仕組みです。ただしこれは“つなぎ”であって、根本の解決ではありません。
一方で、備えになるお金もあります。住宅ローンは団体信用生命保険で完済されるのが通常です。生命保険金は受取人固有の財産で、遺産分割協議を経ずに受け取れます。相続税では「法定相続人の数×500万円」の非課税枠があり、納税資金や、他の相続人に支払う代償金の原資として使えます。ノートに「この保険は納税のために用意した」と一文添えるだけで、奥様の判断は格段に楽になります。
賃貸に出している物件があれば、亡くなった日までの家賃収入は準確定申告(4か月以内)の対象、その後の家賃は相続人の収入です。入金口座と契約内容が分からないと、この整理そのものができません。
5. 期限を書き添えると、ノートは「行動計画」になる
相続の手続きが大変なのは、一つひとつが難しいからではなく、期限が重なって走るからです。エンディングノートに手続きの期限を書き添えておくだけで、ノートは“情報の目録”から“行動計画”に変わります。
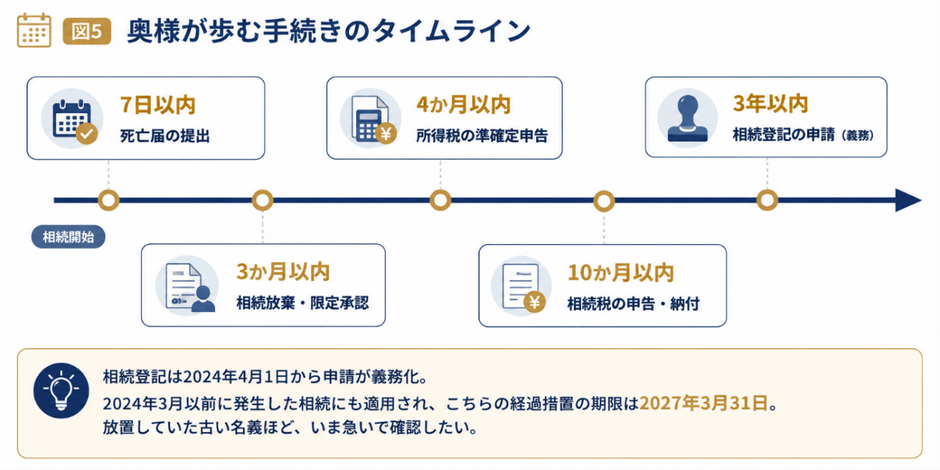
特に押さえておきたいのが相続登記です。2024年4月1日から申請が義務化され、不動産を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく放置すると、10万円以下の過料の対象になります。
そしてこの義務は、2024年4月1日より前に発生した相続にも及びます。過去の相続については施行日から3年、つまり2027年3月31日までが期限です(取得を知った日から3年のほうが遅い場合はそちらが期限になります)。2026年のいま、この日付は目前です。
「自宅の名義が、実はご主人のお父様のままだった」というケースは決して珍しくありません。エンディングノートを書く過程で登記事項証明書を取り寄せる作業は、そのまま義務化への棚卸しになります。ご主人が生前に確認しておけば、奥様が古い相続の後始末から始める事態を避けられます。
遺産分割がまとまらない場合も、放置は避けられます。法定相続分による登記や、2024年に新設された「相続人申告登記」で、いったん義務を果たしておくことができます(いずれも後日、確定した内容での登記が必要です)。
なお、相続税の申告期限までに分割が決まらないと、配偶者の税額軽減や小規模宅地等の特例は当初申告では使えません。ただし「申告期限後3年以内の分割見込書」を添えて申告し、その期間内に分割すれば、更正の請求で適用を受けられます。手が残っていることを知っているかどうかで、奥様の精神的な余裕はまったく変わります。
まとめ
前編では、遺された奥様の初動を助ける「情報の棚卸し」と、エンディングノートが果たす独自の役割について解説しました。ご主人しか知らない不動産やお金の情報を書き残すことが、ご家族を守る第一歩となります。
続く【後編】では、よくある家族構成に基づく具体的なケーススタディをご紹介します。さらに、ノートを「書いて終わりにしない」ための実践ステップや、将来の空き家リスクを防ぐ資産価値の管理についても解説します。ぜひ後編も合わせてご覧ください。
(編集・執筆/property technologies 永江 直人)
適用に際しての具体的な注意点
・上記は令和8年7月末時点の適用法令・通達等に基づき記載しております。
・上記事例等は一例であり実際に適用する場合にはご自身が適用要件を満たしているか専門家等にご確認の上適切にご対応頂きますようお願い致します。
・本記事の記載内容にあてはめて適用することを保証するものではありませんのでご留意願います。
監修/大谷 修太(おおたに しゅうた)
齋藤久誠公認会計士・税理士事務所
1級ファイナンシャル・プランニング技能士
宅地建物取引士
2012年にみずほ銀行へ入社後、2014年みずほ信託銀行へ出向。
2024年まで相続・事業承継・不動産を専門とするコンサルタントとして毎年100家族以上のご相談に対応。現在は独立し「相続や事業承継で経済的に不幸になるご家族を一人でも減らしたい」という理念のもと、幅広い層の皆さまに最適なソリューションを提供。
株式会社property technologies(プロパティ・テクノロジーズ)について
「UNLOCK YOUR POSSIBILITIES. ~テクノロジーで人生の可能性を解き放つ~」というミッションを掲げています。年間36,000件超の不動産価格査定実績やグループ累計約15,000戸の不動産販売で培ったリアルな取引データ・ノウハウを背景に、「リアル(住まい)×テクノロジー」で実現する「誰もが」「いつでも」「何度でも」「気軽に」住み替えることができる未来に向け、手軽でお客様にとって利便性の高い不動産取引を提供しています。
<会社概要>
会社名:株式会社property technologies
代表者:代表取締役社長 濱中 雄大
URL:https://pptc.co.jp/
本社:東京都渋谷区本町3-12-1 住友不動産西新宿ビル6号館12階
設立:2020年11月16日
上場:東京証券取引所グロース市場(5527)
本掲載内容は、情報提供を目的とし掲載時点の法令等に基づき掲載されており、その正確性や確実性を保証するものではありません。
本掲載内容に基づくお客様の決定・行為およびその結果について、当社グループは一切の責任を負いません。最終的な判断はお客様ご自身のご判断でなさるようにお願いします。なお、本掲載内容は予告なしに変更されることがあります。