日本市場における鋳造銅インゴットの市場規模:売上規模・シェア・主要事業者別ランキング
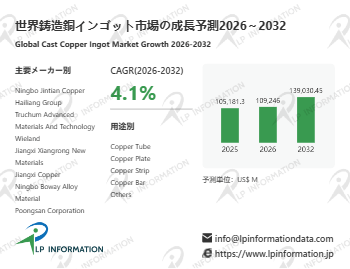
LPI世界鋳造銅インゴット分析レポートによると、世界鋳造銅インゴット市場規模は109246.0百万ドルであり、将来的には139030.45百万ドルに達し、CAGRは4.1%です。上位3社はTruchum Advanced Materials And Technologyです。
LP Informationは「世界鋳造銅インゴット市場の成長予測2026~2032」を発表し、製品定義、市場規模、競争環境、製品構成、地域構造、サプライチェーンの変化を分析しています。本稿では、銅加工企業の社内鋳造および商業出荷により形成される適格な銅・銅合金鋳造素材に焦点を当て、電化、高度製造、再生銅利用、グローバル供給網の再編という観点から市場機会を整理します。
鋳造銅インゴットの製品定義と調査範囲
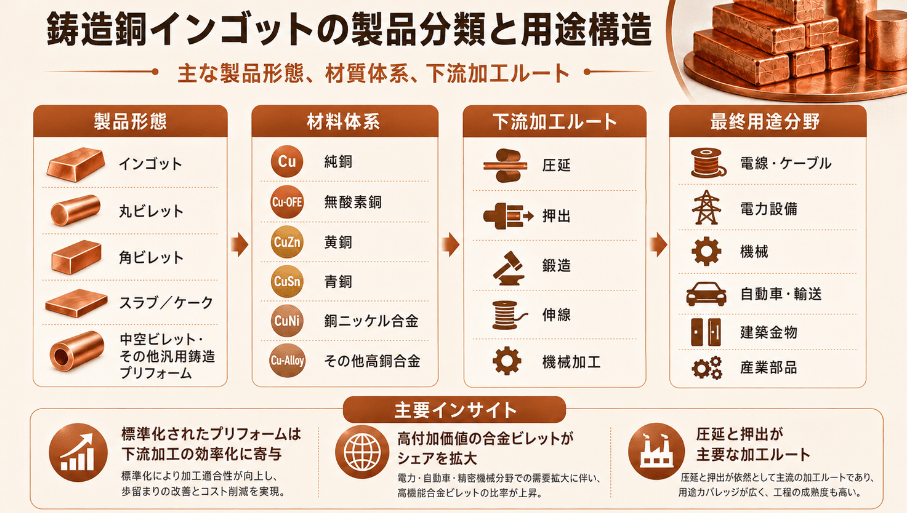
鋳造銅インゴットは、精製カソード銅、再生銅、銅合金の戻り材、その他の適格な含銅原料を用い、溶解、成分調整、脱ガス、精製、鋳造成形を経て製造される銅および銅合金の加工用素材です。一般的な形状には、インゴット、丸ビレット、角ビレット、スラブ、ケーク、中空ビレット、その他の汎用鋳造プリフォームが含まれます。化学成分、酸素含有量、結晶粒組織、寸法公差、表面品質、内部健全性は、その後の圧延、押出、鍛造、伸線、機械加工に適合するよう管理されます。
本調査では、企業内の後工程または商業出荷に必要な品質基準を満たし、実際に次の加工工程へ投入される銅・銅合金の鋳造素材を主な対象とします。具体的には、一貫加工企業が自社で使用する適格鋳造素材、グループ内工場間で移送される適格銅素材、外部顧客へ販売される汎用鋳造プリフォームを含みます。カソード銅、再生銅、合金元素を、成分が安定し、組織が均一で、寸法が管理された加工起点材料へ転換することが本製品の中核機能であり、銅板・条、銅管、銅棒、形材、高性能銅合金部品の製造を支える重要な上流工程です。
世界市場規模と成長見通し
LP Informationの初期調査によると、世界の鋳造銅インゴット市場規模は、2025年に約1051.8億米ドルとなり、2032年には約1390.3億米ドルに達すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約4.1%となる見込みです。数量ベースでは、2025年の世界販売量は約1,057.63万トンで、2032年には約1,240万トンに近づくと予測しています。対象は、後工程または商業出荷に必要な品質基準を満たし、圧延、押出、鍛造、伸線、機械加工へ投入される銅・銅合金の鋳造素材です。需要面では、送配電網の高度化、EV、パワーエレクトロニクス、データセンター、産業機器、空調・熱交換、高性能コネクターなどが銅需要を支えています。ICSGは2026年4月の予測で、世界の精製銅使用量が2026年に約1.6%、2027年に約2.0%増加し、アジアが引き続き主要な成長地域になるとしています。IEAの「Global Critical Minerals Outlook 2025」も、電力網、産業電化、クリーンエネルギーを背景に銅需要が長期的に拡大する方向を示しています。供給側では、再生銅利用、連続鋳造効率、低酸素・高純度管理、合金化技術、自動品質検査、低炭素生産への投資が進んでいます。市場は成熟していますが、無酸素・高純度銅ビレット、高性能合金素材、地域分散型供給能力、クローズドループリサイクルには大きな高度化余地があります。
競争環境と主要メーカー
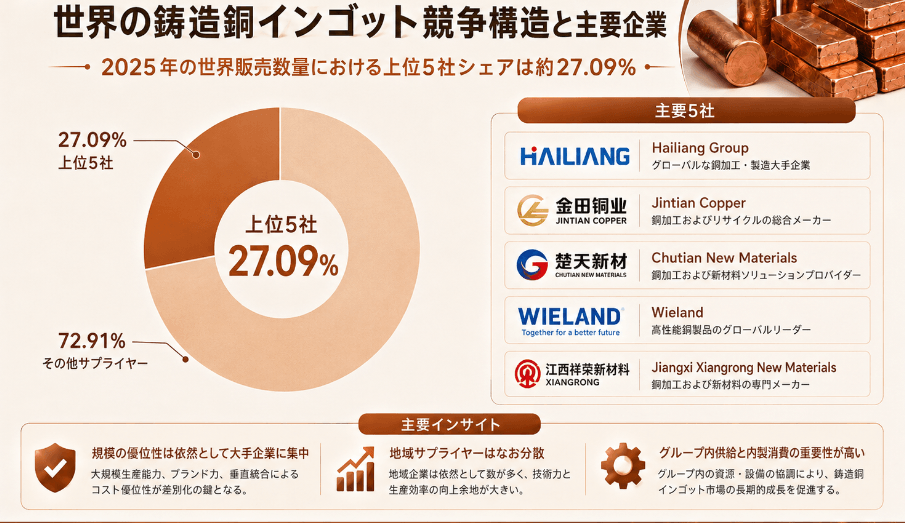
LP Information調査チームの「世界鋳造銅インゴット市場の成長予測2026~2032」によれば、2025年の世界の鋳造銅インゴット上位5社であるHailiang Group、Ningbo Jintian Copper、Anhui Truchum Advanced Materials & Technology、Wieland、Jiangxi Xiangrong New Materialsの合計販売量シェアは約27.09%です。市場は「上位企業の規模優位」と「地域サプライヤーの分散」、さらに一貫加工企業における社内向け鋳造比率の高さが共存する構造です。第1グループの企業は、大規模な銅加工能力、複数の下流製品ライン、安定したカソード銅・スクラップ調達、広域顧客基盤を持ち、鋳造工程を自社の銅管、銅棒、板・条、形材の生産と一部外販の双方に活用しています。第2グループおよび地域企業では、Aurubis、Mitsubishi Materials、Pan Pacific Copper、Halcorなどが高純度銅、無酸素銅、特殊合金、安定供給で存在感を持ちます。今後の競争軸は単純な能力・コストから、成分均一性、酸素管理、表面・内部品質、再生原料への対応、納期安定性、エネルギー効率、顧客別開発力へ移行し、社内リサイクルループや複数拠点化による原料・物流リスク低減が一層重要になります。
製品分類と用途構成
業界で理解しやすく安定した分類軸としては、材料系統と製品形状の二つが適しています。材料系統では、純銅・高純度銅素材と、黄銅、青銅、銅ニッケル合金、その他の高銅合金素材に大別できます。純銅系にはタフピッチ銅、無酸素銅、脱酸銅などがあり、銅管、板・条、導電部材、熱交換部品、金型、電気接続部品などに使われます。一方、高性能合金ビレットは、高強度・高導電、耐熱、耐摩耗、耐食など複合特性が求められる用途に向きます。形状別では、丸・角・中空ビレットが主に押出、鍛造、管・棒加工へ、ケークやスラブ、円盤状プリフォームが圧延、板・条、箔関連加工、大型鍛造へ投入されます。EV、パワーエレクトロニクス、AIサーバーの熱管理、半導体装置、高度産業機器の拡大により、無酸素・高純度銅、高強度高導電合金、高再生材比率かつ低炭素フットプリントの鋳造素材が比較的高い成長を示すとみられます。
地域構造と市場機会
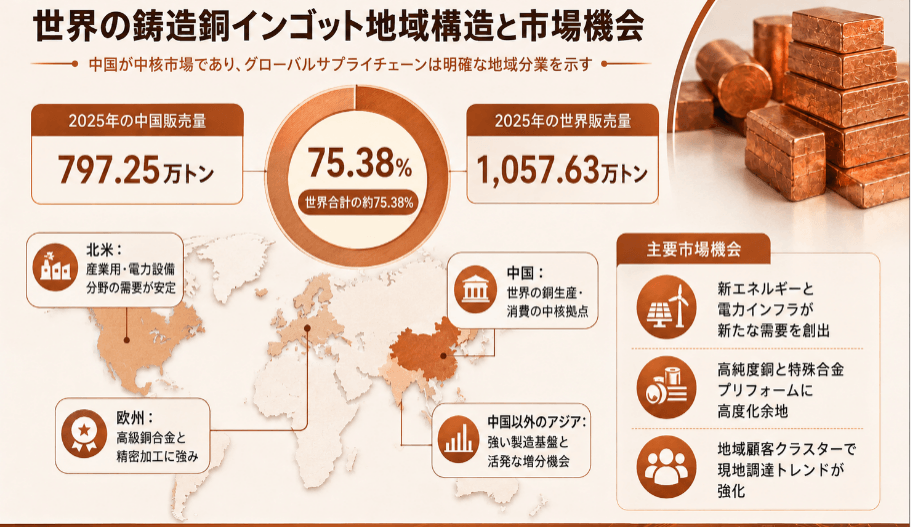
2025年の中国の鋳造銅インゴット販売量は約797.25万トンで、世界全体の約75.38%を占め、最大の生産・消費拠点となっています。この高い比率は最終需要の大きさだけでなく、銅管、銅棒、板・条、形材などの加工能力が集中し、鋳造から後工程までの一貫生産が広く普及していることを反映しています。中国以外では、欧州、日本、北米に成熟した高付加価値銅加工基盤があり、Aurubis、Wieland、Mitsubishi Materials、Pan Pacific Copper、Halcorなどが高純度銅、無酸素銅、特殊合金、安定供給で強みを持ちます。東南アジアは、電子機器、新エネルギー関連、家電、産業製造の拡大と、中国企業による海外生産拠点の整備を背景に、新規加工能力の受け皿として存在感を高めています。今後の地域機会は単なる数量増だけでなく、現地供給、再生銅資源へのアクセス、低炭素生産、顧客近接型認証、高付加価値合金の導入にあります。欧米ではエネルギーコスト、リサイクル網、供給安全性が重要性を増し、アジアでは規模、生産集積、越境供給効率が引き続き重要な競争要因です。
産業チェーンと付加価値構造
上流には精製カソード銅、再生銅、銅合金戻り材のほか、亜鉛、錫、ニッケル、クロム、ジルコニウムなどの合金元素と溶解補助材があります。主要設備は、溶解炉・保持炉、水平/垂直連続鋳造設備、半連続鋳造設備、ろ過・脱ガス装置、均質化熱処理炉、切断・表面削り設備、成分分析・内部品質検査システムなどです。中流では、原料配合、溶解精製、成分微調整、溶湯清浄化、凝固制御、鋳造後処理によって各種材質・寸法の鋳造素材を形成し、外販またはグループ内の後工程に供給します。下流では板・条・箔、銅管、銅棒、バスバー、形材、鍛造品、精密加工品へつながり、最終的に電力、新エネルギー車、電子情報、空調、機械設備、建築配管、金型、産業用熱交換などで使用されます。重要な参入障壁は、溶湯清浄度、成分安定性、酸素管理、結晶粒・凝固組織、表面欠陥、内部ポロシティや介在物の管理、連続安定生産、単位エネルギー消費に集中します。付加価値が高いのは、高純度無酸素銅、高性能銅合金、大型・異形素材、厳しい内部品質を要求されるカスタム品、高比率の再生銅を使用しつつ性能を維持できる低炭素製品です。今後は、原料のクローズドループ回収、鋳造と後工程の一体化、デジタル品質トレーサビリティ、地域分散型能力配置が進むとみられます。
事業環境、参入障壁と今後の展望
世界の銅加工産業は、エネルギー転換、資源安全保障、循環経済、製造業の地域化という複数の要因から影響を受けています。鋳造銅インゴット企業にとっては、安定した原料調達、溶解・鋳造設備への資本投資、継続的なエネルギー投入、蓄積されたプロセスノウハウ、顧客認証、成分・内部品質の長期安定性が主要な参入障壁です。銅価格の大幅な変動は運転資金と在庫リスクを拡大し、再生原料の品質ばらつき、スクラップ流通への規制、エネルギー価格、貿易政策の変化もコストと供給安定性に影響します。一部の電気用途ではアルミニウム代替や軽量化・省材料設計が一般品需要を抑える可能性がありますが、高導電、高熱伝導、耐食、高信頼性、高強度高導電が必要な用途では銅の材料優位性が依然として高いと考えられます。
今後数年間の成長は、送配電網・エネルギーインフラの更新、EVと充電網、データセンター・AIインフラ、産業自動化、空調・熱交換、高度電子製造によって支えられる見込みです。技術面では、低酸素・無酸素化、高純度化、高性能微量合金化、連続鋳造の安定性、スマート検査、生産自動化が重要になります。再生銅比率の向上と製品カーボンフットプリント管理も、単なるコスト課題から顧客調達・サプライチェーン認定の要件へ移行しています。大型総合銅加工企業が引き続き市場の中心となる一方、専門鋳造企業にも特殊合金、小ロットカスタム、短納期、地域顧客サービスで成長余地があります。全体として、世界の鋳造銅インゴット市場は「安定成長と構造高度化」が同時に進む市場であり、高付加価値、低炭素、下流集積地に近い地域供給能力が将来の価値創出を左右すると考えられます。
【 鋳造銅インゴット 報告書の章の要約:全14章】
第1章では、鋳造銅インゴットレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、鋳造銅インゴットの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、鋳造銅インゴットの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、鋳造銅インゴットの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における鋳造銅インゴット業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における鋳造銅インゴット市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における鋳造銅インゴットの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における鋳造銅インゴット産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、鋳造銅インゴットの業界動向、ドライバー、課題、リスクを分析します
第10章では、鋳造銅インゴットに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、鋳造銅インゴット産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、鋳造銅インゴットの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、鋳造銅インゴット市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/798903/cast-copper-ingot
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com