コンデンサグレードのBOPPフィルム市場調査:規模・状況・調べ方・算出方法
LPI世界コンデンサグレードのBOPPフィルム分析レポートによると、世界コンデンサグレードのBOPPフィルム市場規模は928.68百万ドルであり、将来的には1336.10百万ドルに達し、CAGRは6.25%です。≤3 μm、>3–6 μm、>6–9 μm、>9–12 μm、>12 μmなどのセグメントが成長のゴールデンラッシュとなっています。
世界コンデンサグレードのBOPPフィルム市場の成長予測
LP Informationはこのほど、「世界コンデンサグレードのBOPPフィルム市場の成長予測2026~2032」を発表しました。本レポートでは、製品定義、厚さ別構成、技術動向、市場規模、競争構造、用途構成、地域市場及びサプライチェーンの変化を分析しています。電気自動車の駆動システム、太陽光・蓄電用コンバータ、電力設備及び産業用パワーエレクトロニクスが高電圧、高出力密度、小型化及び長寿命化へ向かう中、フィルムコンデンサの主要誘電材料であるコンデンサグレードのBOPPフィルムでは、厚さ精度、誘電信頼性、耐熱性能及び安定量産能力の重要性が一段と高まっています。本稿では特に、超薄型、高耐熱及び高信頼性コンデンサフィルムの技術進化と、主要用途及び世界の供給構造の変化に注目しています。
コンデンサグレードのBOPPフィルムは、高純度の電気用ポリプロピレンを主原料とし、溶融押出、キャスト、逐次又は同時二軸延伸、熱固定、表面処理、巻取り、エージング、スリット及び精密品質管理などの工程によって製造され、フィルムコンデンサの誘電体及び金属蒸着用ベースフィルムとして使用される二軸延伸ポリプロピレンフィルムです。低誘電損失、高絶縁抵抗、高い絶縁破壊強度、良好な耐湿性、安定した機械特性及び低い熱収縮率などを特徴とし、厚さ均一性、表面粗さ、結晶構造、ゲル・不純物含有量、電気的弱点及びロット間均一性について厳格な管理が求められます。IEC 60674-3-1では、コンデンサに使用される二軸延伸ポリプロピレンフィルムについて、平滑面、粗面及び真空金属蒸着用途に応じた表面処理などの技術要件が規定されており、電気絶縁材料として明確な専門性を持つ製品です。
製品は一般にロール状で金属蒸着フィルムメーカー及びフィルムコンデンサメーカーへ供給され、厚さ、表面構造、耐熱グレード及び用途によって複数の仕様に分かれます。下流でアルミニウム、亜鉛又は合金の蒸着、スリット、巻回及びコンデンサ組立が行われた後、電気自動車の主駆動インバータ及びDC-linkコンデンサ、太陽光インバータ、風力コンバータ、蓄電PCS、送配電設備、無効電力補償設備、産業用インバータ、鉄道、家電及び一般電子機器などに使用されます。パワーエレクトロニクスシステムの高電圧化、高周波化及び高出力密度化に伴い、単位厚さ当たりの耐電圧性能、長期電気安定性、耐熱性能及び欠陥管理に対する要求が高まっています。
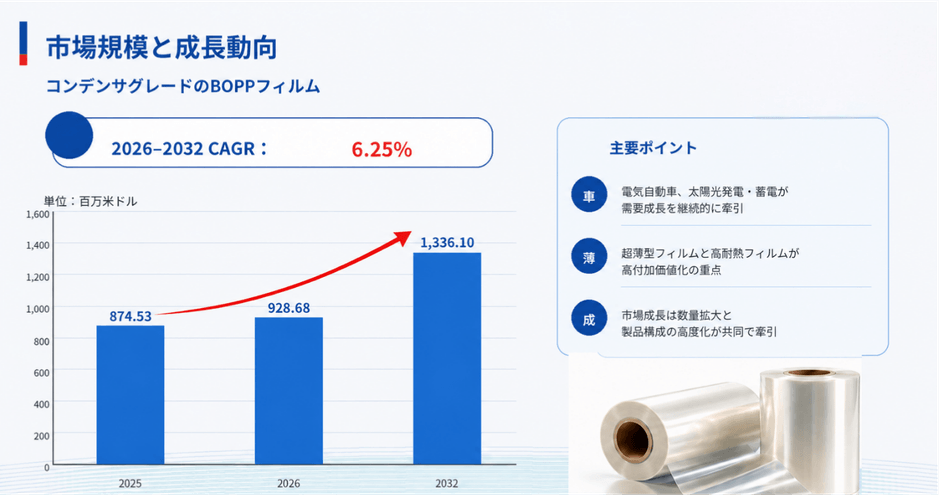
LP Informationの初期調査によると、世界のコンデンサグレードのBOPPフィルム市場規模は2025年に約874.53百万米ドルとなり、2032年には約1,336.10百万米ドルに達すると予測されています。2026年から2032年までの年平均成長率は約6.25%です。市場規模は主として、フィルムメーカーが外部顧客向けに販売するコンデンサ用BOPPベースフィルムを対象としています。需要構造は、従来の家電、産業用コンデンサ及び一般電力設備を中心とした構成から、電気自動車、再生可能エネルギー、蓄電及び高度なパワーエレクトロニクスがより重要となる構成へ移行しています。一般厚さの製品は引き続き安定した需要基盤を形成する一方、3 μm以下の超薄型フィルム、高耐熱フィルム及び高電界対応誘電フィルムは相対的に高い成長が見込まれます。
自動車の電動化は高性能コンデンサフィルム需要の主要な成長要因です。国際エネルギー機関(IEA)の「Global EV Outlook 2026」によると、2025年の世界の電気自動車販売台数は前年比約20%増加し、2,000万台を超え、世界の新車販売のおよそ25%を占めました。電気自動車の駆動システムでは、DC-linkフィルムコンデンサが直流母線の電圧安定化、リップル吸収及び電力平滑化に重要な役割を果たしています。800 V以上の高電圧プラットフォーム、SiCパワー半導体及び高出力密度駆動システムの普及に伴い、コンデンサには小型・軽量化、高耐圧化及び高温環境での信頼性向上が求められ、より薄く安定したBOPP誘電フィルムの需要を支えています。
再生可能エネルギー及び蓄電も重要な成長分野です。国際再生可能エネルギー機関(IRENA)の「Renewable Capacity Statistics 2026」によると、2025年の世界の再生可能エネルギー新規導入容量は692 GWとなり、累計設備容量は5,149 GWに達し、前年比15.5%増加しました。また、再生可能エネルギーは同年の世界の新規発電設備容量の85.6%を占めました。さらにIEAによると、2025年の世界の新規電池蓄電設備容量は108 GWとなり、前年比約40%増加しました。太陽光インバータ、風力コンバータ及び蓄電PCSではDC-link、フィルタ及びスナバ用フィルムコンデンサが広く使用されており、再生可能エネルギー及び蓄電設備の拡大はコンデンサグレードのBOPPフィルムに安定した中長期需要をもたらしています。
供給面では、主要メーカーが超薄型化、高耐熱化、高電界対応、低欠陥化、精密厚さ制御及び連続量産の安定性向上に取り組んでいます。一般グレードでは引き続き生産能力とコストが重要ですが、高付加価値分野では原材料、成膜技術、歩留まり、顧客認証及び長期的な品質均一性が競争力を左右しています。市場は数量拡大と高付加価値製品へのシフトが並行して進む段階にあり、自動車、エネルギー及び高信頼性産業用途向け製品が市場価値の増加により大きく寄与すると考えられます。
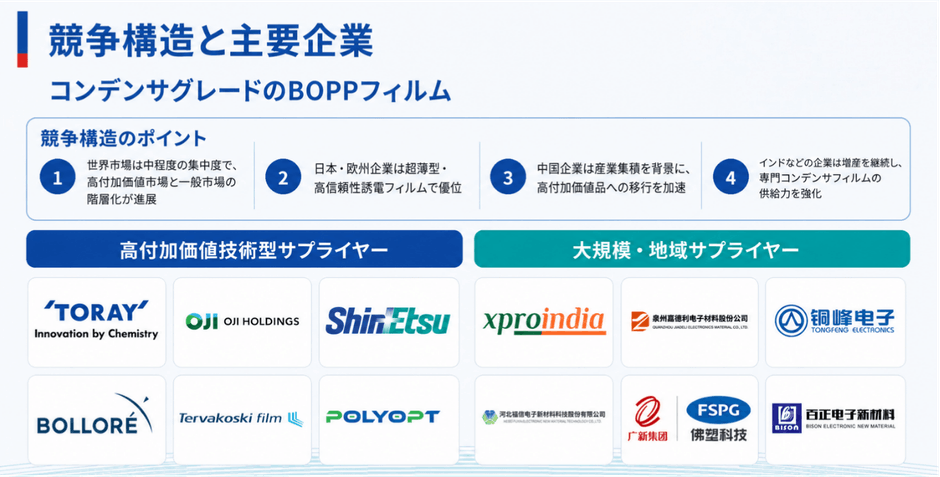
世界市場は、日本及び欧州の高機能誘電フィルムメーカー、中国の量産型メーカー、インドなどの専門フィルムメーカーによって構成されています。市場全体の集中度は中程度ですが、技術レベルによって集中度には明確な差があります。自動車用3 μm以下の超薄型フィルム、高耐熱誘電フィルム及び特殊高電圧フィルムでは技術・認証障壁が高く、供給可能なメーカーは比較的限定されています。一方、一般的な中薄型製品では参入企業数が多く、生産能力及び価格面での競争がより強くなっています。このため、市場では高い技術力を持つプレミアムメーカーと、規模及びコスト競争力を持つ地域メーカーが併存する階層的な競争構造が形成されています。
日本企業は超薄型、高耐圧及び自動車向けコンデンサフィルムにおいて長期的な技術蓄積を有しています。Toray IndustriesはTORAYFAN™ポリプロピレンフィルムを展開し、3 μm以下の製品がxEV用コンデンサに使用されており、より薄いフィルム、高耐熱及び高耐電圧製品の開発を継続しています。Oji Holdingsは電動車のPCUに搭載されるフィルムコンデンサ向けOPPフィルムで長年の製造実績を有し、2.0 μm級超薄型OPPフィルムを商業化するとともに、生産能力の拡大を進めています。Shin-Etsu Chemicalは高電圧コンデンサ向け粗面ポリプロピレン誘電フィルムに特徴があり、高純度PP樹脂、同時二軸延伸及び含浸性を考慮した表面構造を組み合わせています。
欧州ではBolloré、Terichem Tervakoski及びPolyoptなどが長期にわたりコンデンサ、エネルギー及び産業市場へ製品を供給しており、特にBolloréは超薄型ポリプロピレン誘電フィルムで強い事業基盤を有しています。インドではXpro Indiaが専門的な誘電フィルム事業を展開し、生産能力及び高付加価値製品の拡大を進めています。SRFも一般用途、高温用途及び含浸用途などを対象とするCapacitor Grade BOPP Filmsの製品構成を拡充しています。
中国の代表的メーカーには、Quanzhou Jiadeli Electronic Materials、Anhui Tongfeng Electronics、Zhejiang Great Southeast、Hubei Longchen Technology、Hebei Haiwei Electronic New Material Technology、FSPG Hi-Tech、Nantong Bison Electronic New Material、Zhejiang Huasheng Technology及びSinolong New Materialsなどがあります。国内の電気自動車、太陽光インバータ、蓄電PCS及びフィルムコンデンサ産業の発展を背景に、中国メーカーの競争力は従来の規模・コスト中心から、超薄型、高耐熱、オンライン欠陥管理及び自動車顧客認証へ広がっています。今後、高付加価値市場では技術力と顧客認証が一段と重要となる一方、一般製品ではコスト、稼働率及びサプライチェーン効率が引き続き重要になると考えられます。
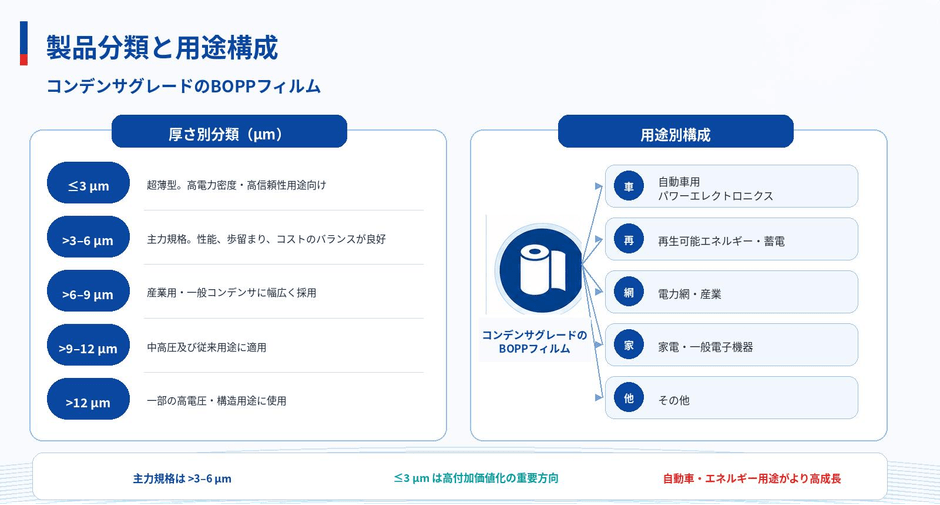
厚さ別では、≤3 μm、>3–6 μm、>6–9 μm、>9–12 μm及び>12 μmに分類できます。>3–6 μmは現在の主要製品帯の一つであり、電気自動車、再生可能エネルギー、産業用パワーエレクトロニクス及び一般フィルムコンデンサなど幅広い用途に対応し、誘電性能、機械安定性、量産歩留まり及び製造コストのバランスに優れています。6 μmを超える製品も、産業、電力網、家電、高電圧及び従来型コンデンサに広く使用されており、必要な厚さは定格電圧、コンデンサ構造、蒸着方式、機械強度及び使用環境によって異なります。
≤3 μmは業界における代表的な技術高度化分野です。誘電体を薄くすることで、一定のコンデンサ体積内で有効電極面積を増加させ、静電容量及び出力密度の向上に寄与するため、コンデンサの小型・軽量化につながります。一方、厚さが低下するほど微小なゲル、異物、結晶欠陥及び厚さ変動が電気性能に与える影響が大きくなり、延伸安定性、機械強度、蒸着適性及び巻回加工性の管理難度も高まります。このため、超薄型フィルムでは最小厚さだけでなく、高い歩留まりと安定した電気特性を維持しながら連続量産できる能力が重要な競争要因となります。
用途別では、自動車用パワーエレクトロニクス、再生可能エネルギー・蓄電、電力網・産業、家電・一般電子機器及びその他に分類できます。自動車分野は主駆動インバータ、DC-link及び各種電力制御システムを中心とし、高付加価値超薄型フィルムの主要成長市場です。再生可能エネルギー・蓄電では太陽光インバータ、風力コンバータ及び蓄電PCSが中心となり、低誘電損失、耐電圧及び長期電気安定性が重要です。電力網・産業用途には送配電設備、無効電力補償、産業用インバータ、溶接設備、鉄道及び大容量電源などが含まれ、安定した基礎需要を形成しています。家電及び一般電子機器も引き続き重要ですが、自動車及びエネルギー用途の成長がより速いため、市場全体に占める相対的な比率は徐々に低下すると考えられます。
販売金額ベースの製品構成は数量構成と必ずしも一致しません。超薄型、高耐熱及び高電界対応製品では、高純度原料、より厳格な製造環境、高精度工程管理及び長期間の顧客認証が必要となるため、一般グレードより高い単価が形成されやすい傾向があります。このため、メーカーの競争力を評価する際には、出荷数量だけでなく、製品構成、超薄型量産能力、歩留まり、顧客認証及び高付加価値用途への供給比率を総合的に考慮する必要があります。
世界の生産能力は主に中国、日本、欧州及びインドに集中しています。中国では、電気用ポリプロピレン樹脂、コンデンサ用ベースフィルム、金属蒸着フィルム、フィルムコンデンサから、電気自動車、太陽光、蓄電及び電力設備まで比較的完全な産業チェーンが形成されており、量産及び産業集積面で強みがあります。同時に、中国メーカーは3 μm以下、高耐熱及び自動車グレードへの製品高度化を進めています。日本は高分子材料、精密成膜及び品質管理技術の長期的な蓄積を背景に、超薄型、高耐圧及び高信頼性分野で強い競争力を維持しています。欧州は産業、電力網、鉄道、再生可能エネルギー及び特殊コンデンサ市場向けの供給基盤を有し、インドでも電気設備及び再生可能エネルギー産業の成長に伴って誘電フィルムの生産能力が拡大しています。
需要面では、中国は世界有数のフィルムコンデンサ及びパワーエレクトロニクス機器の生産拠点であると同時に、電気自動車、太陽光、蓄電及び産業用電気設備の主要市場でもあります。IEAによると、2025年には中国の新車販売に占める電気自動車の比率が約55%に達しており、自動車用コンデンサ材料の現地需要を支えています。欧州では自動車の電動化、産業設備及び再生可能エネルギーが需要を牽引し、自動車及び高信頼性用途の比重が比較的高くなっています。日本は数量ベースの国内市場規模は限定的ですが、高機能材料及び世界の自動車サプライチェーンにおいて重要な位置を占めています。
IRENAによると、2025年の世界の再生可能エネルギー新規設備容量の約79.5%を中国、米国及び欧州連合が占めました。これらの地域は同時に太陽光インバータ、風力コンバータ、蓄電設備及び電力網設備の主要需要地域でもあります。北米では自動車、エネルギーインフラ及び産業用途から強い需要が存在する一方、専門的なコンデンサ用ベースフィルムの現地供給体制はアジア及び欧州と比較して集中しています。インド、東南アジア、中東及びその他の電気設備生産拡大地域では、電気自動車、再生可能エネルギー及び電子機器産業の現地化に伴い、新たな需要機会が生まれると考えられます。
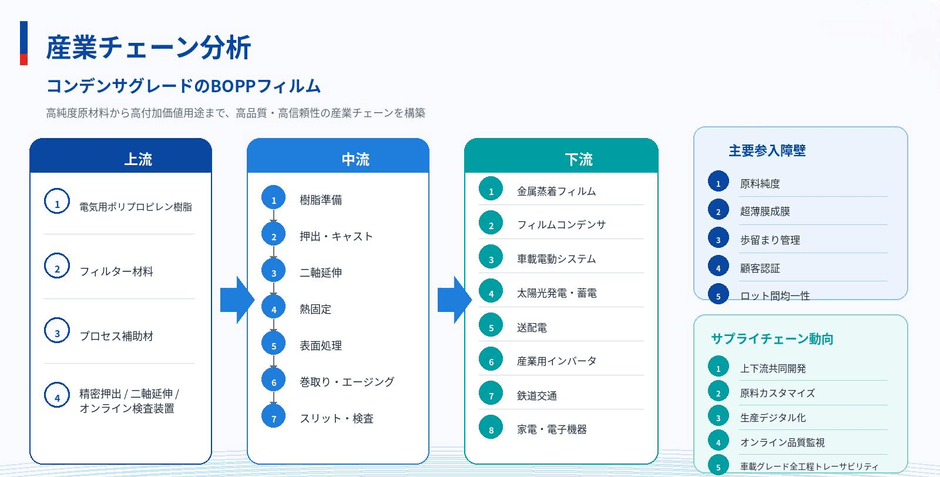
上流には、高純度、低灰分及び高アイソタクチック性の電気用ポリプロピレン樹脂、フィルター材料及び各種工程副資材があります。主要生産設備には精密溶融押出・キャスト装置、縦方向及び横方向延伸設備、同時二軸延伸設備、熱処理装置、オンライン厚さ測定、表面処理、巻取り、スリット及びオンライン欠陥検査装置などがあります。コンデンサフィルム自体が誘電体として機能するため、ポリプロピレン樹脂中の触媒残留物、灰分、ゲル及びその他の異物が電気的弱点になる可能性があり、原料の安定性は品質管理の出発点となります。製品の薄膜化が進むほど、溶融ろ過、温度均一性、延伸条件、クリーン環境及びオンライン検査精度への要求が高まります。
中流では、樹脂準備、押出・キャスト、二軸延伸、熱固定、表面調整、巻取り、エージング、スリット、性能検査及びトレーサビリティ管理などが行われます。特に成膜技術及び工程管理は付加価値が集中する重要工程です。超薄型フィルムでは極めて薄い状態で機械強度、寸法安定性及び絶縁破壊性能を同時に確保する必要があり、原料や延伸条件のわずかな変動でも下流工程で大きな損失につながる可能性があります。このため、安定した量産歩留まりと連続生産能力が主要な技術障壁となります。
下流では、真空蒸着によってBOPPフィルム表面にアルミニウム、亜鉛又は合金層を形成した後、スリット、巻回及び各種処理を経てフィルムコンデンサが製造され、自動車駆動システム、太陽光・蓄電コンバータ、送配電、産業用ドライブ、鉄道、家電及び電子機器などに使用されます。産業チェーンの付加価値は、高純度樹脂の共同開発、超薄型基膜の安定生産、金属蒸着工程との適合及びコンデンサメーカーとの共同評価を実現できる企業へ集中する傾向があります。今後は原材料のカスタマイズ、基膜と蒸着工程の共同開発、生産デジタル化、オンライン品質管理及び自動車向け全工程トレーサビリティがさらに進展すると予想されます。
電動化、再生可能エネルギー、蓄電設備及び電力網高度化に関する世界的な政策・投資環境は、高性能コンデンサフィルム需要にとって中長期的にプラス要因となっています。IEAによると、世界では現在、再生可能エネルギー、大規模電力需要及び蓄電設備を含む2,500 GW以上のプロジェクトが電力網への接続待ちとなっています。また、2030年までの電力需要に対応するためには、世界の年間電力網投資額を現在の約4,000億米ドルから約50%増加させる必要があるとされています。電力網の拡張、柔軟な送配電システム及び再生可能エネルギー接続の拡大は、コンバータ、フィルタ、無効電力補償などのパワーエレクトロニクス設備需要を拡大し、フィルムコンデンサ及び誘電フィルムに長期的な需要基盤を提供します。一方、業界には高い技術、資本及び顧客認証障壁が存在します。超薄型製品では厚さを低減しながら絶縁強度、機械特性、熱安定性及び加工信頼性を維持する必要があり、新規二軸延伸設備への投資額も大きく、量産立ち上げ及び歩留まり改善には長期的な工程ノウハウが必要です。また、自動車及び高信頼性産業用途では材料認証期間が長く、原料価格、エネルギーコスト、設備償却及び稼働率も収益性に影響します。
今後数年間、コンデンサグレードのBOPPフィルムは超薄型化、高耐熱化、高電界対応、低誘電損失化、低欠陥化及びロット間均一性向上を中心に進化すると予想されます。電気自動車の高電圧プラットフォーム、SiCパワー半導体及び高出力密度駆動システムの拡大は、DC-linkコンデンサのさらなる小型化を促し、2–3 μm級及びそれ以下の高性能誘電フィルム需要を押し上げると考えられます。太陽光、風力及び蓄電システムの継続的な導入は高信頼性フィルムコンデンサの市場基盤を拡大し、電力網高度化及び産業電化も中高電圧用途の安定需要を形成します。今後の競争優位性は、単にコンデンサフィルムを生産できるかどうかではなく、高度な製品を高い歩留まりで安定量産し、主要顧客の認証を継続して維持できるかどうかによって、より明確に決まると考えられます。
【 コンデンサグレードのBOPPフィルム 報告書の章の要約:全14章】
第1章では、コンデンサグレードのBOPPフィルムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、コンデンサグレードのBOPPフィルムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、コンデンサグレードのBOPPフィルムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、コンデンサグレードのBOPPフィルムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるコンデンサグレードのBOPPフィルム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるコンデンサグレードのBOPPフィルム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるコンデンサグレードのBOPPフィルムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるコンデンサグレードのBOPPフィルム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、コンデンサグレードのBOPPフィルムの業界動向、ドライバー、課題、リスクを分析します
第10章では、コンデンサグレードのBOPPフィルムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、コンデンサグレードのBOPPフィルム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、コンデンサグレードのBOPPフィルムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、コンデンサグレードのBOPPフィルム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/798889/capacitor-grade-bopp-films
関連レポートの推奨:
世界コンデンサグレードのBOPPフィルム市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com