ペット用CT機市場規模マップ+シェア+フレームワーク
LPI世界ペット用CT機レポートによると、2025年の世界ペット用CT機市場規模は2510.0百万ドルであり、2026年には2223.96百万ドル、2032年には2724.32百万ドルに増加する見通しです。2026年から2032年までのCAGRは3.44%であり、Fixed、Mobile、Portableなどのセグメントが成長のゴールデンラッシュとなっています。
ペット用CT機
ペット用CT機は、一般に獣医用CTスキャナーとしてより広く知られており、犬、猫、その他のコンパニオンアニマルの診断検査向けに設計または構成されたコンピュータ断層撮影イメージングシステムです。本システムは、動物の周囲の複数の角度からX線減衰データを収集し、断面画像、多断面画像、および三次元画像を再構築することにより、骨、頭頸部、胸部・腹部臓器、肺、血管、腫瘍、ならびに選択された神経疾患の詳細な評価を可能にします。獣医用CTシステムには、専用の動物用CTスキャナーに加えて、獣医用ワークフロー、患者ポジショニング、麻酔モニタリング、および動物固有のスキャンプロトコルに適応したマルチスライスヘリカルCTシステムが含まれます。
製品市場規模と成長傾向
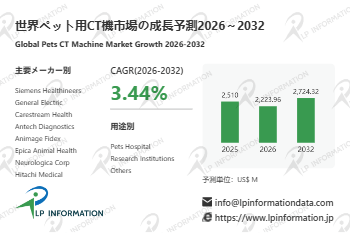
最新のLP Informationレポートによると、世界のペット用CT機市場は2025年に25億1,000万米ドル(2,510百万ドル) に達する見込みであり、年平均成長率(CAGR)は3.44% です。
製品の種類と用途
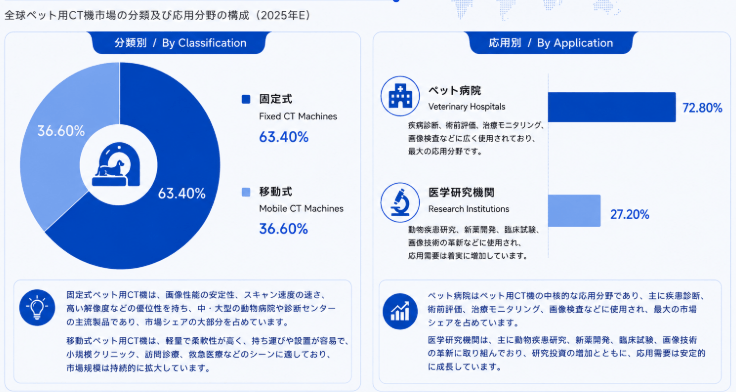
ペット用CT機は主に固定式と移動式に分類され、装置構成、設置方式、画像性能、適用シーンなどの面でそれぞれ異なる特徴を持っています。固定式ペット用CT機は、一般的に一体型のガントリーおよびスキャンシステムを採用し、画質、撮影安定性、空間分解能、連続検査能力を重視しており、装置稼働率が高く、複雑な症例を扱う動物病院や専門画像診断センターに適しています。一方、移動式ペット用CT機は、小型化、軽量化、設置・運用の柔軟性を重視しており、診療ニーズに応じて異なる検査・治療スペースへ移動でき、専用設置スペースや関連インフラに対する要求も比較的低いことが特徴です。ペット画像診断が高精度化と利便性向上の方向へ進む中、固定式は高性能化と専門診断機能の強化、移動式はさらなるコンパクト化、低線量化、柔軟な臨床運用へと発展しています。
ペット病院はペット用CT機の主要な最終用途であり、犬や猫などの伴侶動物における腫瘍、神経系疾患、骨・関節疾患、胸部・腹部疾患の診断に加え、術前計画、治療評価、複雑な症例に対する精密画像検査などに利用されています。動物医療機関の専門化が進むにつれて、CTは大規模な動物病院や専門診療センターにおける重要な高度画像診断装置となりつつあります。医学研究機関では、ペット・動物用CT機が主に動物疾患研究、解剖・生理学研究、新薬開発、前臨床研究、医用画像技術開発などに利用されています。研究用途では、画像の定量解析、スキャンパラメータの精密制御、検査の再現性、研究データ処理能力などがより重視されるため、臨床診療市場とは異なる専門的な需要が形成されています。
市場参加者
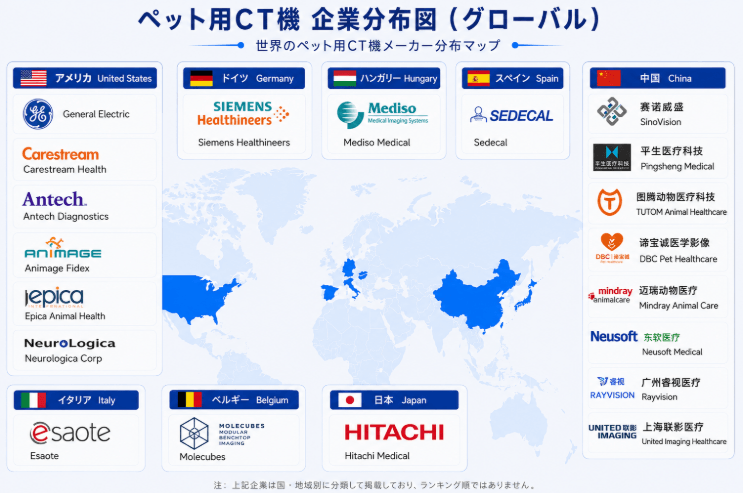
企業の本社所在地および産業基盤の分布から見ると、世界のペット用CT機市場は、米国、中国、欧州を主要な競争地域とし、日本など医用画像機器産業が成熟した国も参入する多地域型の競争構造を形成しています。米国ではメーカーの集積度が比較的高く、General ElectricやCarestream Healthなどの総合医用画像機器メーカーに加え、Animage Fidex、Epica Animal Health、NeuroLogicaなど、動物医療や専門画像診断分野に強みを持つ企業も存在しており、獣医療専用画像診断ソリューションにおける高い技術力が特徴となっています。欧州では、総合医用画像機器メーカーと専門メーカーが併存しており、ドイツのSiemens Healthineers、ハンガリーのMediso Medical、スペインのSedecal、イタリアのEsaote、ベルギーのMolecubesなどが代表的です。中国も重要なメーカー集積地域となっており、SinoVision、Pingsheng Medical、TUTOM Animal Healthcare、DBC Pet Healthcare、Mindray Animal Care、Neusoft Medical、Rayvision、United Imaging Healthcareなどが市場に参入し、競争力はコスト競争力や現地サービスから、装置の小型化、動物専用スキャンソリューション、画像処理ソフトウェア、システム統合能力へと広がっています。全体として、市場の競争主体は、総合医用画像機器大手、獣医療・動物用画像診断装置の専門メーカー、成長する中国メーカーの3つに大別でき、競争軸もハードウェア性能や価格だけでなく、画質、低線量撮影、装置のコンパクト化、獣医療専用ワークフロー、インテリジェント画像処理ソフトウェア、アフターサービスなどの総合力へと移行しています。
バリューチェーン
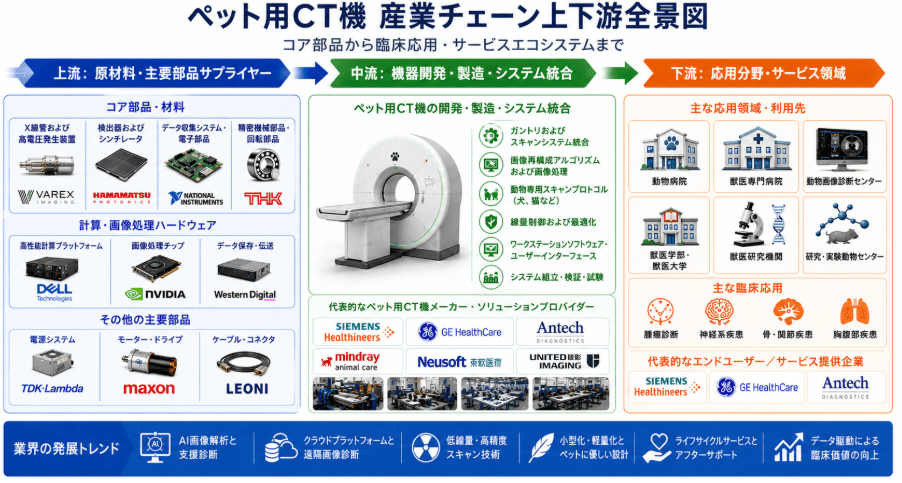
ペット用CT機の産業チェーンは、一般医療用CT装置と高い技術的共通性を持っています。上流には、X線管・高電圧発生装置、検出器・シンチレータ、データ収集システム、精密機械・回転部品、コンピュータ・画像処理ハードウェア、電子部品、電源システムなどが含まれ、特にX線源と検出器は空間分解能、撮影速度、被ばく線量制御、画質を左右する重要部品です。代表的な上流企業としては Varex Imaging、Hamamatsu Photonics などが挙げられます。中流メーカーは、ガントリー・スキャンシステムの統合、画像再構成アルゴリズム、動物専用撮影プロトコル、ワークステーションソフトウェア、線量制御、装置製造を担い、犬・猫などの体格や診療ニーズに応じたシステム最適化を進めています。下流では、動物病院、獣医専門病院、動物画像診断センター、獣医学系大学、動物医学研究機関が主要ユーザーとなり、腫瘍、神経系、骨・関節、胸腹部疾患の診断、術前計画、研究用画像解析などに利用されています。代表的な装置・サービス関連企業には Siemens Healthineers、GE HealthCare、Antech Diagnostics などがあり、産業の付加価値領域はハードウェアから画像処理ソフトウェア、インテリジェントスキャン、遠隔診断、ライフサイクルサービスへと広がっています。
市場の推進要因:
世界のペット用CT機市場は高速成長軌道にあり、複数の力が重なり合ってこのプロセスを推進しています。ペット数の持続的成長が最も基礎的な需要基盤を提供しており、世界のコンパニオンアニマルの飼育頭数は増加を続け、ペットの家庭化・情緒的絆の深化傾向が顕著です。同時に、獣医療の専門化が業界エコシステムを再構築しており、三次獣医病院におけるCT導入率は相当な水準に達し、ペットオーナーの診断精度に対する期待は従来のX線から三次元断層画像へと急速にシフトしており、ペットが人間と同等の医療を受けられることを望む傾向が強まっています。犬や猫の寿命延長に伴い、腫瘍、整形外科損傷、神経系疾患、加齢関連慢性疾患の発生率は上昇を続けており、従来のX線撮影では捉えられない微細骨折、軟組織損傷、内部異常を検出できるCT画像診断に対する臨床的需要が顕著に高まっています。技術面では、スキャン時間の短縮、画像解像度の向上、被曝線量の低減などの急速な革新が獣医用CTシステムを変革しており、機器はますますコンパクトかつ経済的になり、中規模クリニックでもCT技術を導入できるようになっています。さらに、獣医専門センター、救急病院、紹介診療所の急速な拡大と、AI駆動ツールの画像ワークフローへの深層統合が、獣医分野におけるCT機器の導入を一層加速させています。
市場の制約要因:
力強い成長の勢いにもかかわらず、ペット用CT機業界は複数の構造的制約に直面しています。導入・運用コストの高さが最大の障壁です——高級マルチスライスCTスキャナーへの初期投資は膨大であり、中小規模クリニックや独立開業医に重い財務負担を課しています;機器調達、インフラ改修(防護室など)、継続的メンテナンス、ソフトウェアアップグレードが財務圧力をさらに悪化させています。専門人材の不足も業界成長を制約しており——CT機器の操作と画像解釈には専門的な訓練を受けた技術者と獣医画像診断専門医が必要ですが、資格を持つ人材の不足が機器の有効活用を制限しています。さらに、スペース制約により多くの既存クリニックでは大型CTシステムを設置することが困難であり、関税政策の不確実性——特に中国製輸入品に関わるもの——が輸入機器のコストをさらに押し上げています。新興市場では、動物健康意識の低さと限定的な保険償還枠組みが、院内CT導入の経済的実現可能性をさらに低下させています。
機会:
ペット用CT機業界は複数の構造的変革の交差点に位置しており、豊かな成長機会を生み出しています。国内メーカーはフルスタック自社研究開発の継続的ブレークスルーを通じて、高級画像機器の人間医療から獣医療への応用拡大を加速させており、調達・維持コストを大幅に削減し、中堅・地域クリニックが資金障壁を乗り越えることを可能にしています。オープンコーンビームCT(CBCT)は、低被曝・高解像度・省スペースという固有の利点により、獣医病院の中核画像機器として徐々に定着しつつあり、歯科、整形外科、耳鼻咽喉科などの高頻度診療シーンのニーズに的確に応え、付加価値オプションから基本標準装備へとその役割を変革しています。同時に、獣医療診断システムの専門化・精緻化が深まるにつれて、画像診断は補助ツールから臨床意思決定の中核へと昇華し、機器のアップグレードと代替需要を持続的に牽引しています。人医用画像分野で蓄積された技術的知見とブランド影響力が獣医市場へと浸透しつつあり、業界横断的統合が研究開発の新たな原動力とチャネルリソースを注入しています。コンパクト型・可搬型システムの開発推進は、空間的・コスト的障壁をさらに低減し、柔軟な展開を可能にするとともに、地域クリニックや地域医療ネットワークに実現可能な経路を提供しています。
参入障壁:
ペット用CT機業界は顕著かつ多層的な参入障壁を有しており、新規参入者は極めて高い技術的・資源的ハードルに直面します。中核技術は放射線物理学、精密機械工学、高速信号処理、人工知能アルゴリズムなどの分野横断的統合を包含しており、メーカーにはハードウェア設計、画像再構築、インテリジェント診断にわたるエンドツーエンドの研究開発能力が求められます——この能力体系の構築には長期的な技術蓄積と大規模な工学的検証が必要であり、短期間での複製は困難です。同時に、獣医用画像機器は各国の医療機器法規による厳格な規制監督の対象であり、上市前には複雑な登録試験と臨床試験を経る必要があり、認証サイクルは長期化し不確実性に満ちており、中小企業のコンプライアンス資源と資金耐久力に厳しい試練を課しています。販売チャネルと顧客信頼の構築も同様に時間と労力を要します——既存のトップ企業は広範な獣医療機関をカバーする販売ネットワークと技術サービス保証体制をすでに構築しており、新ブランドは臨床導入実績と業界での評判を欠くため、短期間での受注獲得は困難です。さらに、重要部品のサプライチェーンは比較的閉鎖的であり、規模の経済がコスト管理において決定的な役割を果たしており、十分な受注量を欠く後発者は価格交渉力と納品安定性の両面で不利な立場にあります。業界構造全体の固化度が高く、新規参入者が突破を図ることは極めて困難です。
【 ペット用CT機 報告書の章の要約:全14章】
第1章では、ペット用CT機レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、ペット用CT機の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、ペット用CT機の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、ペット用CT機の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるペット用CT機業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるペット用CT機市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるペット用CT機の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるペット用CT機産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、ペット用CT機の業界動向、ドライバー、課題、リスクを分析します
第10章では、ペット用CT機に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、ペット用CT機産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、ペット用CT機の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、ペット用CT機市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/682168/pets-ct-machine
関連レポートの推奨:
世界ペット用CT機市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com