2026LEOアンテナ市場規模マップ:シェア・動向・フレームワーク
LPI世界LEOアンテナレポートによると、2025年の世界LEOアンテナ市場規模は2261.0百万ドルであり、2026年には2906.76百万ドル、2032年には4386.78百万ドルに増加する見通しです。2026年から2032年までのCAGRは7.10%であり、Mechanical Antenna、Semiconductor Antenna、Liquid Crystal Antennaなどのセグ
LP Informationは、LEOアンテナの製品定義、技術方式、市場規模、競争環境、用途構成、地域構造およびサプライチェーンの変化を分析した市場調査を実施しています。低軌道衛星ブロードバンドコンステレーションの拡大に伴い、LEOアンテナは専門的な衛星通信設備から、大量導入されるユーザー端末、企業通信、海事通信、航空機通信、モビリティおよび政府通信向けインフラへと用途を広げています。
LEOアンテナ(Low Earth Orbit Antenna)とは、一般に地上約160~2,000kmの低地球軌道を周回する衛星とのRF通信リンクを確立し、信号の送受信、衛星追尾、ビーム制御、衛星・ビーム切替およびデータ伝送を行うアンテナまたは統合型アンテナ端末です。
LEO衛星は地上端末に対して高速で移動するため、広い走査角、迅速なビームステアリング、衛星間の高速ハンドオーバーが重要となります。主な製品形態として、電子走査式の平面フェーズドアレイアンテナと、機械駆動式の指向性・パラボラアンテナがあり、アンテナ、RFフロントエンド、ビームフォーミングIC、モデム、電源および制御ソフトウェアを一体化した端末への移行が進んでいます。Starlinkは電子フェーズドアレイを採用し、HughesおよびIntellianもLEOネットワーク向け電子走査型平面端末を展開しています。
主要用途には家庭・企業向け衛星ブロードバンド、携帯基地局バックホール、海事通信、航空機インターネット、鉄道・車両通信、遠隔地通信、緊急通信、公共安全および政府・防衛通信があります。
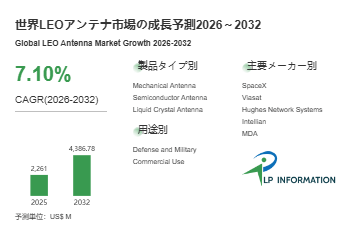
LP Informationの初期調査によると、2025年の世界LEOアンテナ市場規模は約US$2,261 百万であり、2032年には約US$4,386 百万に達すると予測され、2026~2032年のCAGRは約7.10%です。対象市場は主に電子走査アレイアンテナ、平面型ユーザーアンテナ、機械追尾型アンテナ、およびRF・ビーム制御機能を一体化した関連端末ハードウェアで構成されます。
需要拡大の中心は、大規模LEOブロードバンドコンステレーションの継続的な展開とユーザー端末数の増加です。さらに企業ネットワーク、携帯通信バックホール、海事、航空、公共安全、政府通信への導入が新たな成長源となっています。供給側では電子走査方式、RF半導体、ビームフォーミングIC、低消費電力設計および量産技術への投資が進んでいます。ESAはKaバンドを使用したLEO衛星と5G NTNの直接接続実証を行っており、小型地上端末を用いた衛星5G通信の開発も進めています。
世界のLEOアンテナ産業は、技術実証中心の段階から本格的な商用量産・導入段階へ移行しており、今後の増加需要は既存コンステレーションの端末拡大、新規LEOネットワーク、企業・政府ユーザーの増加、航空・海事・陸上モビリティ市場から生じると考えられます。
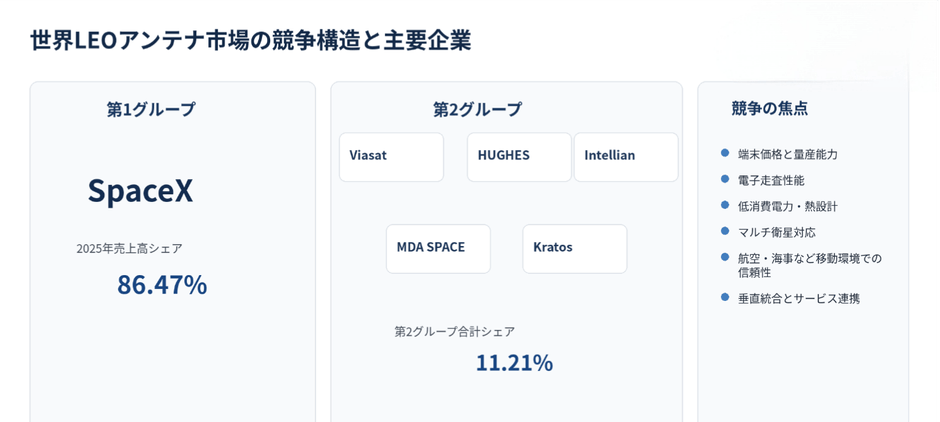
世界市場は高い集中度を示しています。LP Informationの調査統計によると、2025年はSpaceXが第1グループを形成し、世界売上高の約86.47%を占めています。第2グループにはViasat、Hughes Network Systems、Intellian、MDA、Kratosなどが含まれ、合計シェアは約11.21%です。その他には衛星通信機器メーカー、地域系端末メーカー、専門アンテナメーカーおよび新規電子走査アンテナ企業があります。
現在の競争軸は単純なアンテナ利得や追尾性能だけではなく、端末価格、消費電力、RF半導体技術、量産能力、ネットワークとの統合、認証、耐環境性およびマルチコンステレーション対応へ拡大しています。SpaceXは衛星コンステレーション、通信ネットワーク、ユーザー端末を統合した事業構造を有します。HughesはOneWeb向けゲートウェイ電子機器、コアモジュールおよびESA端末技術を展開し、衛星端末の累計生産実績が1,000万台を超えるとしています。Intellianは独自のフェーズドアレイ用チップセットを開発するとともに、韓国の自社設備で端末を生産しています。 今後は低コスト化、薄型化、高効率化、熱設計、多衛星ハンドオーバー、マルチ軌道対応および自動量産能力がより重要になります。
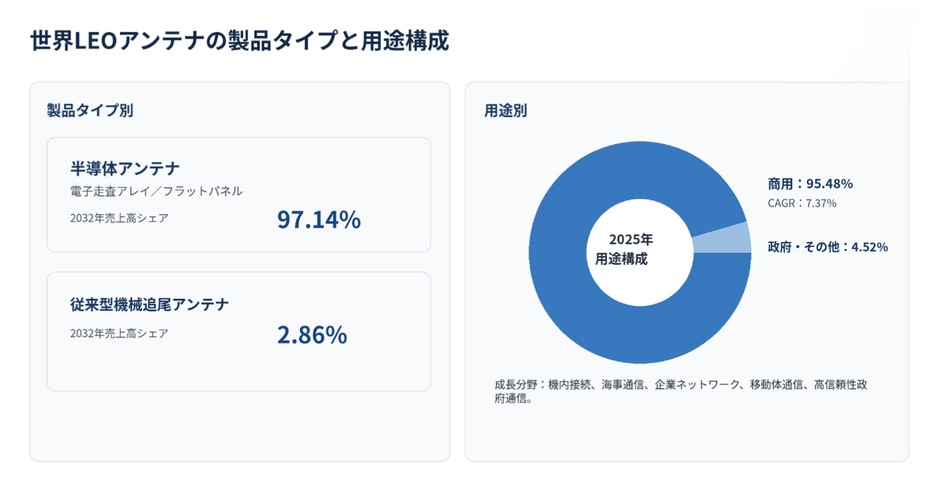
技術方式では、LEOアンテナは主に半導体アンテナ・電子走査アレイアンテナと従来型機械追尾アンテナに分類できます。半導体型ではビームフォーミングIC、RFデバイス、位相・ベクトル制御回路および多数のアンテナ素子を用いて電子的にビーム方向を変更します。低背化、高速応答、機械部品削減、量産性といった利点から、LEOユーザー端末の主要方式となっています。
LP Informationの調査統計によると、2032年には半導体アンテナが世界売上高の約97.14%を占める見通しです。Intellianは独自のベクトルアンプ型フェーズドアレイチップセットによる電子ビーム制御を採用しており、Hughesも衛星およびビーム間の連続ハンドオーバーが可能な電子走査型平面アンテナを展開しています。 一方、機械追尾型はゲートウェイ局、試験・測定、テレメトリー、大口径・高利得用途などで引き続き使用されます。ViasatはLEO追尾用3.7m Kaバンドアンテナシステムを提供しています。
用途別では商用と政府・その他専門用途に大別できます。2025年の商用用途は売上高の約95.48%を占め、今後のCAGRは約7.37%と見込まれます。住宅・企業ブロードバンド、携帯通信バックホール、海事、航空およびモビリティ通信が主要需要源です。政府・専門用途では市場規模は比較的小さいものの、セキュリティ、耐環境性能、迅速展開、冗長化および高信頼通信が求められるため、製品単価・付加価値が高くなる傾向があります。
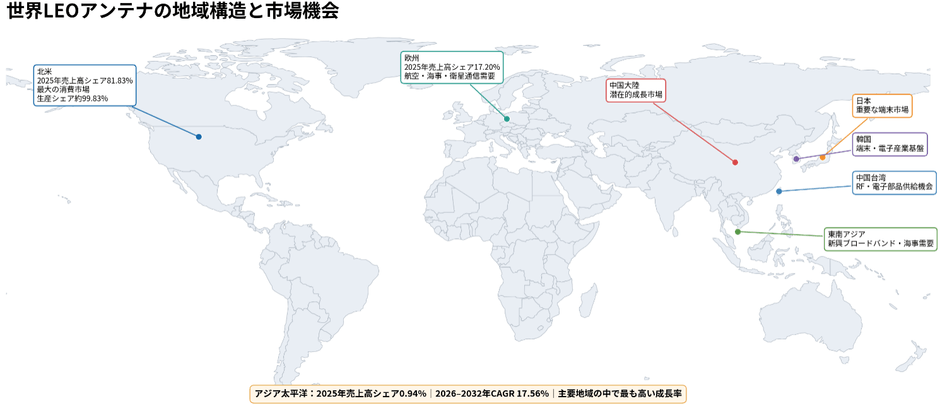
LP Informationの調査統計によると、2025年の世界LEOアンテナ売上高では北米が約81.83%を占め、最大の消費市場となっています。次いで欧州が約17.20%、アジア太平洋が約0.94%です。北米の高いシェアは、大規模LEOネットワークの早期商用化、大量のユーザー端末導入、成熟した衛星通信需要、および主要メーカーの集中が背景にあります。欧州ではEutelsat OneWebを中心としたLEO通信、航空・海事、政府通信および欧州独自の衛星通信基盤が市場形成を支えています。
アジア太平洋地域は現在の市場規模こそ小さいものの、LP Informationでは2026~2032年のCAGRを約17.56%と見込んでおり、主要地域の中で最も高い成長率となる見通しです。遠隔地域通信、島嶼部接続、海事通信、企業ネットワーク、航空通信および地域LEOシステムが主な成長機会です。韓国に本社を置くIntellianは、陸上固定、海事、モビリティ、政府用途向けの電子走査型LEO端末を展開しています。
生産面では、LP Informationの調査統計によると、2025年の北米の世界生産量シェアは約99.83%です。SpaceXの大規模端末生産がこの集中構造の中心であり、HughesもOneWeb向けLEO平面ESAを米国メリーランド州の工場で製造していることを公表しています。 今後はアジアにおけるRF半導体、PCB、電子部品、フェーズドアレイおよび端末製造能力の向上により、供給網が徐々に多極化すると考えられます。
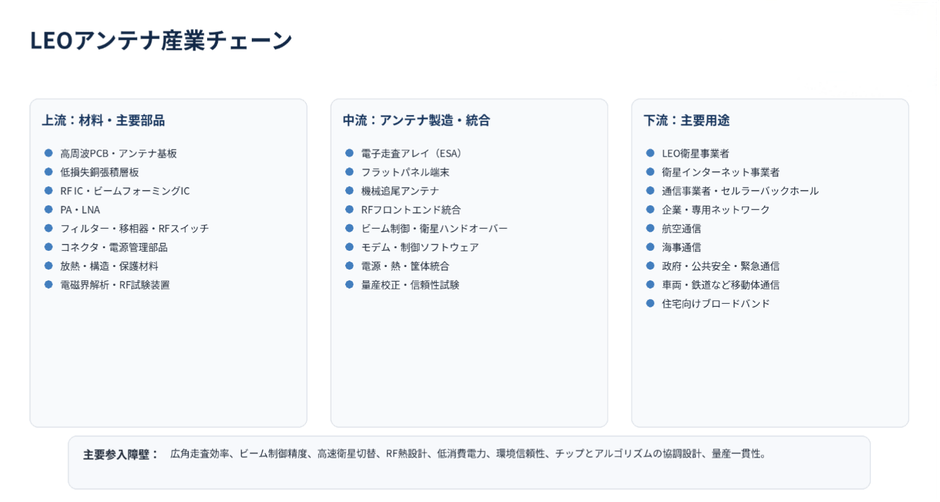
LEOアンテナの上流には高周波PCB・アンテナ基板、低損失銅張積層板、RF IC、ビームフォーミングIC、パワーアンプ、低雑音アンプ、フィルター、移相器、RFスイッチ、コネクタ、電源管理IC、プロセッサ、放熱材料、筐体・防護材料などがあります。また、電磁界シミュレーション、アンテナアレイ設計、RF測定、電波暗室、半導体パッケージングおよび自動実装設備も不可欠です。機械追尾方式では精密サーボモーター、回転機構、エンコーダー、アンテナ制御装置も必要となります。中流メーカーはアンテナ開口、RFフロントエンド、ビームフォーミング回路、モデム、制御ソフトウェア、電源および筐体を統合して電子走査アレイ、平面端末または高利得追尾システムを製造します。下流にはLEO衛星事業者、衛星インターネット事業者、通信キャリア、企業ネットワーク、航空会社、船舶事業者、政府機関、公共安全組織および個人ユーザーがあります。技術障壁は広角走査効率、低サイドローブ、高精度ビーム制御、多衛星切替、RF熱設計、低消費電力、耐環境性および量産時の校正精度に集中します。今後はRF半導体、ビームフォーミングIC、アレイ設計、先端パッケージ、制御アルゴリズムおよび大規模自動生産の価値がさらに高まる見通しです。
LEOアンテナの商用化には無線周波数・軌道資源に関する規制、通信端末認証、衛星ネットワーク運用許可に加え、用途に応じて航空、海事、サイバーセキュリティおよび政府関連認証への対応が必要です。技術面では、利得、走査範囲、EIRP/G/T、消費電力、厚さ、放熱性能および製造コストを同時に最適化する必要があります。さらにRF半導体や高周波基板の供給、周波数調整、コンステレーション間の仕様差および端末価格低下がメーカーの収益性に影響する可能性があります。
今後数年間は、平面化、電子走査化、半導体化、高集積化、マルチビーム化、複数衛星接続、マルチコンステレーション対応、低消費電力化、低コスト化が主要技術方向になると予想されます。LEO通信が固定ブロードバンドから企業ネットワーク、携帯バックホール、航空、海事、鉄道、緊急通信および政府市場へ広がることで、アンテナ端末の潜在市場は拡大します。ESAによる5G NTN実証や、LEOとGEOの双方に接続可能なマルチ軌道フェーズドアレイ端末の開発は、次世代市場が単一コンステレーション専用端末から統合型衛星通信端末へ移行する可能性を示しています。
【 LEOアンテナ 報告書の章の要約:全14章】
第1章では、LEOアンテナレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、LEOアンテナの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、LEOアンテナの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、LEOアンテナの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるLEOアンテナ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるLEOアンテナ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるLEOアンテナの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるLEOアンテナ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、LEOアンテナの業界動向、ドライバー、課題、リスクを分析します
第10章では、LEOアンテナに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、LEOアンテナ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、LEOアンテナの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、LEOアンテナ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/588297/leo-antenna
関連レポートの推奨:
世界LEOアンテナ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com