エンドツーエンド自動運転市場調査:規模・状況・調べ方・算出方法、CAGR 35.5%の超高成長
LPI世界エンドツーエンド自動運転分析レポートによると、世界エンドツーエンド自動運転市場規模は7165.25百万ドルであり、将来的には44288.41百万ドルに達し、CAGRは35.47%です。Hardware、Software/Servicesなどのセグメントが成長のゴールデンラッシュとなっています。
LP Informationはこのほど、「世界エンドツーエンド自動運転市場の成長予測2026~2032」を発表しました。本レポートでは、エンドツーエンド自動運転の技術アーキテクチャ、モジュール型E2Eと一体型E2E、市場規模、ハードウェアとソフトウェアの価値構造、乗用車・商用車用途、地域構造、競争環境および商用化モデルを分析しています。マルチモーダルAI、車載高性能コンピューティング、走行データクローズドループ、OTA技術の成熟に伴い、エンドツーエンド自動運転はアルゴリズム実証から量産車・運営車両への本格展開へ移行しています。
1 モジュール型E2Eから一体型E2Eへ技術統合が進展
エンドツーエンド自動運転は、カメラ、レーダー、必要に応じたLiDAR、位置情報、車両状態などの複数センサー入力を、データ駆動型ディープラーニングモデルによって、運転意図、目標軌道、ステアリング、アクセル、ブレーキなどの実行可能な出力へ直接変換するインテリジェントドライビングアーキテクチャです。
現在は主に2つの実装方式があります。モジュール型E2E(Modular E2E)は、認識と意思決定・計画にニューラルネットワークを使用しながら、オブジェクトリスト、Occupancy、BEV特徴量などのエンジニアリングインターフェースを残し、段階的な検証と量産化を容易にします。
一体型E2E(One-piece E2E)は、認識、予測、計画、場合によっては一部制御までを単一のポリシーネットワークまたは大規模モデルへ統合し、最終的な運転タスクに対して共同最適化します。
より高い安全性が要求される市場では、E2Eポリシーモデルとマルチモーダル基盤モデル、さらにシステムレベルの安全ガードレールを組み合わせた冗長アーキテクチャも重要性を高めています。
2 市場は高成長の商用化フェーズへ
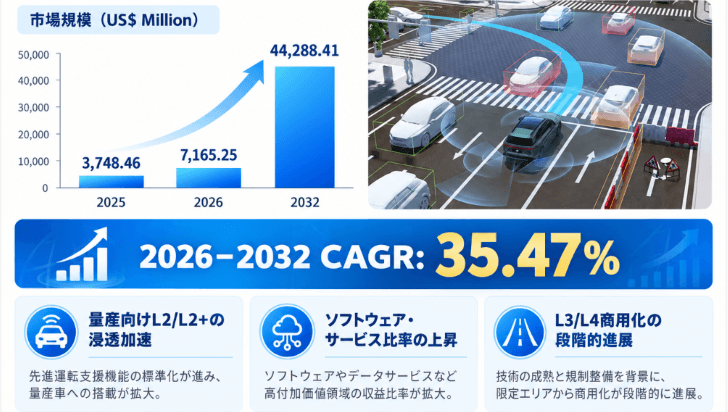
LP Informationの調査によると、世界エンドツーエンド自動運転市場は2025年に約US$3.75 Billion、2026年には約US$7.17 Billionへ拡大すると見込まれています。2026~2032年のCAGRは約35.47%で、2032年には約US$44.29 Billionに達すると予測されます。
2025年時点では、業界全体は依然として商用化初期にあります。企業ごとの研究開発、量産導入、車両運営、ソフトウェア収益化の進捗差が大きく、粗利益率は約3.26%~87.13%と幅広い状況です。
3 価値構造はハードウェア中心からソフトウェア・サービスへ移行
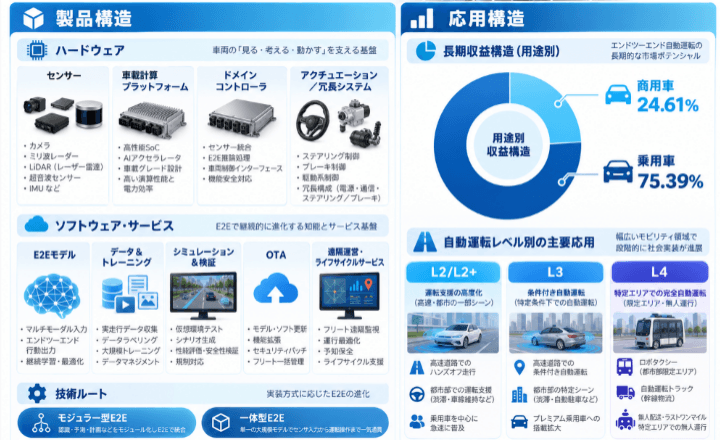
市場は大きくHardwareとSoftware & Servicesに分類できます。
ハードウェアには、カメラ、レーダー、LiDAR、ADASドメインコントローラ、AIアクセラレータ、車載ネットワーク、電源・熱管理、ステアリング・ブレーキ・シャシーの冗長アクチュエーションなどが含まれます。
ソフトウェア&サービスには、E2Eポリシーモデル、データ・トレーニングパイプライン、シミュレーション、評価ツール、車載ランタイム、ミドルウェア、安全制約、OTA、ODD管理、遠隔サポート、回帰検証、ライフサイクルサービスなどが含まれます。
今後はOTAによる機能拡張と継続サービスの普及により、ソフトウェア&サービスの価値比率が徐々に上昇するとみられます。
4 乗用車が最大市場、商用車は長期的にシェア上昇
乗用車は現在、エンドツーエンド自動運転の最大用途です。量産市場では主にL2/L2+として導入され、車両標準装備・オプション+ソフトウェア機能アンロック+サブスクリプション+OTAという形で収益化されています。
一方、商用車では車両稼働率が高く、1マイル当たりの運行コストを明確に評価しやすいため、長期的に市場シェアが高まると予測されます。
2035年には、乗用車が世界エンドツーエンド自動運転市場の約75.39%、商用車が約24.61%を占める見通しです。
5 アジア太平洋が最大市場を維持
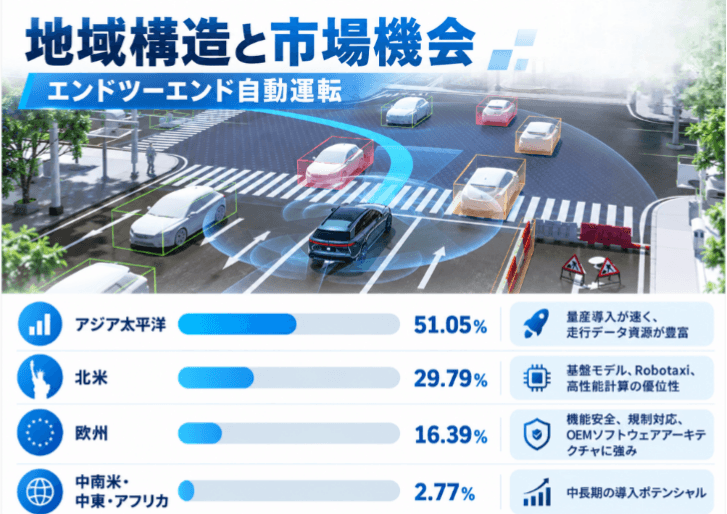
アジア太平洋は、中国の大規模なスマートカー市場、短い車種開発サイクル、国内AIエコシステム、豊富な量産走行データを背景に、世界最大のエンドツーエンド自動運転市場を維持すると予測されます。2035年には世界市場の約51.05%を占める見通しです。
北米は約29.79%で、AI基盤モデル、高性能コンピューティング、自動運転ソフトウェア、Robotaxiなどに強みがあります。
欧州は約16.39%で、機能安全、責任分界、データガバナンス、規制対応、OEMによる車両ソフトウェアアーキテクチャの管理を重視する市場となっています。
6 OEM・自動運転企業・Robotaxi事業者が競争
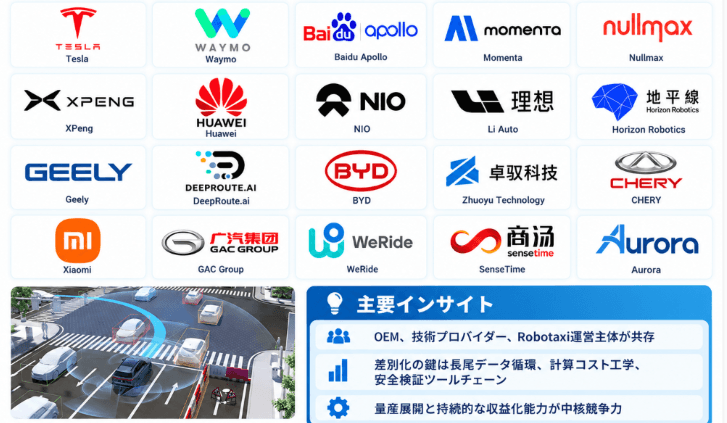
主要参加企業には、Tesla、Waymo(Alphabet)、comma.ai、Aurora、Baidu Apollo、Momenta、Nullmax、XPeng、Huawei、NIO、Li Auto、Horizon Robotics、Geely、DeepRoute.ai、BYD、Shenzhen Zhuoyu Technology、CHERY、Xiaomi、GAC Group、SenseTime、WeRideなどがあります。
Tesla、XPeng、NIO、Li Auto、BYD、Geely、Xiaomiなどは、完成車プラットフォームとインテリジェントドライビングソフトウェアを統合した量産型モデルを展開しています。
Momenta、DeepRoute.ai、Zhuoyu、Nullmaxなどは、自動運転アルゴリズムと量産ソリューションにより重点を置いています。一方、Waymo、WeRide、Baidu Apolloは、より高レベルの自動運転運営にも関与しています。
今後の競争力は、ロングテールデータのクローズドループ効率、モデル汎化性能、計算コスト、安全検証ツールチェーン、量産エンジニアリング、監査可能なコンプライアンス、持続可能な収益モデルによって左右されます。
7 データ・計算資源・検証体系が主要参入障壁
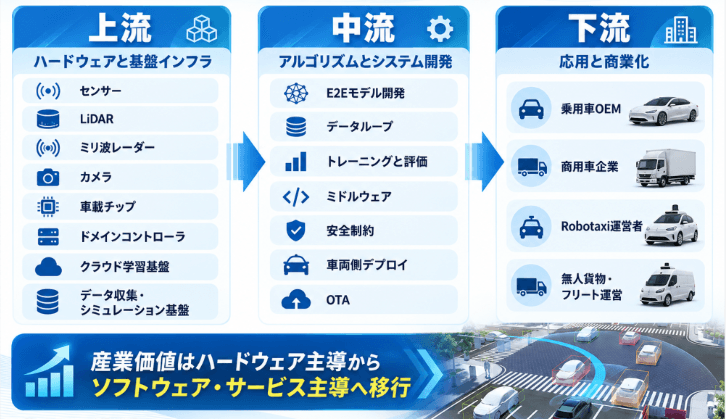
上流には、カメラ、レーダー、LiDAR、高性能車載SoC、ドメインコントローラ、車載ネットワーク、ドライブ・バイ・ワイヤシステムに加え、AIトレーニングクラスター、クラウド、データ処理、シミュレーション基盤があります。
中流では、データクローズドループ、基盤モデル、E2Eポリシーモデル、トレーニング、シミュレーション、評価、車載展開、モデル最適化、安全制御、OTAが価値の中心となります。
下流は乗用車OEM、商用車メーカー、Robotaxi、無人物流フリートなどで構成されます。
E2Eの長期的な技術障壁は単一のモデル構造ではなく、データ収集―学習―評価―展開―実走行フィードバックを高速で回す能力にあります。
8 安全検証・規制・収益化が規模拡大の鍵
E2Eモデルは確率的な出力を持つため、実用化では単独の「ブラックボックス」として導入されるケースは限定的です。量産システムでは、安全制約、フォールバック、L2/L3向けドライバーモニタリング、診断、可観測性、シミュレーション、回帰試験などが必要です。
L3は規制、責任分界、ODDの制約を強く受けるため、限定された条件から展開される可能性が高いとみられます。L4ではRobotaxiや無人物流などの運営サービスとして価値を提供するケースが多く、事業規模は単純な搭載台数よりも走行距離、運行回数、車両稼働率によって評価されます。
総じてエンドツーエンド自動運転は、単なるアルゴリズム変更ではなく、ルール中心からデータ中心へ、モジュール単位の最適化から最終タスクの共同最適化へ、売り切り型車両機能からOTA・継続サービス型収益へという、インテリジェントドライビング産業全体の構造転換を意味します。
【 エンドツーエンド自動運転 報告書の章の要約:全14章】
第1章では、エンドツーエンド自動運転レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、エンドツーエンド自動運転の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、エンドツーエンド自動運転の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、エンドツーエンド自動運転の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるエンドツーエンド自動運転業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるエンドツーエンド自動運転市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるエンドツーエンド自動運転の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるエンドツーエンド自動運転産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、エンドツーエンド自動運転の業界動向、ドライバー、課題、リスクを分析します
第10章では、エンドツーエンド自動運転に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、エンドツーエンド自動運転産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、エンドツーエンド自動運転の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、エンドツーエンド自動運転市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/601268/end-to-end-autonomous-driving
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com