日本の次世代シーケンシング市場、2034年までに80.2億米ドル規模へ拡大 年平均成長率(CAGR)22.18% | IMARCグループ
精密腫瘍学分野における保険適用の拡大、政府主導のゲノム関連施策、シーケンシングコストの急速な低下が成長を牽引
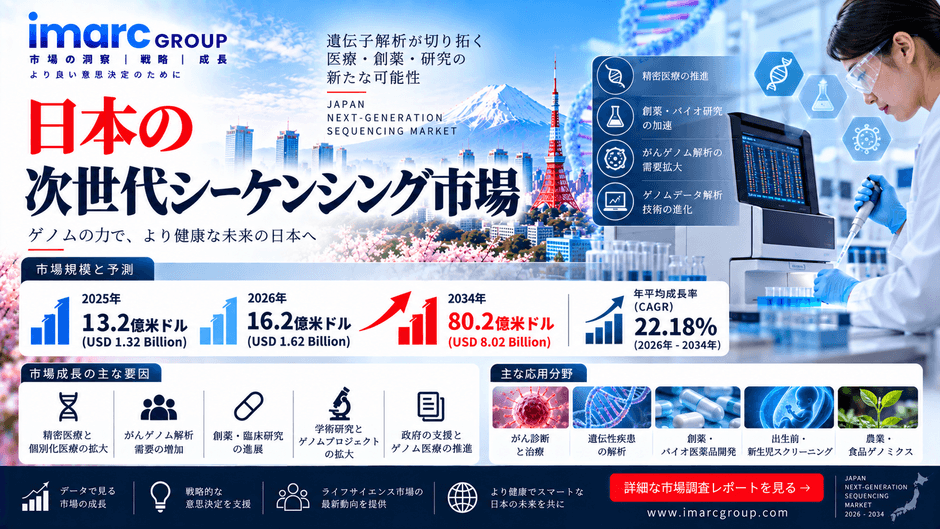
東京 — IMARCグループの最新レポート「日本の次世代シーケンシング市場規模・シェア・動向および予測:シーケンシングタイプ別、製品タイプ別、技術別、用途別、エンドユーザー別、地域別、2026年-2034年」によると、日本の次世代シーケンシング(NGS)市場規模は2025年の13.2億米ドルから2026年には16.2億米ドルに拡大しました。同市場は2026年から2034年の予測期間中、年平均成長率(CAGR)22.18%で推移し、2034年までに80.2億米ドルに達すると予測されています。
市場概要(主要指標)
- 2025年の市場規模: 13.2億米ドル
- 2026年の市場規模: 16.2億米ドル
- 2034年の市場予測: 80.2億米ドル
- 市場成長率(2026年-2034年): 22.18%
- 製品タイプ別首位: 試薬・消耗品、54.2%シェア(2025年)
- 用途別首位: バイオマーカー・がん分野、32.6%シェア(2025年)
- 地域別首位: 関東地方、39.1%シェア(2025年)
サンプルPDFのご請求はこちら: https://www.imarcgroup.com/japan-next-generation-sequencing-market/requestsample
市場概況
次世代シーケンシング(NGS)とは、核酸分子を迅速かつハイスループット、低コストで解析する大規模並列シーケンシング技術を指します。日本の次世代シーケンシング市場は、ショートリード型プラットフォーム、ロングリード型プラットフォーム、試薬・消耗品、ソフトウェア・サービス、国内外のプロバイダーが提供するエンドツーエンドのシーケンシングサービスにまで及びます。本産業はライフサイエンス研究、臨床診断、医薬品創薬の交差点に位置しており、厚生労働省(MHLW)のがんゲノム医療制度、AMED(国立研究開発法人日本医療研究開発機構)が主導する希少疾患研究、バイオバンク・ジャパンの検体収集拡大、そしてこの10年間で大幅に低下し続けているゲノム解析あたりのコストによって形作られています。
AIが日本の次世代シーケンシング市場の未来をどう変えるか
- AIによるバリアントコーリング・解釈の高度化: AIおよび機械学習モデルが、日本国内の検査機関におけるバリアントコーリング、アノテーション、臨床解釈のあり方を変えつつあります。GoogleのDeepVariant、Illumina DRAGEN、GATK、さらに国内で独自開発されたAIパイプラインなどが、臨床ゲノム解析のターンアラウンドタイム短縮と一貫性向上に寄与しています。
- クラウドベースゲノミクスとフェデレーテッドデータ基盤: AWS HealthOmics、Microsoft Azure Genomics、Illumina Connected Analyticsなどのクラウドベースゲノミクスプラットフォームが日本国内で急速に普及しており、フェデレーテッド型データアーキテクチャとPMDA(医薬品医療機器総合機構)準拠のデータ常駐要件への対応が、各機関のゲノムデータ管理・共有のあり方を再構築しています。
- AI対応プラットフォームのロードマップ: 2026年2月、Illuminaは「TruPath Genome」を発売するとともに、NovaSeq Xシリーズの包括的なロードマップを発表しました。シーケンシング出力の増加、Q70品質スコアまでの精度向上、ターンアラウンドタイムの短縮などが含まれ、大規模ゲノム研究の生産性向上とコスト削減が期待されています。
日本の次世代シーケンシング市場の動向と推進要因
精密腫瘍学分野の拡大が主要な成長推進要因となっています。日本のがんゲノム医療制度では、国民健康保険制度のもとで包括的ゲノムプロファイリング検査が保険適用されており、Foundation Medicine CDxやOncoGuide NCCオンコパネルは、がんゲノム医療中核拠点病院における標準治療プロセスに組み込まれています。
政府主導のゲノム関連施策も、シーケンシング基盤への継続的な資本投入を後押ししています。AMEDが資金提供する未診断疾患イニシアチブ(IRUD)、バイオバンク・ジャパン、ゲノムコホート事業などにより、研究機関・臨床機関のシーケンシング能力は拡大を続けています。また、ゲノム解析あたりのコストはこの10年間で大幅に低下しており、Illumina NovaSeq XやPacBio Revioなどの新世代プラットフォームがサンプルあたりのコストをさらに引き下げ、適用可能なユースケースを広げています。
製薬企業・CROからの需要も成長を加速させています。武田薬品工業、アステラス製薬、第一三共、エーザイなど日本の製薬企業は、ターゲット同定、バイオマーカー探索、コンパニオン診断薬開発においてNGSの活用をさらに深めており、日本国内外のCROもこれに応じてシーケンシングサービス能力を拡大しています。
カスタマイズレポートのご相談はこちら: https://www.imarcgroup.com/request?type=report&id=19919&flag=E
市場を牽引する政府施策・規制動向
厚生労働省(MHLW)のがんゲノム医療制度では、国民健康保険制度のもとで包括的ゲノムプロファイリング検査が保険適用されており、Foundation Medicine CDxやOncoGuide NCCオンコパネルはがんゲノム医療中核拠点病院における標準検査となっています。2024年から2025年にかけて、対象患者層の保険適用範囲は着実に拡大しています。
国立研究開発法人日本医療研究開発機構(AMED)は、未診断疾患イニシアチブ(IRUD)、バイオバンク・ジャパン、ゲノムコホート事業に資金を提供し、全国の研究機関・臨床機関のシーケンシング基盤に継続的な資本を投入しています。また、個人情報保護法および関連するゲノム・臨床研究に関する倫理指針により、国内で事業を展開するすべてのNGSサービスプロバイダーには、慎重な同意管理、安全なデータホスティング、継続的なコンプライアンス投資が求められています。
市場セグメンテーション分析
シーケンシングタイプ別:
- 全ゲノムシーケンシング
- ターゲットリシーケンシング
- 全エクソームシーケンシング
- RNAシーケンシング
- ChIPシーケンシング
- デノボシーケンシング
- メチル化シーケンシング
- その他
製品タイプ別:
- 試薬・消耗品 — 54.2%シェア(首位セグメント)
- 機器 — 27.6%シェア
- ソフトウェア・サービス — 18.2%シェア
試薬・消耗品が首位を占めており、病院・製薬・学術機関のシーケンシングワークフロー全体にわたるライブラリー調製キット、フローセル、プライマー、酵素、試薬カートリッジなどの継続的需要に支えられています。同セグメントは予測期間を通じて推定CAGR23.4%と、製品タイプの中で最も高い成長率を記録する見込みです。機器は、教育病院、がんセンター、受託研究機関(CRO)でのシーケンサー導入を反映しており、NovaSeq X、NextSeq 2000、MiSeq、Ion Torrent、PacBio Revio、Oxford Nanopore PromethIONなどのプラットフォームが国内導入ベースの上位を占めています。ソフトウェア・サービスは、バリアントコーリングパイプライン、バイオインフォマティクス解析、アウトソーシング型シーケンシングサービスの需要に牽引され、第2階層セグメントの中で最も急成長しています。
技術別:
- シーケンシング・バイ・シンセシス
- イオン半導体シーケンシング
- 単分子リアルタイムシーケンシング
- ナノポアシーケンシング
- その他
用途別:
- バイオマーカー・がん分野 — 32.6%シェア(首位セグメント)
- 創薬・個別化医療 — 24.7%シェア
- 遺伝子スクリーニング — 16.8%シェア
- 診断 — 13.9%シェア
- 農業・動物研究 — 7.6%シェア
- その他 — 4.4%シェア
バイオマーカー・がん分野が首位を占めるとともに、予測期間を通じて推定CAGR26.8%と用途別で最も高い成長率を記録する見込みです。これは日本のがん罹患率の高さと、保険適用された臨床ワークフローへの包括的ゲノムプロファイリングの統合を反映しています。創薬・個別化医療は、ターゲット同定やコンパニオン診断薬開発にNGSを活用する日本の製薬企業によって牽引されており、遺伝子スクリーニングはキャリアスクリーニング、出生前検査、遺伝性疾患パネル検査に支えられています。
エンドユーザー別:
- 学術機関・研究センター
- 病院・クリニック
- 製薬・バイオテクノロジー企業
- その他
地域別:
- 関東地方 — 39.1%シェア(首位地域)
- 関西・近畿地方 — 18.7%シェア
- 中部地方 — 13.4%シェア
- 九州・沖縄地方 — 9.5%シェア
- 東北地方 — 6.2%シェア
- 中国地方 — 5.0%シェア
- 北海道地方 — 4.6%シェア
- 四国地方 — 3.5%シェア
関東地方が首位を占めており、東京大学、理化学研究所横浜、AMED、国立がん研究センター中央病院、バイオバンク・ジャパンなどが集積する東京・横浜・つくばの各クラスター、さらに国内がんゲノム医療中核拠点病院の大半がこの地域に集中していることが背景にあります。関西・近畿地方は大阪・京都・神戸を中心に、京都大学、大阪大学、武田薬品工業やアステラス製薬といった製薬企業の研究開発拠点に支えられています。中部地方は名古屋大学や藤田医科大学が牽引役となっています。
日本の次世代シーケンシング市場における主要企業
本レポートで取り上げられている主要企業は以下の通りです:
- Illumina Inc.(イルミナ)
- Thermo Fisher Scientific Inc.(サーモフィッシャーサイエンティフィック)
- Pacific Biosciences of California Inc.(パシフィックバイオサイエンシズ)
- Oxford Nanopore Technologies Plc(オックスフォード・ナノポア・テクノロジーズ)
- F. Hoffmann-La Roche Ltd(ロシュ)
- BGI Group(BGIグループ)
- QIAGEN(キアゲン)
- Takara Bio Inc.(タカラバイオ)
- Macrogen Inc.(マクロジェン)
日本市場に関するその他のレポートはこちら: https://www.imarcgroup.com/japan-market-research
市場集中度分析
日本の次世代シーケンシング市場は高い集中度を示しています。Illumina単独で2025年の市場収益の50%以上を占めると推定されており、上位5社(Illumina、Thermo Fisher Scientific、Pacific Biosciences、Oxford Nanopore Technologies、F. Hoffmann-La Roche)が合計で市場の80%以上を占めています。残りのシェアは、MGI Tech、QIAGEN、タカラバイオ、マクロジェン、および多数の地域サービス・ソフトウェアプロバイダーに分散しています。Illuminaがショートリード分野で優位性を維持する一方、Pacific BiosciencesとOxford Nanoporeはロングリード分野でシェアを拡大し続けており、MGI Techはコスト競争力のあるシステムで存在感を強めています。
最新動向
2026年2月、Illuminaは「TruPath Genome」を発売するとともに、NovaSeq Xシリーズの包括的なロードマップを発表しました。シーケンシング出力の増加、Q70品質スコアまでの精度向上、ターンアラウンドタイムの短縮などの大幅な性能向上が含まれています。2025年10月、Pacific BiosciencesはRevioおよびVegaシーケンシングプラットフォームの大幅なアップグレードを発表し、新たな「SPRQ-Nx」シーケンシング化学を導入しました。これにより、大規模導入時には1ゲノムあたり300米ドルを下回る価格設定が可能になるなど、これまでで最もコスト効率の高いHiFiゲノム解析の実現が見込まれています。2024年、Thermo Fisher Scientificは、Oncomineベースのコンパニオン診断薬および国立がん研究センター東病院との戦略的提携を通じて腫瘍学分野のNGS事業を拡大するとともに、Ion Torrent Genexusシステムによる自動化されたサンプル・トゥ・アンサー型ワークフローを推進しました。
本レポートで分かること
- 2020年から2034年にかけての日本の次世代シーケンシング市場の過去実績・予測市場規模および成長動向
- シーケンシングタイプ別、製品タイプ別、技術別、用途別、エンドユーザー別、地域別のセグメント分析
- 市場推進要因、課題、機会に関する詳細な分析
- 主要シーケンシングプラットフォームプロバイダーの競争環境および企業プロファイル
- AIを活用したバリアントコーリングやクラウドベースゲノミクスを含む、産業バリューチェーンおよび技術動向の分析
- 関東、関西・近畿、中部、九州・沖縄など各地域の市場インサイト
- ポーターのファイブフォース分析および市場集中度評価
本レポートが有用な読者層
本レポートは、日本市場での事業展開を検討するシーケンシングプラットフォーム・試薬メーカー、技術投資を検討する病院・製薬企業のゲノム解析部門、日本の精密医療・バイオテクノロジー分野を注視する機関投資家、そして日本の次世代シーケンシング市場における競合ベンチマーキングについて顧客に助言するコンサルタントの皆様に向けて作成されています。
よくあるご質問
2026年の日本の次世代シーケンシング市場規模はどの程度ですか?
日本の次世代シーケンシング市場規模は、2026年時点で16.2億米ドルと推定されています。
2034年までの日本の次世代シーケンシング市場の予測はどうなっていますか?
同市場は2026年から2034年にかけて年平均成長率(CAGR)22.18%で成長し、2034年までに80.2億米ドルに達すると予測されています。
日本の次世代シーケンシング市場において、どの製品タイプが首位を占めていますか?
試薬・消耗品が2025年時点で54.2%のシェアを占めて首位であり、ライブラリー調製キット、フローセル、プライマー、試薬カートリッジなどへの継続的な需要に支えられています。
日本の次世代シーケンシング市場において、どの用途が主導的な地位を占めていますか?
バイオマーカー・がん分野が2025年時点で32.6%を占めて主導しており、日本のがん罹患率の高さと、保険適用された包括的ゲノムプロファイリングの普及を反映しています。
日本の次世代シーケンシング市場で最大のシェアを占める地域はどこですか?
関東地方が2025年時点で39.1%のシェアを占めて首位であり、東京・横浜・つくばの研究クラスターが背景にあります。
日本の次世代シーケンシング市場における主要企業はどこですか?
主要企業には、Illumina Inc.、Thermo Fisher Scientific Inc.、Pacific Biosciences of California Inc.、Oxford Nanopore Technologies Plc、F. Hoffmann-La Roche Ltd、BGI Group、QIAGEN、Takara Bio Inc.、Macrogen Inc.が含まれます。
AIは日本の次世代シーケンシング市場をどのように変えていますか?
AIは、Illumina DRAGEN、Google DeepVariant、GATKなどのツールを通じて、バリアントコーリング、アノテーション、臨床解釈のあり方を変えつつあり、日本国内の臨床検査機関におけるターンアラウンドタイムの短縮と一貫性の向上に寄与しています。
IMARCグループについて
IMARCグループは、世界で最も意欲的な変革者たちが持続的なインパクトを創出できるよう支援する、グローバル経営コンサルティングファームです。市場参入・事業拡大に関する包括的なサービス群を提供しており、詳細な市場評価、実行可能性調査、会社設立支援、工場設立支援、規制認可・ライセンス取得支援、ブランディング、マーケティング・販売戦略、競争環境・ベンチマーキング分析、価格・コスト調査、調達調査などを手掛けています。
お問い合わせ
IMARCグループ 〒438-0111 静岡県磐田市加茂563-13 メール: sales@imarcgroup.com 電話: +1-631-791-1145 ウェブサイト: www.imarcgroup.com