プレスリリース
電動掃除車マーケットリサーチ:調査方法+業界分析+売上規模
LPI世界電動掃除車レポートによると、2025年の世界電動掃除車市場規模は4280.00百万ドルであり、2026年には4857.80百万ドル、2032年には10385.20百万ドルに増加する見通しです。2026年から2032年までのCAGRは13.50%であり、<2 Tons、2-5 Tons、>5 Tonsなどのセグメントが成長のゴールデンラッシュとなっています。
電動掃除車
電動掃除車は、道路、街路、大規模な屋外路面の清掃向けに設計された電動駆動の専門用清掃車両であり、車両の走行と、清掃、吸引、洗浄、粉塵抑制、ごみ収集機能を統合しています。小型の乗用型電動スイーパーと比較して、電動掃除車は通常、専用または商用車タイプのシャーシ、大容量の水タンク・ごみ貯蔵システム、より高出力の清掃装置を採用しており、市道、高速道路、空港、港湾、産業団地などの集中的な屋外清掃作業に対応できます。代表的な車両には、牽引バッテリー、電動駆動モーター、パワーエレクトロニクス、サイドブラシ、吸引ノズル、バキュームファン、散水システム、清水タンク、ごみホッパーが組み込まれており、インテリジェントモデルにはさらにカメラ、テレマティクス、経路管理、リモート診断、自動運転システムが搭載される場合もあります。
製品市場規模と成長傾向
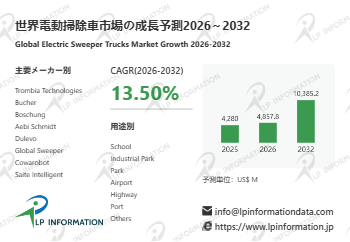
最新のLP Informationレポートによると、世界の電動掃除車市場は2025年に42億8,000万米ドル(4,280百万ドル) に達する見込みであり、年平均成長率(CAGR)は13.5% です。
製品の種類と用途
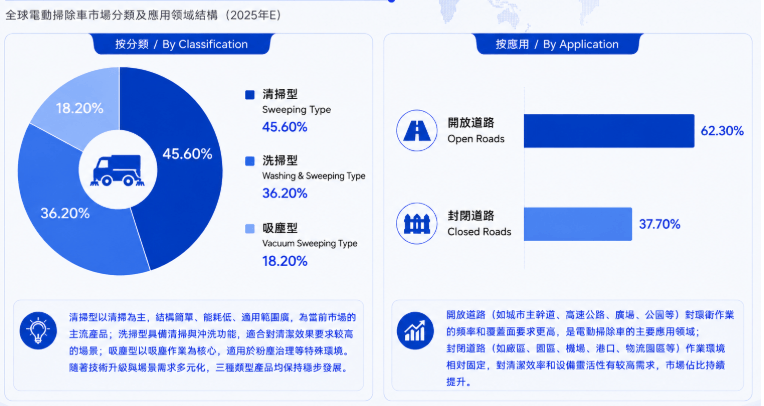
電動掃除車は、作業機能によって主に清掃型、洗浄・清掃型、吸引清掃型に分類されます。清掃型は機械式ブラシとごみ収集機構を中心とした構成で、都市道路、工業団地、公共エリアなどの日常清掃に幅広く適しています。洗浄・清掃型はブラシ清掃、高圧洗浄、汚水回収などの機能を一体化しており、より高い路面清浄度や精密な清掃作業が求められる環境に適しています。吸引清掃型は負圧による粉じんや微細粒子の回収を重視しており、工業団地、鉱山地域、粉じん管理要求の高い作業環境で優位性があります。環境衛生作業が高度化、低粉じん化、多機能化へ進む中、各タイプでは航続性能、清掃効率、インテリジェント制御、複雑な作業環境への適応力の向上が進んでいます。
作業環境別に見ると、電動掃除車の主な用途は開放道路と閉鎖道路に分けられます。開放道路には都市幹線道路、補助道路、広場、公園、その他の公共道路が含まれ、作業面積が広く、走行距離が長く、交通や環境条件の変化も大きいため、航続距離、走行性能、清掃効率、安全性が特に重視されます。一方、閉鎖道路は工業団地、工場、空港、港湾、物流施設、学校、大型商業施設内の道路などが中心で、作業ルートが比較的固定されていることから、低騒音、ゼロ排気ガス、高い小回り性能、連続稼働能力への要求が高くなります。都市のグリーン清掃インフラ整備や産業・物流分野での清掃機械化が進むにつれ、両用途とも従来の燃料式設備から電動化・スマート化された清掃車への転換が進んでいます。
市場参加者
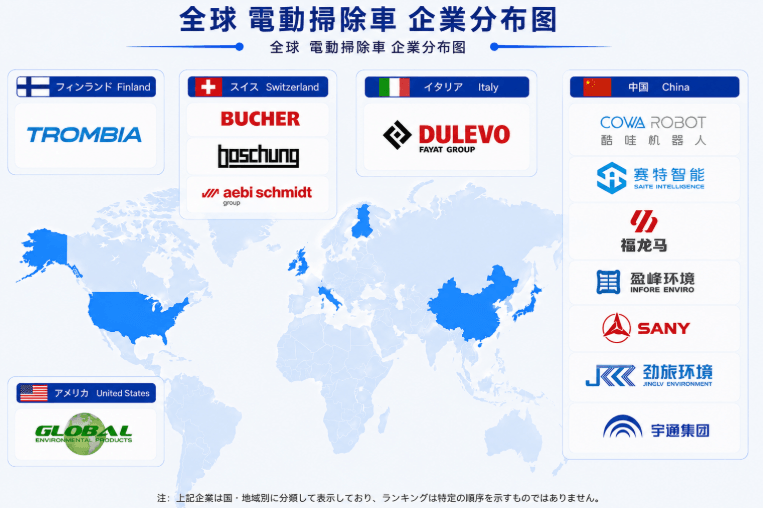
地域別の競争状況を見ると、世界の電動掃除車市場は、欧州、中国、北米を主要な競争地域とする構造が形成されています。欧州では、Trombia Technologies、Bucher、Boschung、Aebi Schmidt、Dulevoなどのメーカーが、専門的な環境衛生機器、機械的信頼性、清掃システムの統合技術、成熟した自治体向け販売チャネルにおいて強い競争力を有しています。一方、中国では、Cowarobot、Saiti Intelligence、Fulongma、Infore Environment、SANY Group、Jinglv Environment Technology、Yutong Groupなどが、新エネルギー商用車のサプライチェーン、バッテリー・電子制御システム、完成車製造、地域密着型のプロジェクト対応力を活かして急速に事業を拡大しており、コスト効率、スマート化、自動運転・無人清掃技術が重要な競争軸となっています。北米では、Global Sweeperに代表される専門メーカーが、都市環境や産業用途における機器の信頼性と用途適応力を重視しています。市場全体では、単純な車両価格や清掃性能を中心とした競争から、「電動プラットフォーム+清掃システム+スマート制御+自動運転/運転支援+車両管理プラットフォーム+アフターサービス」を組み合わせた総合力の競争へと移行しています。欧州企業は高性能な専門機器と技術蓄積、中国企業は電動化、スマート化、コスト競争力でそれぞれ強みを持ち、今後は地域販売網、自治体プロジェクトへの対応力、製品信頼性、ライフサイクルサービスが競争優位を左右する重要な要素になると考えられます。
バリューチェーン
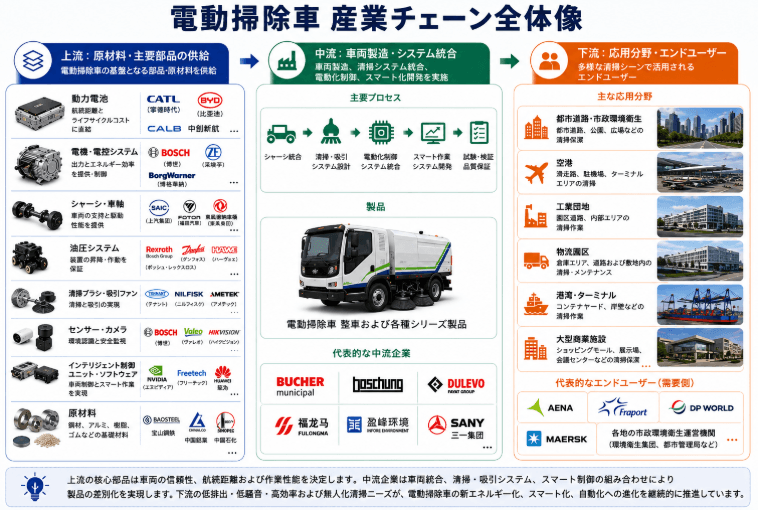
電動掃除車の産業チェーン上流は、主に駆動用バッテリー、電動モーター、電子制御システム、シャーシ・アクスル、油圧システム、清掃ブラシ、吸引ファン、センサー、カメラ、スマートコントローラーなどの主要部品で構成されています。特にバッテリーと電動駆動システムは、航続距離、作業効率、ライフサイクルコストを左右する重要な要素であり、代表的なサプライヤーとしてCATL、BYD、Bosch、ZF、BorgWarnerなどが挙げられます。中流では、Bucher、Boschung、Aebi Schmidt、Dulevo、Fulongma、Infore Environment、SANY Group、Yutong Groupなどの完成車・環境衛生機器メーカーが、車両プラットフォーム、清掃・吸引システム、電動駆動システム、スマート作業システムの統合を行っています。
下流は都市道路、自治体の環境衛生、空港、工業団地、物流施設、港湾、大型商業施設などが主要な用途であり、自治体の環境衛生事業者に加え、Aena、Fraport、DP World、Maerskなどの空港・港湾・物流インフラ運営企業も代表的な需要主体となります。産業チェーン全体では、上流部品が車両の信頼性、航続性能、清掃能力を左右し、中流メーカーは車両統合、清掃技術、スマート制御によって差別化を進めています。一方、下流における低排出、低騒音、高効率、無人清掃への需要拡大が、電動掃除車の電動化・スマート化・自動化を継続的に促進しています。
市場の推進要因:
世界の電動掃除車市場は、導入期から高速成長期への深い移行期にあり、複数の力が重なり合ってこのプロセスを推進しています。ますます厳格化する排出ガス規制とオフロード移動機械の環境基準の継続的強化により、従来の燃料式掃除車はますます大きなコンプライアンス圧力と退出圧力に直面し、清掃車両の電動化代替を直接的に加速させています。同時に、都市化の加速と清掃作業の機械化率向上が、高効率・低騒音・ゼロエミッションの清掃機器に対する強い需要を生み出しており、清掃業界の人手不足と高齢化の進行が自動化・インテリジェント化への堅調な需要をさらに強めています。バッテリー技術と電動駆動システムの継続的進歩により、電動掃除車の航続距離と運用信頼性が大幅に向上し、終日連続作業に対応できるまでになっています。各国政府によるグリーン公共調達への支援と新能源車両の導入・運用に対する多角的なインセンティブ政策も、市場需要を強力に下支えしています。インテリジェントコネクティビティと自動運転技術の融合応用が業界に新たな原動力を注入しており、清掃作業を機械化からデジタル化・インテリジェント化へと飛躍させています。
市場の制約要因:
有望な成長見通しにもかかわらず、電動掃除車業界は複数の阻害要因に直面しています。導入コストの高さが最大の障壁となっています——電動専用車シャーシと三電システムへの初期投資は従来の燃料式車両より大幅に高く、地方自治体の財政予算や中小規模の清掃サービス事業者に大きな資金負担を課しています。充電インフラの不十分さが大規模展開を著しく制約しており、特に県・郷鎮レベルでは充電ネットワークのカバレッジ密度と運用配車柔軟性の間の緊張関係が車両の稼働率と運用効率に直接影響を与えています。極端な気候条件下におけるバッテリー性能には依然として不確実性が存在し、低温環境下での航続距離低下と充電速度低下が寒冷地域のユーザー受容性に課題をもたらしています。技術基準と認証制度の地域間差異が市場横断的展開の複雑性を増大させており、国や地域によって電動専用車の安全規制、電磁両立性、データ管理要件が異なっています。さらに、上流サプライチェーンにおける重要原材料の供給安定性と価格変動が車両コスト構造に継続的に影響を及ぼしており、既存の燃料式車両の価値償却と更新リズムも電動化の全体的な進捗を一定程度遅延させています。
機会:
電動掃除車業界は多角的かつ深層的な構造的発展機会に直面しています。自動運転技術の商業化が業界に全く新しい価値空間を切り開いています——無人清掃運用モデルは実証実験から大規模展開へと移行しつつあり、清掃業界の人手不足を効果的に緩和するだけでなく、清掃作業の効率性限界とコスト構造を再定義しています。海外市場の持続的拡大は国産電動掃除車に広大な成長余地を提供しており、新興市場国の都市化加速に伴う清掃インフラの新規整備需要と先進国の既存車両のグリーン更新需要が相乗効果を生み出しています。ビジネスモデルの革新が産業バリューチェーンを再構築しています——単純な機器販売から「機器+サービス+運用」の統合ソリューションへと移行し、ファイナンシャルリースや対効果課金などの新たな協業モデルが顧客の初期投資障壁を低減し、市場浸透を加速させています。清掃作業シーンの細分化と特化の継続的傾向も製品差別化とイノベーションに豊かな機会を提供しており、都市の裏通り、高速道路、産業団地、空港、港湾など多様なシーンにおける清掃機器の多様な要件が製品ポートフォリオの持続的拡充を推進しています。
参入障壁:
電動掃除車業界は顕著かつ多角的な参入障壁を有しています。技術・研究開発障壁が最優先されます——電動掃除車は「三電システム+専用上部構造」の深層統合製品の典型であり、車両制御戦略、エネルギー管理最適化、上部構造作業協調など多分野の技術融合を要し、新規参入者は長期的な技術蓄積の障壁と車両統合検証のハードルを乗り越える必要があります。資格・参入障壁も同様に厳しく、新能源専用車の生産には国家の車両製造企業参入要件、製品公示管理、強制製品認証、地方の清掃機器調達カタログへの適合など、複数段階の承認を同時に満たす必要があり、認証サイクルは長期化し通過率も限定的であるため、潜在的な参入者のコンプライアンス能力と資金面での耐久力に厳しい試練を課しています。ブランド・チャネル障壁も無視できません——清掃機器の調達は過去のプロジェクト実績、アフターサービスネットワーク、現地対応能力に大きく依存しており、既存のトップ企業は広範な政府関係とサービス保証体制を確立しており、新ブランドが信頼を得てチャネルを構築するには長期的な投資が不可欠です。サプライチェーン・規模障壁も重要な制約を構成しています——中核部品の供給体制は比較的集中しており、大規模生産は調達コストと納期サイクルの最適化に不可欠ですが、十分な受注量を欠く新規参入者はコスト競争力を獲得できず、価格に敏感な政府調達市場において著しく不利な立場に置かれます。
【 電動掃除車 報告書の章の要約:全14章】
第1章では、電動掃除車レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電動掃除車の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電動掃除車の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電動掃除車の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電動掃除車業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電動掃除車市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電動掃除車の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電動掃除車産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電動掃除車の業界動向、ドライバー、課題、リスクを分析します
第10章では、電動掃除車に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電動掃除車産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電動掃除車の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電動掃除車市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/641994/electric-sweeper-trucks
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com