プレスリリース
2026高純度擬似ベーマイト業界分析:規模・状況・シェア・フレームワーク
LPI世界高純度擬似ベーマイト分析レポートによると、世界高純度擬似ベーマイト市場規模は353.88百万ドルであり、将来的には578.62百万ドルに達し、CAGRは8.54%です。上位3社はPacific Industrial Development Corporation (PIDC)です。
高純度擬ベーマイト:触媒担体、電池セパレーターコーティング、高機能アルミナ需要が牽引する世界成長市場
高純度擬ベーマイト(High Purity Pseudo Boehmite)は、主としてアルミニウムオキシ水酸化物からなる低結晶性または微結晶性の高比表面積アルミナ水和物であり、一般にAlOOH·nH₂Oで表される。一般工業用擬ベーマイトとの違いは、単なるAl₂O₃換算純度だけでなく、Na、Fe、Siなどの微量不純物、結晶相、結晶子径、BET比表面積、細孔容積・細孔径分布、粒度、解膠性、ロット間安定性を総合的に管理する点にある。直接には触媒担体、バインダー、コーティング、吸着材として使用され、さらに解膠・成形・焼成によって高性能γ-Al₂O₃や他の遷移アルミナへ転換できるため、石油精製・化学触媒、電池材料、ファインセラミックス、高純度アルミナ、耐火物、機能性コーティングを結ぶ重要な前駆体材料となっている。
本資料では、高純度、低ナトリウム、低金属不純物、制御された細孔構造、高解膠性、微粒子化、用途別カスタマイズを特徴とする擬ベーマイトを中核市場として扱う。一般的な水酸化アルミニウム、汎用活性アルミナ、擬ベーマイト特性との関連が弱い低付加価値アルミナ粉末は中核口径から除外する。下流では、水素化処理、改質、化学反応用触媒の担体・バインダーとしての直接需要に加え、高純度ベーマイト、遷移アルミナ、高機能アルミニウム系粉体への前駆体としての間接需要も分析する。研究項目は世界需要、市場規模と増分要因、競争構造、代表企業、産業チェーン、地域機会、主要物性、顧客認定、コスト構造、リスクであり、材料メーカー、触媒企業、電池材料企業、投資家、サプライチェーン関係者の意思決定を支援する。
世界需要・市場規模・増分要因
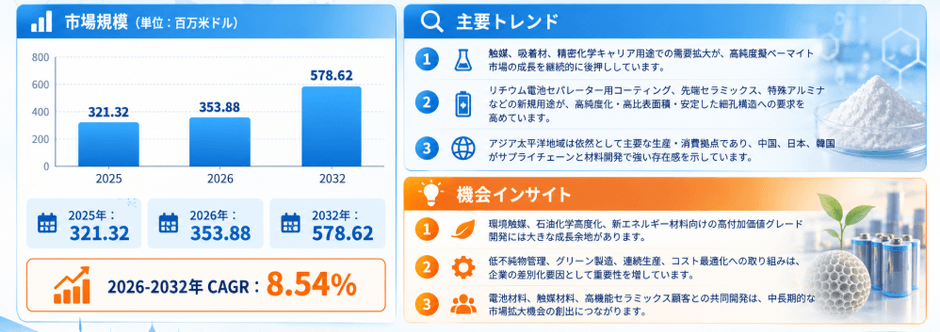
LP Informationの参照データによると、世界の高純度擬ベーマイト市場は2025年に321.32百万米ドル、2026年に353.88百万米ドルへ拡大し、2025年から2026年の伸び率は約10.13%となる見通しである。2032年には578.62百万米ドルに達し、2026–2032年のCAGRは約8.54%である。2026年から2032年までの増分は約224.74百万米ドル、2026年比では約63.5%の拡大となる。これは成熟した一般無機粉体より高い成長率であり、「従来型触媒需要の安定成長」「電池・高機能材料の新規需要」「高純度・カスタムグレードへの製品ミックス改善」が同時に進むことを示す。市場価値は数量だけでは決まらない。低Na、超低Fe、狭い粒度分布、高解膠性、特殊細孔構造、高ロット一貫性を持つ製品は販売単価と認定期間がともに高く、今後の市場拡大はトン数増加と高付加価値化の両面から進む。
需要の第一の柱は石油精製、石油化学、ファインケミカル向け触媒である。擬ベーマイトは酸性条件で解膠しやすく、押出成形、造粒、ウォッシュコートなどの工程でバインダー機能を発揮し、焼成後には高比表面積と調整可能な細孔構造を持つγ-Al₂O₃へ転換する。このため、水素化処理、水素化分解、改質、脱硫・脱窒、選択水素化、各種化学反応触媒の担体または結合成分として重要である。重質原油処理、燃料のクリーン化、持続可能燃料、芳香族・オレフィンの高付加価値化が進むにつれ、顧客は単なる成形性ではなく、細孔径分布、酸性、機械強度、金属分散、熱水安定性、不純物による触媒毒化を評価する。高純度擬ベーマイトはNa、Fe、Siなどを抑え、活性金属や選択性への悪影響を低減し、老化・水熱処理・乾燥条件による細孔設計で用途別差別化を実現できる。
第二の成長源はリチウムイオン電池および先端電気化学材料との接点である。セラミックコート型セパレーターでは高純度アルミナやベーマイト系材料が広く使用され、擬ベーマイトも一部のコーティング・バインダー・機能性フィラーとして直接利用されるほか、高純度ベーマイト、遷移アルミナ、その他の高性能アルミニウム系粉体を製造する前駆体として間接的に需要を取り込む。すべてのセパレーターが擬ベーマイトを直接使用するわけではないが、相転換と不純物を精密に制御できるメーカーにとって電池市場は重要な拡張領域である。電池材料顧客は磁性異物、Fe/Cuなどの金属、粗大粒子、粒度分布、表面水酸基、スラリー分散性、熱収縮に敏感であり、製造側にはクリーン生産と精密粒子制御が求められる。PIDCが高純度ベーマイトをセパレーター向けに展開していることも、この材料プラットフォームの電池用途拡大を示している。
第三の需要は高純度アルミナ、機能性セラミックス、コーティング、研磨材、耐火物、吸着材である。高純度擬ベーマイトを制御焼成するとγ、δ、θなどの遷移アルミナが得られ、さらに高純度α-Al₂O₃や高機能セラミックスの前駆体として利用できる。高比表面積、表面水酸基、解膠性はゾルゲル研磨材、耐火バインダー、無機繊維、触媒コーティング、吸着材、表面改質配合にも有効である。電子セラミックス、半導体関連セラミックス、熱マネジメント材料、高性能耐火物では微量不純物が最終特性に影響するため、前駆体純度の重要性が高まる。個々の用途規模は触媒より小さい場合があるが、仕様が細分化され、技術サービスが必要で、価格競争が比較的緩やかであるため、メーカーにとって収益性と需要分散の両面で重要である。
第四の増分要因は製造技術の高度化と輸入代替である。高純度擬ベーマイトはアルミニウム塩の沈殿、中和、炭酸化、硝酸系、アルミニウムアルコキシド加水分解など複数の経路で製造でき、それぞれ不純物混入、洗浄負荷、細孔制御、原料コスト、環境負荷が異なる。アルコキシド法は無機塩由来の不純物を抑えやすい一方、原料価格、溶媒回収、防爆設備が必要である。無機塩法はコスト競争力が高いが、低Na・低Feを達成するには洗浄、イオン管理、工程安定化が不可欠となる。中国企業は装置、スケールアップ、原料統合を急速に改善し、従来輸入依存だった高純度・低Na・特殊細孔製品の国産化を進めている。顧客がデュアルソースと供給網強靭化を重視する中、地域代替品の認定は2032年までの主要な成長要因となる。
今後の成長の質は、「純度、細孔構造、粒度、解膠性、コスト、ロット一貫性」のバランスで決まる。触媒顧客は活性金属担持量、押出配合、対象反応に合わせて比表面積、細孔容積、酸性を選択し、電池・先端材料顧客は超低不純物、微粒子、分散性、クリーン製造を重視する。高純度アルミナ顧客は前駆体の化学純度と焼成・焼結挙動を評価する。標準品だけに依存するメーカーは新規能力増加に伴う価格圧力を受けやすいが、ラボから量産までのカスタム開発、統計的工程管理、用途評価ラボ、長期技術支援を持つ企業は市場拡大を安定利益へ転換しやすい。主なリスクは精製投資の変動、電池材料技術の変更、ベーマイト・アルミナ・シリカ・ジルコニアとの代替競争、アルミ原料・エネルギー価格、環境コスト、新増設による一時的供給過剰である。
競争構造と代表企業
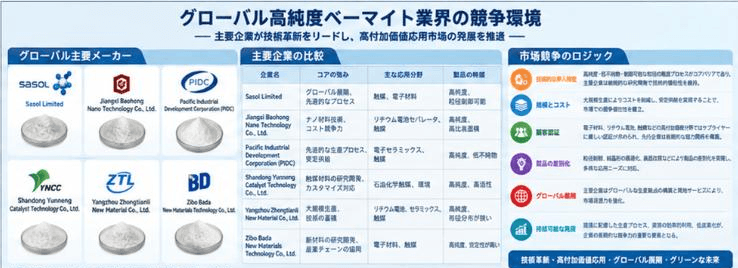
世界の高純度擬ベーマイト産業は、国際的なスペシャリティケミカル企業と中国の専門メーカーが併存し、汎用品は比較的分散、高度なカスタム品は参入障壁が高い構造を持つ。化学的にはアルミニウム系無機粉体であるが、競争力は微量不純物、結晶相、結晶子径、細孔構造、粒度、解膠性、乾燥・焼成挙動を精密に制御し、その特性を商業スケールで再現できるかに左右される。高付加価値顧客は複数回のサンプル、押出・コーティング、焼成、触媒性能またはスラリー評価を実施し、工程変更管理とトレーサビリティも要求する。そのため、一度認定された材料は切替コストが高い。持続的な参入障壁は単なる設備能力ではなく、「工程ウィンドウ、品質データ、顧客配合理解、安定供給」の組み合わせで形成される。
本課題の世界競争図には、Sasol Limited、Jiangxi Baohong Nano Technology Co., Ltd.、Pacific Industrial Development Corporation (PIDC)、Shandong Yunneng Catalytic Technology Co., Ltd.、Yangzhou ZTL New Material Co., Ltd.、Zibo Baida New Material Technology Co., Ltd.の6社を代表企業として含める。これらは、世界的な高純度アルミナ水和物プラットフォーム、高純度ナノ材料とアルコキシド法R&D、北米の沈殿アルミナと高度なカスタム化、中国の多工法高純度・改質アルミナ、高純度前駆体一体化、擬ベーマイト・γ-Al₂O₃専門化という異なる競争経路を示す。公開情報の製品定義、売上区分、能力口径は企業ごとに異なるため、本資料では根拠のない厳密な市場シェア順位は提示せず、技術、製品幅、顧客基盤、地域供給力を比較する代表サンプルとして位置付ける。
Sasol Limitedは高純度アルミナ水和物の世界的な主要サプライヤーであり、PURAL/CATAPALシリーズには高純度ベーマイト、擬ベーマイト等が含まれる。比表面積、細孔容積、粒度を制御でき、石油精製・化学触媒の担体やバインダーに加え、セラミックス、ゾルゲル研磨材などへ用途を広げている。Sasolの強みは単一粉体ではなく、水和アルミナから遷移アルミナ、成形担体までをつなぐ製品・技術プラットフォームとグローバル顧客認定である。Pacific Industrial Development Corporation (PIDC)はAlumax®沈殿アルミナとAlumax PB®ベーマイト/擬ベーマイトを展開し、純度、結晶子、細孔容積・細孔径分布、粒度の高度な調整を強みとする。電池セパレーター用高純度ベーマイトも扱い、触媒と電池の双方でカスタム材料を提供している。
Jiangxi Baohong Nano Technology Co., Ltd.は高純度アルミニウム系ナノ材料と工程技術を軸に競争する。大連理工大学との公開研究では、アルミニウムイソプロポキシド加水分解による高純度擬ベーマイトの製造を検討し、水量、反応時間、残留炭素、結晶相、解膠性の関係を評価している。これは低イオン不純物、高解膠性、精密粒子が必要な用途と整合する。Shandong Yunneng Catalytic Technology Co., Ltd.はより幅広い多工法プラットフォームを持ち、高純度アルミナ、改質アルミナ、水素化触媒担体、擬ベーマイトを供給する。同社の公開資料では、二重アルミ法、炭酸化法、硝酸法、アルミニウムアルコール法などを使用し、高純度・改質アルミナの年間生産量は8,000トン超とされる。複数経路により、コスト、細孔構造、純度の異なる要求に対応できる。
Yangzhou ZTL New Material Co., Ltd.は高純度アルミナ、アルミナゾル、アルミニウムイソプロポキシド、アルミニウムsec-ブトキシド、ベーマイト、擬ベーマイトを横断する前駆体一体型の製品構成を持つ。公式英文サイトでは高純度SB粉/擬ベーマイトを化学、石油精製、石油化学触媒の担体向けに位置付け、リチウム電池や高純度ナノ材料用途も示している。Zibo Baida New Material Technology Co., Ltd.は擬ベーマイト、低Na品、特殊中孔・大孔品、ベーマイト、γ-Al₂O₃により専門性を高めている。公開企業情報では擬ベーマイト系列約4,500トン/年、γアルミナ系列約500トン/年の能力を持ち、PetroChina、Sinopecの調達プラットフォームにも参加している。両社はそれぞれ「高純度前駆体一体化」と「触媒材料専門量産」の代表例である。
今後の競争軸は六つに整理できる。第一はNa、Fe、Siなど微量不純物の管理であり、触媒毒化、焼結、電池クリーン度に直結する。第二はBET、細孔容積、平均細孔径、表面酸性を組み合わせる細孔・表面化学制御。第三は酸解膠速度、バインダー強度、押出塑性、焼成収縮などの成形性能。第四は粒子工学で、電池・先端材料では狭い粒度分布、低硬凝集、良好なスラリー分散が必要となる。第五はアルミ源、洗浄水、塩副生成物、溶媒回収、乾燥エネルギー、歩留まりを含む工程経済性。第六はサンプル、小試配合、量産変更管理、長期供給までを含む顧客技術サービスである。これらをデータとして管理できる企業ほど高付加価値顧客を獲得しやすい。
価格競争は今後も続くが、高純度擬ベーマイトを単純なトン単価で評価することは適切でない。標準触媒グレードは中国の能力増加や製造技術の普及により価格圧力を受ける可能性がある一方、超低Na、超低Fe、特殊細孔、大孔、微粒子、高解膠性、電池・高純度アルミナ前駆体グレードは工程ノウハウと顧客認定が制約となり、価格耐性が高い。主要企業は単一規格の能力拡張より、共通反応・後処理プラットフォームから複数の純度、細孔、粒度グレードを生み出す戦略へ移行し、用途ラボと共同開発、地域在庫、技術支援で顧客ロックインを高めると考えられる。新規参入者は全製品を低価格で模倣するより、明確な性能組合せまたは下流用途に集中して実績を作る方が現実的である。
産業チェーン分析
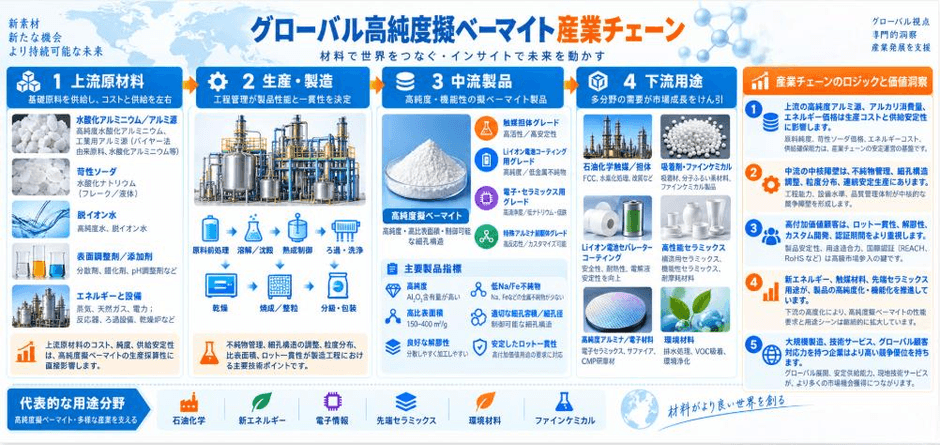
高純度擬ベーマイトの上流はアルミニウム源と工程薬品から始まる。代表的な原料は高純度水酸化アルミニウム、アルミン酸塩、硫酸アルミニウム、硝酸アルミニウム、アルミニウムイソプロポキシド、アルミニウムsec-ブトキシドなどであり、経路に応じて酸、アルカリ、CO₂、脱イオン水、結晶化・表面調整剤も使用する。一般品では原料価格と転化率が中心だが、高純度品では原料中のNa、Fe、Si、Cuなどの微量成分、工程水、ポンプ・バルブ・接液部材、包装資材まで管理対象となる。初期工程で混入した不純物は乾燥・焼成後に濃縮される可能性があるため、競争力のあるメーカーは原料ロットデータ、ICP/XRF受入検査、重要不純物の統計管理を整備する。高純度化は単に高純度原料を購入することではなく、低汚染の製造チェーンを設計することを意味する。
中流の合成工程が結晶相、結晶子径、細孔構造を決める。無機塩沈殿・中和法ではアルミニウム水酸化物前駆体を形成し、pH、温度、添加速度、熟成時間、水熱条件によって擬ベーマイト構造を発達させる。炭酸化法ではCO₂を利用して沈殿を制御し、硝酸系は特定アニオン残留の低減に有利な場合があり、アルコキシド加水分解は高純度有機アルミニウムと水から無機塩由来不純物を抑えた前駆体を得る。その後、ろ過、繰返し洗浄、解膠または水熱熟成、乾燥、必要に応じ粉砕・分級を行う。公開研究ではアルミニウムイソプロポキシド加水分解の水量と反応時間が結晶化度と解膠指数を大きく変える。つまり高付加価値特性は最終篩分けではなく、反応工程で作り込まれる。量産では混合、伝熱、滞留時間を安定化させることが最大の課題となる。
後処理と下流変換は価値連鎖の第二の技術中核である。擬ベーマイトは酸解膠によって粘着性のあるスラリーとなり、触媒押出、コーティング、成形に利用できる。制御焼成により構造水を除去してγ-Al₂O₃となり、さらに高温でδ、θ、最終的にはα相へ転移する。焼成プロファイルは比表面積、細孔容積、細孔径、機械強度を変えるため、触媒企業は「擬ベーマイト牌号、解膠処方、成形配合、焼成条件」を一体として評価する。電池・高純度アルミナ用途では、水熱相転換、表面改質、微粉砕、分級、クリーン包装を追加して狭い粒度と特定形態を得る場合がある。したがって擬ベーマイトは上流材料でありながら、最終触媒活性、コーティング安定性、セラミック焼結に強い履歴依存性を与える。
コスト構造ではアルミニウム源が主要な直接材料費の一つであり、酸・アルカリ・ガス、脱イオン水、ろ過・洗浄、乾燥、粉砕・分級、分析、包装が続く。高純度品では単純な原料比較だけでは経済性を評価できない。無機塩法は大量の洗浄水と高塩廃水処理を必要とする場合があり、アルコキシド法は原料単価が高く、溶媒回収、防爆設備、有機残留管理を要する一方、特定イオン不純物を抑え、高規格品の歩留まりを高めやすい。特殊大孔・狭細孔品は長時間熟成、厳密な乾燥、分級によって設備回転率が下がる。したがって利益を決めるのは理論化学収率ではなく「規格内歩留まり」である。Na、Fe、細孔容積が顧客窓から外れれば、転化率が高くても低価格グレードへ格下げされる可能性がある。
品質管理は産業チェーン全体を貫く。代表的な項目は化学純度、Na₂O、Fe₂O₃、SiO₂、XRD相・結晶性、BET比表面積、細孔容積・細孔径分布、D10/D50/D90粒度、嵩密度、強熱減量・水分、pH、解膠指数、成形性能である。電池・電子関連顧客では磁性異物、微量金属、粗大粒子、クリーン包装の要求が加わる。単一ロットの合格では高端市場の信頼を得られず、顧客は長期工程能力、ロットドリフト、変更通知、異常追跡を評価する。主要メーカーは分析データをMESやロット管理と接続し、保管サンプルによる再確認を可能にする。認定はラボサンプル、kg級評価、パイロット、初回量産、複数ロット確認へ進み、一般化学品より長いが、一度組み込まれると高い顧客粘着性を生む。
物流、環境、安全も見過ごせない。粉体輸送では吸湿、凝集、異物混入を防止し、高純度・電池グレードでは二重内袋、クリーン包装、金属異物管理が必要となる。海外顧客にはラベル、COA、ロット追跡情報の一貫性も求められる。生産では酸・アルカリ、粉じん、廃水を扱い、アルコキシド法では可燃性溶媒と閉ループ回収設備、防火防爆が重要となる。無機塩法は高塩廃水と洗浄水消費が課題となりやすい。環境コストと炭素制約が高まる中、水リサイクル、母液回収、低温乾燥、熱統合は単位コスト低減の重要手段となる。高純度と資源効率を両立できる企業は、多国籍顧客のサプライヤー監査でも優位性を持ちやすい。
価値創造は「標準粉体」から「設計された前駆体+用途ソリューション」へ移行している。上流アルミ源企業は高純度前駆体へ、擬ベーマイト企業はベーマイト、γアルミナ、アルミナゾル、成形担体、表面改質品へ拡張でき、触媒・電池材料顧客は供給者と共同で仕様窓を定義する傾向が強い。今後の高付加価値技術は、超低不純物精製、連続反応とオンライン監視、細孔構造制御、ナノ/サブミクロン分散、低凝集乾燥、クリーン包装、デジタルロット追跡である。投資評価では名目能力だけでなく、再利用可能な工程プラットフォームと用途開発チームを持つかを確認する必要がある。高純度材料では、顧客認定と高規格合格率が設備トン数以上に持続的収益性を左右する。
地域構造と市場機会
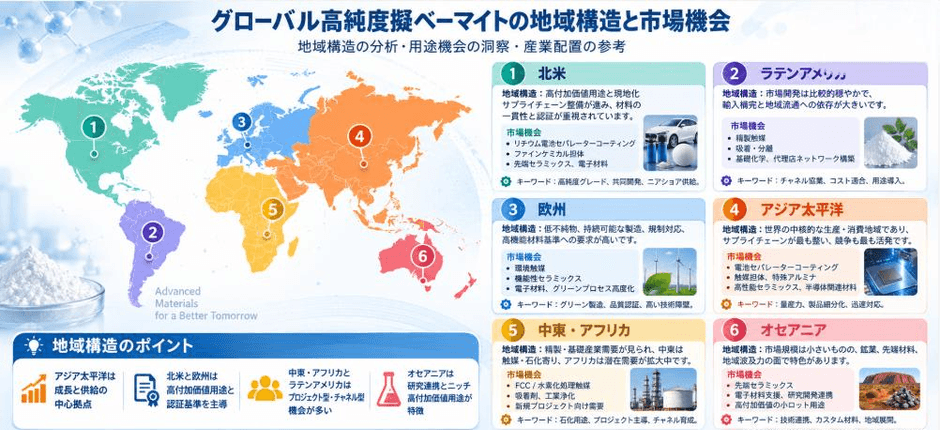
中国は高純度擬ベーマイトの世界的な主要生産地域かつ新規能力増加の中心であり、同時に石油精製、石油化学、触媒、電池材料、高純度アルミナの巨大な下流を持つ。山東、江蘇、江西などにはアルミ化学、触媒材料、精密無機材料、装置エンジニアリング、顧客資源が集積する。国内需要は製油所高度化、水素化触媒の国産化、ファインケミカル触媒に加え、電池セパレーター、高純度ベーマイト/アルミナ前駆体、先端セラミックスから生じる。中国企業は標準擬ベーマイトから低Na、大孔、高解膠性、アルコキシド系高純度品へ移行し、短い納期と共同開発で輸入代替を進めている。課題は標準品能力の急増による価格競争と、環境・エネルギー負担、高端顧客の一貫性要求である。今後の企業格差は総能力より高規格品比率で広がる。
欧州は高性能触媒、スペシャリティケミカル、自動車材料、技術セラミックスを中心とする高付加価値市場である。SasolがドイツでPURAL高純度アルミナ水和物を製造しており、地域には成熟した用途知識と顧客標準が存在する。精製・燃料高度化、化学プロセス強化、持続可能燃料、水素関連触媒、セラミックス、研磨材、機能性コーティングが低不純物・制御細孔材料を必要とする。欧州顧客は規制文書、環境負荷、サプライチェーン透明性、正式な変更管理を重視するため、SDS/COA、追跡、技術支援が不可欠である。機会は数量より価値に偏り、特殊細孔、低炭素生産、地域在庫、共同R&Dを提供できる企業が有利である。一方、エネルギー・環境コストが高いため、厳格な認定を通過できればアジア高品質品にも輸入代替機会がある。
北米は高純度アルミナ水和物と触媒材料のもう一つの重要市場である。SasolのCATAPALシリーズは米国で生産され、PIDCも沈殿アルミナ、ベーマイト、擬ベーマイトのカスタム能力で触媒、電池、先端材料顧客に対応する。米国の大型精製、石油化学、スペシャリティケミカル産業は水素化処理、化学触媒、吸着材、成形担体の安定需要を支える。さらに電池国産化、エネルギー貯蔵、先端製造投資により高純度無機粉体の評価が増えている。北米顧客は供給安全、知的財産、製品責任、現地技術対応を重視し、新規供給者の認定期間は長い。高性能触媒担体、低Na/高細孔容積品、電池・コーティング材料、第二供給源が主な機会であり、貿易政策、輸送費、地域在庫・サービスコストがリスクとなる。
日本と韓国は絶対量では中国、欧州、北米より小さいが、電池、電子セラミックス、ファインケミカル、自動車触媒で純度、粒子、ロット一貫性に対する要求が非常に高い。日本顧客は長期供給実績、文書、変更管理、異常時の原因解析を重視し、韓国は電池、電子、石油化学の大規模産業を背景に強い用途開発力を持つ。高純度擬ベーマイト供給者は汎用品を低価格で売るのではなく、超低金属不純物、狭粒度、良好な分散、再現性の高い焼成・焼結挙動を提供する必要がある。参入には代理店や現地技術支援、複数回の認定が必要となるが、一度採用されると顧客が検証済み材料を安易に変更しないため、製品ライフと注文安定性が高い。
インドと中東の成長論理は精製・石油化学拡張にある。インドでは精製能力の拡大、燃料品質向上、石油化学統合が進み、水素化、脱硫、改質、化学触媒需要を中長期的に支える。湾岸諸国には大型統合型精製・化学プラントがあり、信頼できる触媒・担体材料の供給が必要である。これらの市場で擬ベーマイトに求められるのは、安定した成形性能、水素化触媒に適した細孔構造、供給継続性、競争力ある総調達コストである。国際サプライヤーは認定実績と技術ブランドで高端案件を獲得し、中国企業は価格、納期、カスタム仕様でシェアを拡大できる。触媒メーカーとの長期契約、地域在庫、高温・高湿物流に適した包装も有効な市場機会となる。
東南アジア、ラテンアメリカ、その他の新興市場では需要がより分散し、石油精製、基礎化学、環境吸着材、耐火物、徐々に拡大する電池・先端材料から形成される。高純度擬ベーマイトは地域代理店や触媒システムを通じて間接的に最終顧客へ入ることが多く、顧客は価格性能比、納期、実用的な技術支援を重視する。東南アジアで電池材料投資や精製高度化が進む中、中規模ロットのカスタム品と迅速なサンプル対応ができる企業は先行顧客を獲得しやすい。すべての顧客に高コスト超高純度品を提案するのではなく、標準触媒級、低Na高純度級、特殊細孔級を分ける製品階層が必要である。これにより市場カバレッジと収益性を両立できる。
地域機会を総括すると、中国は能力拡張、国産化、輸出成長の中心、欧州・北米は高端触媒とカスタム品の価値市場、日本・韓国は超高一貫性と精密粒子の検証市場、インド・中東は精製触媒の構造成長市場、新興アジア・中南米は中長期浸透市場である。グローバル化では粉体を輸出するだけでなく、地域サンプル、技術支援、COA体系、在庫、異常時対応が必要となる。微量不純物や細孔構造のロット変動は下流触媒の不良につながるため、顧客は迅速な追跡と現場支援ができる供給者を優先する。今後3–5年の主な機会は低Na・超低Fe、制御中孔/大孔、アルコキシド高純度法、電池・高純度アルミナ前駆体、顧客共同開発であり、地域リスクは貿易障壁、エネルギー・運賃、環境規制差、新能力による価格圧力である。 地域別の販売戦略では、単に同一グレードを輸出するのではなく、顧客の認定手順と最終用途に合わせて仕様窓を設計する必要がある。触媒用途では、BET比表面積や細孔容積だけでなく、解膠性、押出成形性、焼成後の細孔保持率、活性金属との相互作用まで含めた評価が重要であり、地域ごとの製油所原料、触媒処方、装置条件によって最適値が変わる。電池・電子材料用途では、Na、Fe、Cuなどの微量不純物、磁性異物、粗大粒子、分散安定性、クリーン包装の要求が一段と厳しく、量産認定では複数ロットの統計データ、変更管理、異常時の原因解析体制まで確認される。このため、成熟市場では現地技術窓口、サンプル在庫、迅速なCOA発行、顧客監査対応を整えた企業ほど採用確率を高めやすい。新興市場ではこれに加え、標準触媒級から高純度級へ段階的に移行できる価格帯別ポートフォリオと、現地代理店を通じた少量供給が有効となる。 供給側の地域機会は第二供給源化にもある。高純度材料は認定期間が長いため、顧客は単独供給に依存すると操業リスクを抱える。品質同等性を示し、既存材料との置換試験、共同評価、長期安定供給を提案できるメーカーは、地政学・物流リスクの高まりを背景にデュアルソース候補となりやすい。中国メーカーにはコストと納期の強みがある一方、欧米・日本市場では知的財産、製品責任、REACH等の化学物質管理、環境情報、サプライチェーン透明性、現地在庫が参入条件となる。国際メーカーにはブランドと認定実績の優位性があるが、エネルギー・人件費、長距離輸送、地域別カスタム対応のコストが課題となる。したがって地域競争力は「製造原価」だけではなく、「規格合格率×顧客認定×技術対応×物流冗長性」の積で評価すべきである。 2032年に向けた重点機会としては、低Na・超低Feグレード、制御中孔・大孔グレード、アルコキシド由来高純度品、電池セパレーター・高純度ベーマイト/アルミナ前駆体、触媒押出向け高解膠バインダー、顧客指定粒度品が挙げられる。また、持続可能性要求の強い地域では、洗浄水循環、母液回収、低温乾燥、溶媒閉ループ化、炭素排出データの整備が受注競争力に直結する。市場機会を実際の売上に転換するには、地域別の規制・物流・認定期間を織り込んだ能力配置と、用途別サンプル開発を並行させることが重要である。
【 高純度擬似ベーマイト 報告書の章の要約:全14章】
第1章では、高純度擬似ベーマイトレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、高純度擬似ベーマイトの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、高純度擬似ベーマイトの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、高純度擬似ベーマイトの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における高純度擬似ベーマイト業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における高純度擬似ベーマイト市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における高純度擬似ベーマイトの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における高純度擬似ベーマイト産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、高純度擬似ベーマイトの業界動向、ドライバー、課題、リスクを分析します
第10章では、高純度擬似ベーマイトに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、高純度擬似ベーマイト産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、高純度擬似ベーマイトの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、高純度擬似ベーマイト市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/591588/high-purity-pseudo-boehmite
関連レポートの推奨:
世界高純度擬似ベーマイト市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com