プレスリリース
シリコンコンデンサ市場規模マップ+シェア+フレームワーク
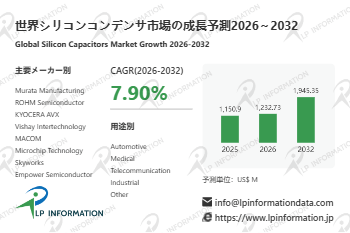
LPI世界シリコンコンデンサ分析レポートによると、世界シリコンコンデンサ市場規模は1232.73百万ドルであり、将来的には1945.35百万ドルに達し、CAGRは7.90%です。MOS Capacitors、MIS Capacitorsなどのセグメントが成長のゴールデンラッシュとなっています。
シリコンコンデンサの世界市場規模
シリコンコンデンサは、半導体製造プロセスを用いて製造され、通常はシリコン基板上に実装されるコンデンサです。セラミック、タンタル、アルミニウムなどの材料で作られた従来のコンデンサとは異なり、シリコンコンデンサは非常に高い周波数においても挿入損失が非常に低く、サイズも極めて小さいため、超広帯域光通信機器における消費電力と設置面積の削減に貢献します。
調査チームの統計によると、世界のシリコンコンデンサ市場は2025年に11億5,090万米ドルに達し、2032年には19億4535万米ドルに達すると予測されており、年平均成長率(CAGR)は7.9%(2026年~2032年)です。
主な成長要因:
高周波・高速電子システムの拡大が、シリコンコンデンサ需要を継続的に押し上げています。 5G/6G通信、高速ネットワーク機器、データセンター、AIサーバー、高性能コンピューティングの発展により、低寄生成分、安定した電気特性、高周波性能に対する要求が高まっています。シリコンコンデンサは低ESR・低ESL、高い容量密度、優れた高周波特性を備えており、デカップリング、フィルタリング、RF回路、高速信号処理などの用途に適しています。
先端半導体パッケージと電子機器の小型化が市場浸透を促進しています。 スマートフォン、ウェアラブル機器、医療電子機器、自動車電子、先端コンピューティングチップでは、小型化と高集積化が進んでおり、薄型・小型で高信頼性のコンデンサ需要が増加しています。シリコンコンデンサは半導体プロセスを利用して高密度に製造でき、SiP、2.5D/3Dパッケージなどの先端実装にも適しているため、基板面積の削減とシステム集積度の向上に貢献します。
自動車、医療、高信頼性用途の拡大が新たな成長機会を生み出しています。 EV、先進運転支援システム、車載通信、医療機器、航空宇宙、産業制御では、温度安定性、長寿命、低リーク、高信頼性が重要視されています。こうした特性を持つシリコンコンデンサは、一般用途よりも高付加価値な分野で採用が進みやすく、高性能製品の市場拡大を支える要因となっています。
主な阻害要因:
製造コストの高さが汎用市場への普及を制約しています。 シリコンコンデンサは、ウェハ製造、薄膜形成、フォトリソグラフィ、エッチング、精密パッケージングなどの半導体プロセスを必要とするため、一般的なセラミックコンデンサやフィルムコンデンサと比較して製造コストが高くなりやすい傾向があります。コストを重視する民生電子機器では、性能要件を既存部品で満たせる場合、より安価な代替品が選択される可能性があります。
MLCCやフィルムコンデンサなど成熟した代替技術との競争が強い点も課題です。 MLCCは大量生産体制、幅広い製品ラインアップ、低価格、安定した供給体制を備え、多くの電子機器で標準的に使用されています。また、フィルムコンデンサは高電圧・高出力用途で優位性を持つ場合があります。そのため、シリコンコンデンサの成長は、小型化、高周波性能、安定性、高信頼性が特に重視される用途に集中しやすい構造となっています。
製造技術の難易度、供給企業の限定、長い顧客認証期間が市場参入を難しくしています。 シリコンコンデンサでは、ウェハ加工、誘電体制御、精密実装、信頼性試験などに高い技術力が必要であり、量産歩留まりと品質の均一性確保が重要です。さらに、自動車、医療、通信、航空宇宙分野では製品認証に長期間を要することが多く、新規メーカーにとっては開発費、認証費、顧客獲得期間が市場拡大の制約となります。
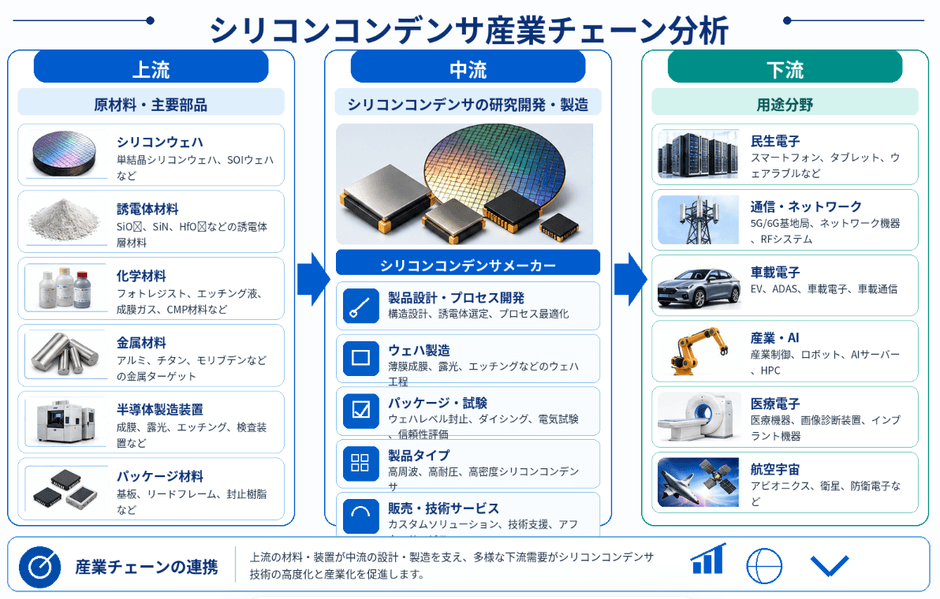
シリコンコンデンサ産業チェーンの上流には、主にシリコンウェハ、誘電体薄膜材料、金属材料、化学材料、パッケージ材料、半導体製造装置などが含まれます。単結晶シリコンウェハやSOIウェハは重要な基板材料であり、SiO₂、Si₃N₄、HfO₂などの誘電体材料は容量密度、耐圧、漏れ電流、温度安定性に直接影響します。また、フォトレジスト、エッチング液、成膜ガス、CMP材料、アルミ、チタン、モリブデンなどはウェハ加工、電極、配線形成に使用されます。上流材料の純度、ウェハ品質、成膜・露光・エッチング・検査装置の技術水準は、製品性能の均一性、歩留まり、製造コストを左右する重要な要素です。
中流では、シリコンコンデンサの設計、ウェハ製造、薄膜形成、パターニング、パッケージ・集積、性能試験、信頼性評価などが行われます。メーカーは半導体プロセスを活用してシリコンウェハ上に誘電体層と電極構造を形成し、単位面積当たりの容量向上、ESR・ESLの低減、周波数特性および温度特性の改善を図ります。主要製品には高周波型、高耐圧型、高密度型、先端パッケージ向け集積型シリコンコンデンサなどがあり、電子機器の高集積化に伴い、競争軸は単純な製造能力から、材料技術、ウェハプロセス、パッケージ、信頼性評価、カスタム対応力へと広がっています。
下流用途は、民生電子、通信・ネットワーク、データセンター・AIサーバー、車載電子、産業オートメーション、医療電子、航空宇宙などに広がっています。スマートフォンやウェアラブル機器では小型化と高周波特性が重視され、データセンターやHPCでは高速信号品質と電源デカップリング性能が重要になります。一方、自動車、医療、航空宇宙では温度安定性、長寿命、高信頼性への要求が高くなります。産業チェーン全体としては、「上流の高純度材料・半導体装置が製造基盤を形成し、中流のウェハ加工・パッケージが付加価値を創出し、下流の高性能電子用途が需要を牽引する」という構造となっており、高周波化、小型化、高信頼化、先端パッケージ対応が今後の主要な発展方向です。
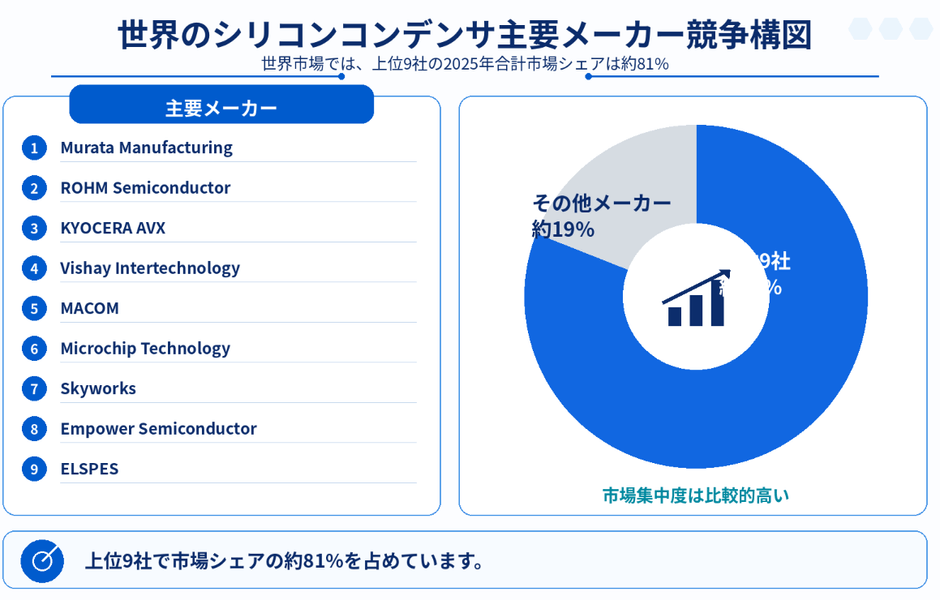
世界のシリコンコンデンサ市場は、比較的高い市場集中度を持ち、主要メーカーが技術障壁と顧客基盤の面で優位性を持つ競争構造となっています。ご提示のデータによると、2025年には上位9社が世界市場の約**81%**を占め、その他メーカーは約19%となっています。主要企業にはMurata Manufacturing、ROHM Semiconductor、KYOCERA AVX、Vishay Intertechnology、MACOM、Microchip Technology、Skyworks、Empower Semiconductor、ELSPESが含まれます。シリコンコンデンサは、ウェハ製造、誘電体薄膜形成、微細加工、先端パッケージ、信頼性試験など半導体プロセスを必要とするため、一般的なコンデンサと比べて参入障壁が高く、製造技術、RF分野の経験、パッケージ技術、顧客認証実績を持つ企業に市場シェアが集中しやすい特徴があります。
競争軸は、単純な製品仕様から、小型化、高容量密度、低ESR・低ESL、高周波性能、温度安定性、先端パッケージ適合性、カスタマイズ対応力を含む総合的な技術競争へ移行しています。民生電子、5G/6G通信、データセンター、AIサーバー、車載電子、医療、航空宇宙などでは性能と信頼性への要求が高まっており、技術力の高い主要メーカーにとって有利な市場環境が続くと考えられます。一方、各社はRF、高信頼性、高密度集積、電源インテグリティなどの用途で差別化を進めており、今後も市場集中度は比較的高い水準を維持しつつ、先端パッケージ、AI/HPC、車載電子、特殊高信頼用途では新たな競争機会が生まれるとみられます。
【 シリコンコンデンサ 報告書の章の要約:全14章】
第1章では、シリコンコンデンサレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、シリコンコンデンサの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、シリコンコンデンサの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、シリコンコンデンサの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるシリコンコンデンサ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるシリコンコンデンサ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるシリコンコンデンサの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるシリコンコンデンサ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、シリコンコンデンサの業界動向、ドライバー、課題、リスクを分析します
第10章では、シリコンコンデンサに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、シリコンコンデンサ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、シリコンコンデンサの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、シリコンコンデンサ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/577078/silicon-capacitors
関連レポートの推奨:
世界3Dシリコンコンデンサ市場の成長予測2026~2032
世界E-CAPシリコンコンデンサ市場の成長予測2026~2032
世界高密度シリコンコンデンサ市場の成長予測2026~2032
世界車載用シリコンコンデンサ市場の成長予測2026~2032
世界3D高密度シリコンコンデンサ市場の成長予測2026~2032
世界埋め込み型シリコンコンデンサ市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com