プレスリリース
超電導モーター市場規模マップ+シェア+フレームワーク
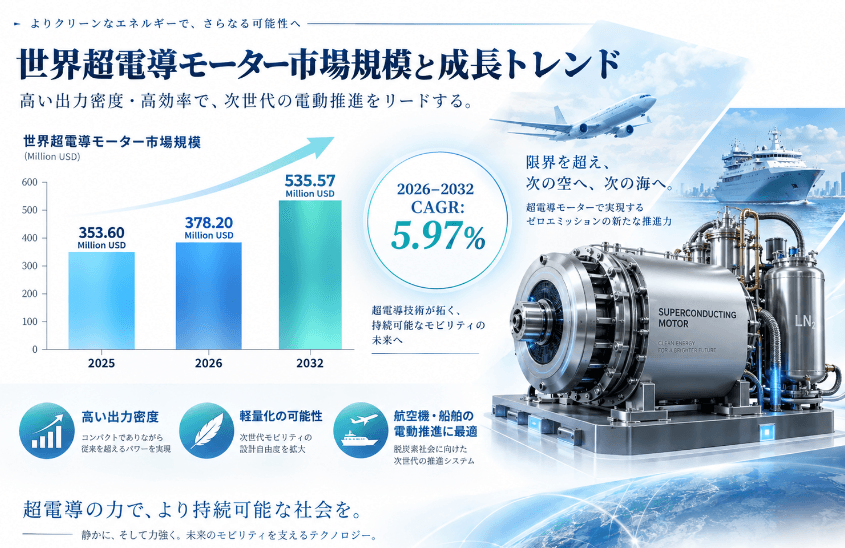
LPI世界超電導モーターレポートによると、2025年の世界超電導モーター市場規模は353.60百万ドルであり、2026年には378.20百万ドルに拡大し、2032年には535.57百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は5.97%となります。
LP Informationはこのほど『世界超電導モーター市場の成長予測2026~2032』を発表した。本レポートでは、超電導材料、極低温技術、出力密度、市場規模、競争環境、用途、地域動向および産業バリューチェーンを総合的に分析している。航空機電気推進、船舶電気推進、高出力輸送システムが軽量化、高効率化、高出力密度化へ進むなか、従来の銅巻線モーターはメガワット級の高出力領域において重量、体積、熱管理の制約が顕在化している。高い電流密度と強磁場を実現できる超電導モーターは、次世代高出力電気推進システムの重要な技術候補となっている。
高出力密度用途に向けた次世代モーター技術
超電導モーターとは、ローター、ステーター巻線、その他の主要電磁部品に超電導材料を使用し、極低温環境で運転することによって、従来導体を用いたモーターよりも大幅に高い電流密度と磁場強度を実現する電動機システムである。代表的なシステムは、超電導巻線または超電導磁石、ローター・ステーター構造、極低温冷却システム、真空断熱構造、パワーエレクトロニクス、制御システム、熱管理装置などで構成される。
従来型モーターと比較した場合、超電導モーターの最大の価値は単なる効率向上ではなく、メガワット級以上の高出力条件において、単位重量および単位体積当たりの出力を大幅に高められる点にある。航空機、船舶、その他の重量や搭載スペースに厳しい制約を持つプラットフォームでは、高い出力密度がシステム設計の自由度を直接改善する。超電導コイル、高速回転技術、極低温システムの進歩に伴い、超電導モーターはより高出力、より軽量、より高信頼なシステムへと発展している。
高出力電動化が世界市場の安定成長を支える
LP Informationの調査統計によると、2025年の世界超電導モーター市場規模は約US$353.60 Million、2026年は約US$378.20 Millionであり、2032年には約US$535.57 Millionに達する見込みである。2026~2032年のCAGRは約5.97%である。対象市場は主に、完成型の超電導モーターシステム、および超電導モーターと直接統合される極低温、電磁、パワーエレクトロニクス、制御関連技術を含み、航空機電気推進、船舶電気推進、アーバンエアモビリティ、高出力産業用ドライブ、先進輸送システム、研究・実証システムなどを主要用途としている。
需要面では、高出力輸送機器の電動化、航空・海運分野における脱炭素化、より高い出力密度と低重量化への要求が市場成長を支えている。供給面では、超電導テープ、極低温冷却、断熱構造、高速ローター、パワーエレクトロニクス、システムインテグレーション技術が継続的に進歩しており、研究開発は単体モーターの試作から、電気推進チェーン全体の実証へと移行しつつある。
現時点では、超電導モーター産業は技術開発、試作機評価、実証プロジェクトが並行する段階にある。しかし、従来型モーターが重量、サイズ、熱性能で制約を受けやすい高出力用途では、その技術価値が着実に高まっている。今後の市場成長は、航空機電気推進、船舶電気推進、メガワット級先進輸送システムが中心になると見込まれる。
競争環境は技術開発力と実証能力を重視
世界の超電導モーター市場は、成熟した一般産業用モーター市場とは大きく異なり、出荷数量よりも技術成熟度、試作機性能、大型実証プロジェクトへの対応力が競争力を左右している。
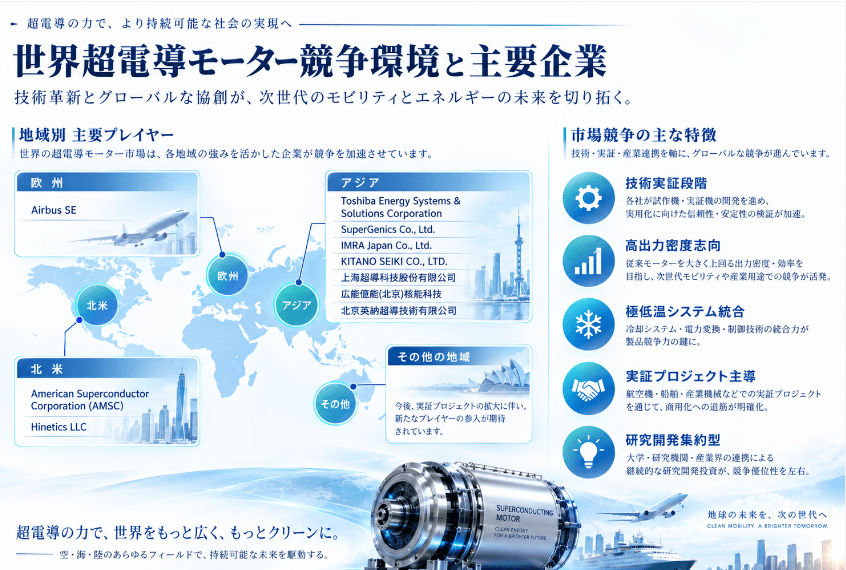
主要な代表企業としては、Toshiba Energy Systems & Solutions Corporation、Airbus SE、American Superconductor Corporation(AMSC)などが挙げられる。これらの企業は、大型電動機、超電導材料、電力システム、航空宇宙などに強い技術基盤を持ち、メガワット級システムの開発や産業横断型プロジェクトで優位性を有している。
専門技術企業としては、SuperGenics Co., Ltd.、IMRA Japan Co., Ltd.、KITANO SEIKI CO., LTD.、Hinetics LLCなどがあり、超電導モーター、電磁設計、極低温システム、航空推進、高出力電動機技術などを中心に開発を進めている。
中国では、上海超導科技股份有限公司、広能億能(北京)核能科技、北京英納超導技術有限公司などが代表的な企業として挙げられる。中国では高温超電導テープ、超電導磁石、極低温装置などの産業基盤が整備されつつあり、将来的には回転機や高出力モーター統合技術への展開余地が大きい。
今後の競争は、超電導材料性能、出力密度、極低温信頼性、システム重量、機械的安定性、熱管理、実証・検証能力などを中心に進展するとみられる。
高温超電導モーターが超電導モーター商用化の中核技術ルートに
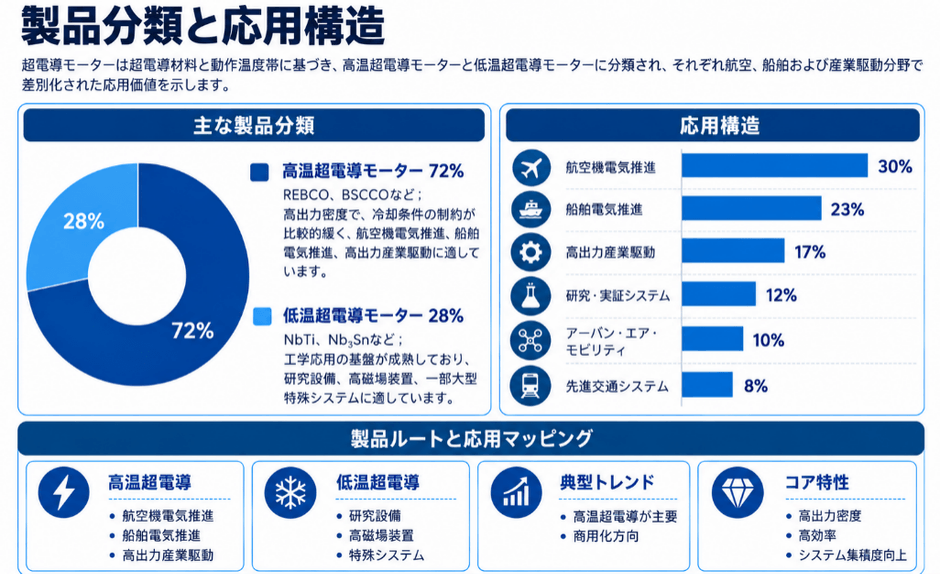
超電導材料の種類および動作温度帯に基づくと、超電導モーターは主に高温超電導モーターと低温超電導モーターに分類されます。現在進行中の世界各地の研究開発プロジェクト、産業化投資、航空・船舶・高出力駆動向けの新規プロジェクトを見ると、高温超電導技術が超電導モーター市場における主要な開発方向となりつつあります。LP Informationの調査推計によると、2026年の世界超電導モーター市場では、プロジェクトおよび製品売上高ベースで高温超電導モーターが約72%、低温超電導モーターが約28%を占める見込みです。2032年には、高温超電導モーターの構成比が約79%まで上昇し、低温超電導モーターは約21%まで低下すると予測されます。この構造変化は低温超電導技術が市場から退出することを意味するものではなく、今後の新規商用化プロジェクトがREBCOなどの高温超電導材料ルートにより集中していくことを示しています。
高温超電導モーターは主にREBCO、BSCCOなどの高温超電導材料を採用し、その中でもREBCOはメガワット級の高出力密度回転電機における重要な候補材料になりつつあります。NbTiなどの低温超電導材料と比べると、REBCOは臨界温度が高く、より高い磁場と比較的緩やかな極低温条件でも高い臨界電流を維持できるため、磁場強度とトルク密度を高めながら、極低温冷却システムへの依存度を下げることが可能です。第2世代高温超電導テープの長尺化、臨界電流、機械強度、ロット安定性が継続的に改善するにつれ、高温超電導モーターの開発目標は単なる「ゼロ抵抗」から、「高磁場、高出力密度、軽量化、モーターと極低温システムの統合最適化」へと移行しています。
航空機電気推進は、この技術ルートを特に強く後押しする用途です。NASAが開発を進める高効率メガワットモーターHEMMは定格出力1.4MW、目標比出力16kW/kg、目標効率99%で、超電導ローターと統合型極低温冷却技術を採用し、従来型航空用モーターの重量と損失を大幅に削減することを目指しています。AirbusのASCEND超電導推進実証プラットフォームでは、500kW級の極低温超電導電気推進システムの通電試験が完了しており、システムには超電導モーター、極低温モーター制御ユニット、超電導送電、冷却システムが含まれます。Airbusはまた、現在のリージョナルターボプロップ機に相当する航空機を完全電動推進化した場合、システム出力は約8MWに達する可能性があると示しており、数百kW級の実証システムから数MW級の航空推進システムへ拡張する余地が大きいことを示しています。
さらに注目すべき点は、超電導航空機用モーターの出力クラスが引き続き上昇していることです。NASAは2024年から新たな6年間の技術開発プロジェクトを開始し、大型輸送機向け5MW級の極低温・超電導モーター、パワーエレクトロニクス、制御システムの開発・検証を目標としています。これは、超電導モーターの研究開発重点が数百kW級や1MW級の技術実証から、複数MW級システムへ移行しつつあることを示しています。NASA関連研究では、将来の大型輸送機には1~30MW以上の電動機が必要になる可能性も示されており、この出力領域では超電導巻線による高磁場化と高出力密度化の重量面での優位性がより大きくなります。したがって、2026~2032年の高温超電導モーター市場の成長は、単純な従来型産業用モーターの置き換えではなく、航空機電気推進、船舶電気推進、高出力輸送機器、特殊産業システムなど、従来型モーターでは軽量性、効率、出力密度を同時に満たしにくかった新たな用途市場の開拓によって牽引されると考えられます。
低温超電導モーターは主にNbTi、Nb3Snなどの低温超電導材料を使用し、一般により低い動作温度と、液体ヘリウムまたは高性能極低温冷却システムを必要とします。低温超電導材料は長年にわたる技術蓄積と比較的成熟したエンジニアリング基盤を有しており、粒子加速器、高磁場研究設備、超電導磁石、一部の大型特殊装置などで豊富な応用実績があります。そのため、極めて高い磁場、安定性、大型極低温システムとの統合能力が求められるプロジェクトでは、依然として重要な技術的価値を持っています。一方、航空、移動体輸送、設置スペースが限られる装置では、低温超電導方式は冷却、断熱、極低温送電、熱侵入管理においてより高いシステム負担を伴います。長期的には、低温超電導モーターは研究、特殊装置、一部の高磁場大型システムで安定した需要を維持する一方、高温超電導モーターが世界の超電導モーター市場における新規商用化需要の中心を担うと予想されます。
航空機電気推進が最も戦略的価値の高い応用分野に
下流用途別に見ると、超電導モーターの主な用途は、航空機電気推進、船舶電気推進、アーバン・エア・モビリティ、高出力産業駆動、先進交通システム、研究・実証システムです。現在の市場は依然としてエンジニアリング検証および初期商用化段階にあるため、各年のプロジェクト納入状況に応じて用途構成が大きく変動する可能性があります。2026年に公表されている世界の研究開発プロジェクト、試作機、実証システム、商用プロジェクトの価値を総合的に推計すると、LP Informationでは、航空機電気推進が世界超電導モーター市場の約30%、船舶電気推進が約23%、高出力産業駆動が約17%、アーバン・エア・モビリティが約10%、先進交通システムが約8%、研究・実証システムが約12%を占めると見込んでいます。メガワット級の航空用超電導モーターがより集中的な試験・検証段階に入ることで、2032年には航空機電気推進とアーバン・エア・モビリティの合計構成比が約45~50%まで上昇し、世界市場における最も重要な成長分野になると予想されます。
航空機電気推進は現在、技術投資が最も集中し、戦略的価値が最も高い用途分野です。大型ハイブリッド電動航空機、水素電動航空機、将来の全電動航空機では、メガワット級出力、極めて高い効率、軽量性、高信頼性を同時に実現するモーターが求められます。一方、従来の永久磁石モーターや誘導モーターは、出力が高まるにつれて銅損、鉄損、冷却システム重量、磁性材料性能などの制約が強くなります。超電導モーターは、高電流密度の超電導巻線によってより強いエアギャップ磁場を形成できるため、単位重量および単位体積当たりの出力を大幅に高める可能性があります。NASAの1.4MW HEMMでは16kW/kgの比出力と99%の効率が目標に設定され、次段階の研究ではさらに5MW級システムが対象となっています。これにより、航空用超電導モーターの競争軸は単なる効率ではなく、「MW級出力+数十kW/kg級の比出力+極低温システム重量+航空機レベルの信頼性」という総合性能へと移行しています。
Airbusの技術開発も同様の方向性を示しています。ASCENDプロジェクトでは500kW級超電導電気推進システムの通電試験が完了しており、超電導モーターだけでなく、超電導送電、極低温パワーエレクトロニクス、冷却システムまで含めた一連の超電導チェーンが検証されています。Airbusは、極低温技術と超電導技術を組み合わせることで、従来の電気システムと比べて2~3倍の軽量化が可能になる潜在性を示しており、ASCENDでは推進チェーン効率約97%も目標としています。そのため、航空市場が牽引するのは単体の超電導モーターだけではなく、高温超電導テープ、超電導コイル、クライオクーラー、極低温パワーエレクトロニクス、超電導ケーブル、断熱システムなどから構成される統合的な産業チェーンです。
船舶電気推進は、超電導モーターが早期にメガワット級用途へ展開しやすいもう一つの市場です。航空機と比べると船舶は機器重量に対する制約が比較的緩い一方、大型商船、特殊艦船、調査船、高性能海洋装備では、推進出力、低速大トルク、装置のコンパクト化、総合電力システム効率が重視されます。従来の大型推進モーターは数MWから数十MW級に達することが多く、モーター本体および付帯システムが大きな船内スペースを占有します。超電導モーターはエアギャップ磁束密度とトルク密度を高めることで、高出力を維持しながら装置サイズを縮小できる可能性があります。特に統合電気推進船では、推進システム、電磁装備、レーダー、蓄電システム、その他の高出力負荷が共通の電力プラットフォームを利用するため、高出力密度モーターや発電機の価値がより高まります。したがって、航空用途が主に「軽量化」を重視するのに対し、船舶用途では「高トルク密度+小型化+システム効率+船内スペース削減」が超電導化の主な価値となります。
アーバン・エア・モビリティおよびeVTOLは、中長期的に高い成長が期待される分野です。現在の多くのeVTOL機は依然として永久磁石同期モーターなどの成熟技術を採用しており、数百kW級の機体では超電導システムに伴う冷却装置の追加重量が必ずしも経済合理性を持つとは限りません。そのため、短期的には超電導モーターが主流になる可能性は限定的です。しかし、次世代eVTOL、リージョナル・エア・モビリティ、大型垂直離着陸機の単機出力が数百kWからMW級へ上昇するにつれて、推進システムの出力密度は一段と重要になります。極低温冷却システムを液体水素貯蔵、燃料電池、機上熱管理システムと統合できれば、高出力eVTOLやリージョナル航空機における超電導モーターの商用価値は大きく高まる可能性があります。2026年前後ではこの分野は依然として技術実証が中心ですが、2030年前後以降は市場での重要性が徐々に高まると予想されます。
高出力産業駆動は、比較的安定したエンジニアリング用途基盤を提供します。コンプレッサー、ポンプ、ファン、大型圧延機、鉱山機械、その他のMW級連続運転設備ではモーター出力が大きく、効率改善による経済効果も高くなります。超電導モーターが電磁損失を低減し、大型モーターのサイズを縮小し、長時間運転によって極低温システムのコストを分散できれば、電力価格が高い地域、年間運転時間が長い設備、設置スペースが限られる特殊産業用途などで先行して経済性を確立する可能性があります。ただし航空用途とは異なり、産業分野では高効率モーターや永久磁石同期モーターのコスト競争力がすでに高いため、短期的に従来型産業モーターを全面的に代替する可能性は低く、主に10MW級以上、高負荷率、高付加価値、または特殊な設置制約を持つ設備に集中すると考えられます。
先進交通システムおよび研究・実証システムは、超電導モーターの商用化に向けた重要な技術蓄積分野です。鉄道輸送、高速磁気浮上、特殊車両、大型移動体装備では、超電導磁石、超電導発電機、高出力駆動システムを組み合わせたシステムレベルの検証が可能です。研究機関および航空宇宙機関では、高温超電導コイル、ローター構造、極低温軸受、回転極低温冷却、モーター絶縁、クエンチ保護などの重要技術の検証が進められています。NASAは現在、約12K~130Kの範囲で超電導線材、コイル、航空用モーターの極低温試験を実施できる体制を有しており、超電導モーターの研究開発が単一材料の研究段階から、「材料-コイル-ローター-冷却-モーターシステム」を統合した検証段階へ移行していることを示しています。
総合的に見ると、今後の超電導モーター市場は「航空分野が先行してブレークスルー、船舶分野が着実に進展、産業分野が選択的に浸透、新型交通分野が長期的に拡大」という構造になると考えられます。2026年前後の世界市場は依然として実証プロジェクト主導の色彩が強く、研究機関、航空宇宙企業、大型装置メーカーが主要顧客となります。2030~2032年にかけて、REBCOテープのコスト低下、工学的臨界電流の向上、クライオクーラーの出力重量比改善、高速回転、クエンチ保護、長期信頼性などの主要課題が段階的に解決されれば、航空機および船舶向けのMW級用途が市場を「試作・実証段階」から「初期量産・商用導入段階」へ押し上げる可能性があります。従来型モーター市場と比べると、超電導モーターは大量出荷によって市場規模を形成するのではなく、単機出力が大きく、プロジェクト価値が高く、技術障壁が高く、認証期間が長く、システム統合度が高いハイエンド装置市場として成長していくと予想されます。
北米、欧州、アジア太平洋が主要技術開発地域
北米は、航空宇宙、超電導電力技術、高出力電動機において強固な研究開発基盤を有している。米国では超電導回転機や先進電気推進分野で多くの技術蓄積があり、AMSC、Hineticsなどの企業や研究機関が高出力超電導モーターの開発を推進している。
欧州は特に航空電気推進分野で活発である。Airbusを中心に、超電導モーター、極低温パワーエレクトロニクス、超電導配電などを統合した航空推進システムの研究が進められている。強い航空宇宙産業基盤、先進電動機技術、極低温工学の蓄積を背景に、欧州は世界の超電導航空推進技術における重要な研究開発地域となっている。
アジア太平洋では、日本と中国が主要な技術拠点である。日本はToshibaをはじめ、大型回転機、極低温技術、超電導技術に強みを持つ企業を有しており、メガワット級超電導モーターの実証開発が進んでいる。中国では高温超電導テープ、超電導磁石、極低温装置、電力機器などの産業基盤が拡大しており、将来的な高出力モーターや先進輸送システムへの展開可能性が高い。
全体として、北米、欧州、日本は高付加価値研究開発と大型実証で先行し、中国は超電導材料サプライチェーンと大規模製造能力を背景に中長期的な成長余地を持つ。
超電導材料、極低温システム、モーター統合が中核バリューチェーン
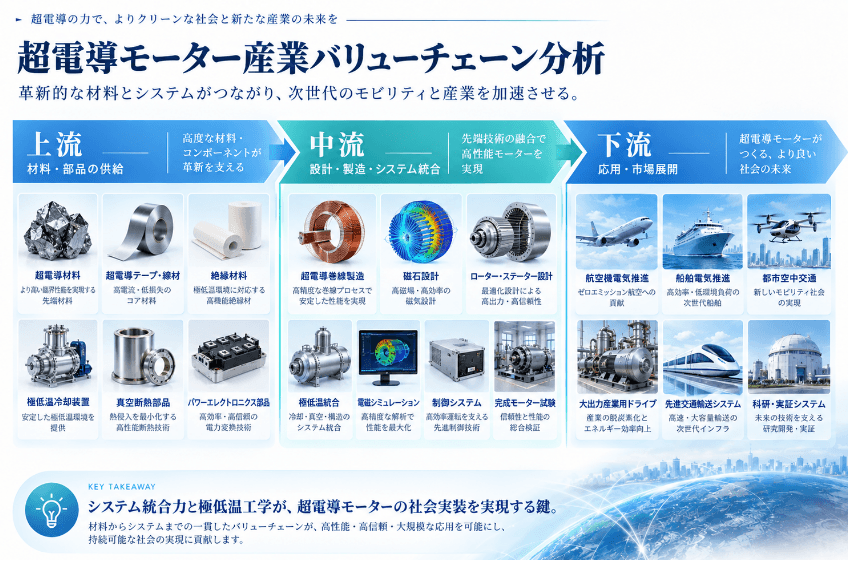
超電導モーター産業の上流には、高温・低温超電導材料、超電導テープ・線材、銅安定化材、絶縁材料、極低温冷却装置、真空断熱部品、軸受、磁性材料、パワー半導体、その他パワーエレクトロニクス部品が含まれる。
超電導テープや線材の臨界電流、機械強度、交流損失、長尺化性能、コストは、モーターの磁場性能と経済性を直接左右する。極低温冷却システムも極めて重要であり、その重量、消費電力、信頼性、保守性がシステム全体の性能を決定する。
中流は最も技術集約度の高い領域であり、超電導巻線製造、超電導磁石設計、ローター・ステーター設計、高速回転構造設計、極低温冷却回路統合、真空断熱、電磁シミュレーション、モーター制御、パワーエレクトロニクス適合、システム試験などで構成される。
下流には、航空機メーカー、造船・海洋機器メーカー、アーバンエアモビリティ企業、大型産業装置メーカー、先進輸送システム企業、研究機関などが含まれる。
今後のバリューチェーンは、単体の超電導材料やモーター部品から、超電導モーター、極低温システム、パワーエレクトロニクス、熱管理、制御システムを一体化した統合ソリューションへ移行するとみられる。システムレベルのエンジニアリング能力が、航空、船舶など高信頼性用途への参入障壁となる。
極低温システムと信頼性が商用化の主要課題
超電導モーターの最大の技術課題は、極低温運転環境にある。超電導材料は臨界温度以下に安定して維持される必要がある一方、高速回転、機械振動、電磁力、動的熱負荷にも耐えなければならない。そのため、極低温冷却システムの重量、冷却効率、運転安定性、保守性がシステム競争力を大きく左右する。
特に航空用途では、冷却装置による追加重量を、超電導モーターの高出力密度による軽量化メリットが十分に上回る必要がある。さらに、高速ローターの機械的安定性、超電導巻線の交流損失、クエンチ保護、熱管理、電磁シールド、長時間運転信頼性なども継続的な技術課題である。
航空機や先進輸送用途では、安全認証、冗長設計、システムレベルの信頼性評価も要求されるため、研究試作から商用化への移行には一定の時間を要すると考えられる。
今後数年間では、高温超電導化、メガワット級以上への高出力化、比出力向上、システム軽量化、極低温システムとの協調設計が主要技術トレンドとなる。REBCOなど高性能超電導材料の進歩により、磁場強度の向上とモーターのさらなる小型化が期待される。
また、液体水素航空機の開発は超電導電気推進との新たな技術的相乗効果を生む可能性がある。液体水素はエネルギー源であると同時に極低温冷却源としても利用できるため、超電導モーター、極低温パワーエレクトロニクス、航空機熱管理システムの統合設計が進む可能性がある。
総合的に見ると、超電導モーターは依然として先進的な高出力電動技術の段階にあるものの、航空、海運、先進輸送システムにおける出力密度要求の高まりを背景に、産業は超電導材料や部品の検証段階から、メガワット級モーターおよび完全な推進システムの実証段階へと徐々に移行している。
【 超電導モーター 報告書の章の要約:全14章】
第1章では、超電導モーターレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、超電導モーターの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、超電導モーターの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、超電導モーターの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における超電導モーター業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における超電導モーター市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における超電導モーターの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における超電導モーター産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、超電導モーターの業界動向、ドライバー、課題、リスクを分析します
第10章では、超電導モーターに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、超電導モーター産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、超電導モーターの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、超電導モーター市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/846356/superconducting-motor
関連レポートの推奨:
世界超電導モーター市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com