プレスリリース
半導体用真空ゲートバルブ市場調査会社が贈る:売上規模・調べ方・分析手法
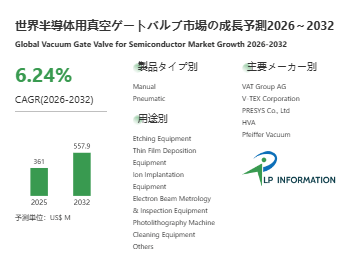
LPI世界半導体用真空ゲートバルブレポートによると、2025年の世界半導体用真空ゲートバルブ市場規模は361.00百万ドルであり、2026年には388.0百万ドル、2032年には557.90百万ドルに増加する見通しです。2026年から2032年までのCAGRは6.24%であり、Manual、Pneumaticなどのセグメントが成長のゴールデンラッシュとなっています。
コアサマリー
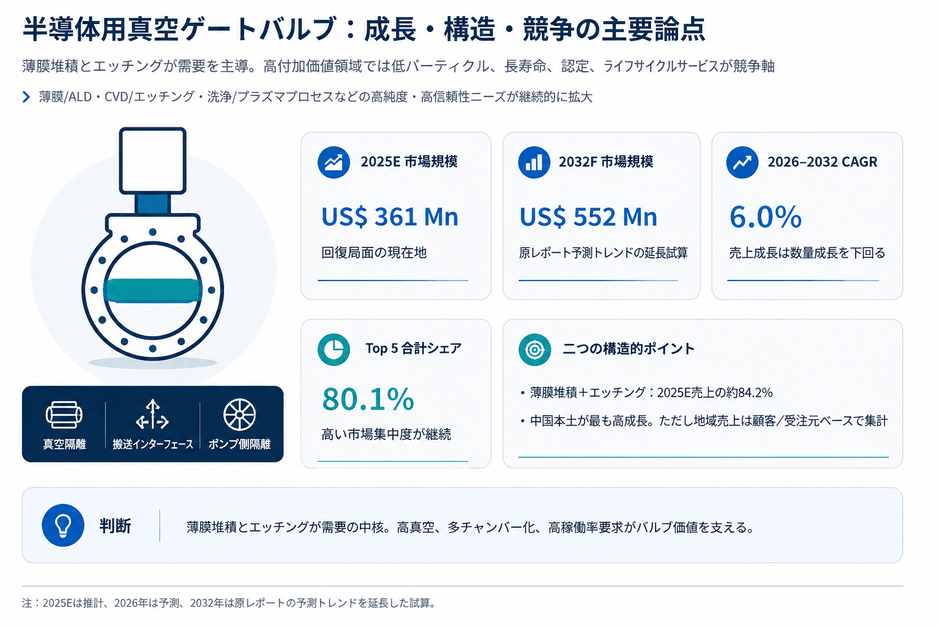
半導体用真空ゲートバルブは、単なる開閉部品ではなく、真空隔離、パーティクル制御、チャンバーのタクトタイム、装置稼働率に直接影響する重要部品である。代表的な搭載位置には、プロセスチャンバーのドア、Load Lockの隔離、Transfer ChamberとProcess Chamber間のSlit/Transferインターフェース、さらに一部の重要なポンプ側隔離位置が含まれる。エッチング、PVD/CVD/ALDなどの真空プロセスが複雑化するにつれ、顧客の評価軸は「安定して開閉できるか」から、低パーティクル、低リーク、サイクル寿命、空気圧喪失時のフェイルセーフロック、保守性、量産一貫性へと拡大している。
市場面では、業界は依然として半導体設備投資サイクルの影響を受けるが、中期的な成長基調は維持される。添付レポートでは、世界市場規模を2025年約3.61億米ドル、2026年約3.88億米ドルと予測している。原レポートの予測期間CAGR 6.24%を1年延長すると、2032年は約5.52億米ドル、2026~2032年の売上CAGRは約6.0%となる。さらに重要なのは、販売数量の伸びが売上の伸びを上回る見込みである点で、新規装置出荷と設置台数の拡大が需要を押し上げる一方、標準化、国産代替、購買交渉力の強まりによるASP圧力も継続することを示している。
構造面では、薄膜堆積とエッチングが最も重要な需要の組み合わせであり、2025年の合計売上構成比は約84.2%、2032年も約85%を維持する見通しである。競争面では集中度が高く、2025年のTop 5合計シェアは約80.1%と予測され、VAT Group、V-TEX、PRESYS、HVA、Pfeiffer Vacuumが主要な上位グループを構成する。新規参入企業が本当に突破すべき壁は単一の性能指標ではなく、「製品性能―製造一貫性―顧客認定―グローバル供給―修理サービス」までを一体化した完全な閉ループである。
1.1 市場判断:総量成長は緩やかだが、「装置サイクル+高仕様化」が価値弾力性を左右
判断:半導体用真空ゲートバルブは直線的に成長する市場ではなく、WFEサイクルで変動しつつ、高真空プロセスと装置アーキテクチャの高度化が下支えする高スイッチングコストの部品市場である。
2021年の世界市場売上は約3.54億米ドル、2025年は約3.61億米ドルと予測され、4年間の伸びだけを見ると大きくない。しかし、その間には明確な上昇局面と調整局面があった。これは半導体製造装置の設備投資サイクルと整合する。新規装置出荷が落ち込めばゲートバルブの新規装置搭載需要も連動して弱まる一方、AI、先端ロジック、HBM、高層3D NANDがエッチング・堆積装置投資を押し上げる局面では、装置1台当たりのバルブ搭載量と高仕様製品比率が回復局面の伸びを増幅する。
2026~2032年の延長試算では、販売数量CAGRは約6.9%で、同期間の売上CAGR約6.0%を上回る。これは長期的に平均販売価格が緩やかに低下する方向を示す。サプライヤーにとって、単に市場数量の増加に依存するだけでは売上の質を確保できず、より高仕様の矩形Slit/Transfer Gate Valve、重要隔離バルブ、オールメタル/UHV製品、さらに修理・アップグレードサービスを通じて、装置1台当たりの価値密度とライフサイクル収益を高める必要がある。
1.2 製品・技術:空圧化はほぼ完了、価値は「重要ポジション+高信頼性」へ
判断:製品構成の主軸はすでに「手動か空圧か」ではなく、各バルブ位置に求められる清浄度、寿命、真空完全性、システム協調性へ移っている。
レポートの統計口径では、空圧式は2025年の売上構成比で約98.8%を占め、長期予測期末でも99%近くを維持する。手動式は低頻度運転、保守、少量の特殊用途に限られる。このため、従来の分類だけでは企業間の価値差を説明しにくい。より重要なのは製品形態と搭載位置の違いである。Cluster ToolのLoad Lock―Transfer―Process間に配置される矩形Slit/Transferインターフェースではパーティクルとタクトタイムが極めて重要であり、重要なポンプ側隔離やUHV近傍位置ではリーク率、シール材料、ベーク対応、温度適応性、サイクル寿命がより重視される。
この構造変化により、真空ゲートバルブは交換可能な汎用品というより「装置プラットフォーム部品」に近づいている。バルブボディ材料、シール、ベローズ、アクチュエータ、位置センサー、制御ロジックは、装置チャンバー、保守手順、清浄度規格、安全インターロックと一体で検証される必要がある。いったん装置OEMのBOMに採用され、長期認定を完了すれば切替コストは一般に高い。一方、新規参入企業は単項目の性能を満たすだけでなく、量産一貫性、長期寿命、故障モードの管理可能性まで実証しなければならない。
1.3 用途構成:薄膜堆積が最大用途、エッチングは成長率と価値上昇余地に注目
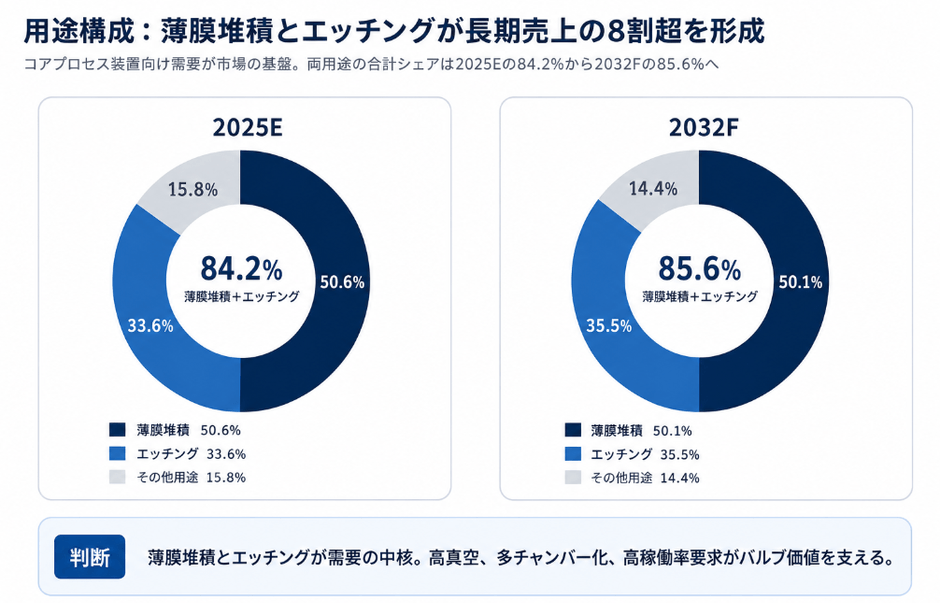
判断:薄膜堆積とエッチングは半導体用真空ゲートバルブの二大需要プールであり、今後の増分需要も引き続きこの二つの高真空プロセスを中心に形成される。
2025年は薄膜堆積装置が売上の約50.6%、エッチング装置が約33.6%を占め、合計は約84.2%となる見込みである。用途別の予測成長率を延長試算すると、2032年も両者合計で約85.6%を占める。薄膜堆積が最大用途を維持する背景には、PVD、CVD、ALDで多チャンバー構成、真空搬送、複雑なガス系統が広く採用され、ゲートバルブの搭載箇所が多く、隔離安定性への要求も高いことがある。
エッチングは、より高い構造的増分を示す。同じ口径で延長試算すると、2026~2032年のエッチング用途売上CAGRは約6.7%で、薄膜堆積の約5.8%を上回る。先端ロジック、3D NAND、HBM関連のプロセス工程が増えるにつれ、装置にはより複雑なチャンバー構成、厳格なパーティクル管理、高い稼働率が求められ、重要隔離位置の価値が上がりやすい。イオン注入、電子ビーム計測・検査、リソグラフィ、洗浄は構成比こそ小さいが、一部の高仕様用途では高ASPや独自の認定障壁を有する。
1.3 地域構成:北米・日本の比率が高いのは、まず装置OEMの受注起点を反映
判断:地域データを理解するには、まず統計口径を確認する必要がある。本レポートはバルブサプライヤーの顧客/受注元に基づいて地域を集計しているため、北米・日本の高い構成比は主として半導体装置の製造拠点を映しており、ウエハ製造能力や最終Fab需要の比率と直接同義ではない。
2025年は北米が世界売上の約47.5%、日本が約31.2%、欧州が約11.6%を占め、3地域合計で90%を超える見込みである。この構造はApplied Materials、Lam Research、Tokyo Electron、KLA、ASML、ASMなど主要装置メーカーの本社・購買体制と強く関係する。真空ゲートバルブサプライヤーの主要なビジネスモデルは、まず「装置OEMの設計に採用され量産搭載されること」であり、その後にFab向けスペア、修理、交換で補完収益を形成する。
中国本土は最も注目すべき増分市場である。レポート予測を延長すると、中国本土の2026~2032年売上CAGRは約13.9%と世界平均を大きく上回る。2032年の構成比は2025年の約5.9%から10%近くまで上昇する見込みである。これは中国が高級バルブで海外サプライヤーを全面代替したことを意味するのではなく、中国本土のエッチング、堆積、洗浄装置メーカーの拡大と、国内顧客によるデュアルソース化・ローカル認定の進展を反映する。中国企業にとって次のハードルは「サンプルが動く」から「安定量産、ロット一貫性、長期供給、現場サービス、監査可能な品質システム」へ移る。
北米と日本は、中国本土の成長が速いため構成比が緩やかに低下する見込みだが、絶対市場規模は拡大を続け、高仕様製品の認定とグローバル装置プラットフォームへの導入において引き続き重要な地域である。欧州はASML、ASM、高度な真空・精密製造エコシステムを背景に1割超の構成比を維持する。韓国と台湾はウエハ製造の重要性が本レポートの地域売上構成比よりはるかに高いが、これは現地需要の相当部分が米国、日本、欧州の装置OEMの購買システムを通じて表れるためである。
したがって、サプライヤーの地域戦略はFabの生産能力マップだけで資源配分すべきではない。より有効なのは「装置OEMのエンジニアリング拠点+主要Fabのサービス拠点」を同時にカバーすることである。前者は設計採用とBOM資格を決め、後者はスペア、修理、アップグレード、現場対応の効率を左右する。中国企業にとって中国本土の装置メーカーは最も現実的な導入口だが、世界の主流プラットフォームに参入するには、北米、日本、欧州でより包括的なエンジニアリング連携とサービス能力を構築する必要がある。
1.4 競争環境:Top 5で約8割、参入障壁は製品スペックだけではない
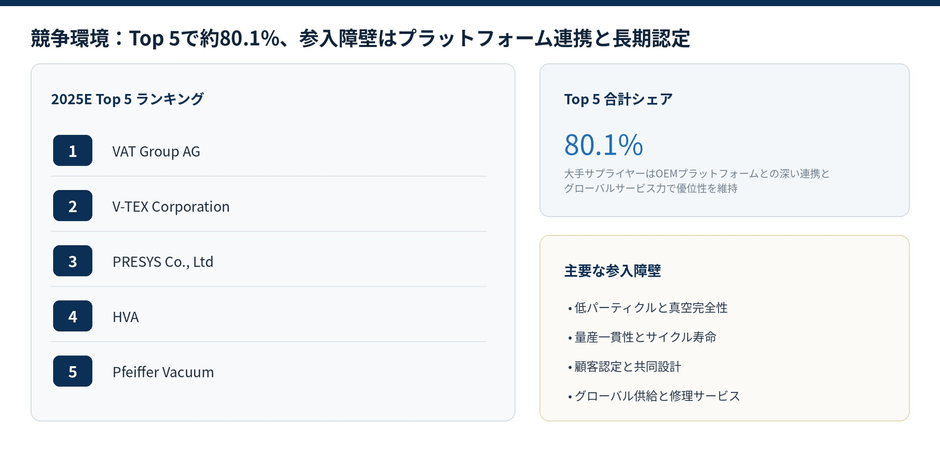
判断:市場は単純な「大手集中」ではなく、少数の上位サプライヤーが重要装置プラットフォームと重要バルブ位置に深く結びつくことで、高い市場集中度が長期に維持されている。
レポートでは、2025年のTop 5合計売上シェアを約80.1%と予測し、順位はVAT Group AG、V-TEX Corporation、PRESYS Co., Ltd、HVA、Pfeiffer Vacuumの順である。VATは高性能真空バルブ分野でグローバルな製造・サービス基盤を持ち、V-TEXは角形・矩形Gate Valveなどで長期の蓄積がある。PRESYS、HVA、Pfeifferはそれぞれ地域顧客、真空システム能力、製品ポートフォリオを基盤に安定した位置を占める。
この集中度を支える参入障壁は四層ある。第一は製品性能で、低リーク、低パーティクル、長サイクル寿命、複雑な使用環境への対応。第二は製造システムで、高度にカスタマイズされた製品でもロット一貫性と全工程トレーサビリティが必要。第三は顧客認定で、バルブはチャンバー設計、制御ロジック、保守SOP、清浄度規格と深く結びつく。第四はグローバルサービスで、装置停止コストが高いため、スペア在庫、修理ターンアラウンド、現場エンジニア、地域横断の対応力がOEMとFabのサプライヤー選定に直接影響する。
1.5 ビジネスモデル:「新規装置搭載」から「スペア―修理―アップグレード」のライフサイクル収益へ
判断:世界の設置ベース拡大に伴い、真空ゲートバルブの商業価値は一回限りの出荷からライフサイクルサービスへ広がっている。
添付レポートによると、主流の販売形態は依然として装置インテグレーション向け直販である。サプライヤーはエッチング・堆積などの装置OEMと寸法、インターフェース、シール、駆動、インターロック要件を共同で定義し、長期認定後にサプライチェーンへ入り、装置とともにウエハファブへ納入される。一方、シール劣化、ベローズ疲労、アクチュエータ摩耗、汚染メンテナンスには比較的予測可能な周期があるため、スペアキット、修理・再生、アップグレード、地域在庫がより安定した収益源となりつつある。
上位サプライヤーにとって、アフターサービスは利益補完であるだけでなく、新規装置案件の競争力の一部でもある。地域の修理能力が高く、ターンアラウンドが短いほどOEMとFabの停止リスクは低下する。長期の現場データは製品設計や寿命モデルの改善にも反映でき、顧客ロックインを強める。新規参入企業が低価格だけで切り込み、スペア体制、修理能力、現場エンジニアリング支援を欠けば、重要バルブ位置で長期シェアを確立することは難しい。
1.6 機会と制約:成長の確度は先端プロセスとローカライゼーション、収益性はサイクルと価格圧力の影響
判断:業界機会は確実に存在するが、「市場成長」が「すべてのサプライヤーの収益改善」を意味するわけではない。
需要側の主な機会は三つある。第一に、AI/HBM、先端ロジック、3D NANDが堆積・エッチング工程への投資を増やし、高仕様バルブ位置の数量と価値密度を高める。第二に、300mm生産能力と世界の装置設置ベース拡大により、新規装置搭載とアフターサービスの双方に需要が生まれる。第三に、中国などで重要部品のローカライゼーションとデュアルソース戦略が進み、認定を通過した現地企業に増分参入機会が開かれる。
制約も明確である。半導体設備投資サイクルは新規装置搭載受注の短期変動を決める。修理・再生の増加は一部バルブの交換周期を長期化させる可能性がある。高度なカスタマイズは規模拡大とともに製造複雑性・品質リスクを高める。上位サプライヤーとOEMの長期認定・プラットフォーム連携は重要バルブ位置の切替コストを押し上げる。したがって、新規参入企業にとって最も有効な経路は全バルブ位置を一度に狙うことではなく、明確な装置プラットフォーム、プロセス用途、現地顧客を選び、非重要位置または新規プラットフォームの共同開発から入り、段階的に高付加価値位置へ拡大することである。
1.7 総括:真空ゲートバルブの価値は「部品単価」から「装置稼働率とライフサイクルリスクの価格付け」へ
半導体用真空ゲートバルブ市場は今後も中一桁台の売上成長を維持する見通しだが、業界価値の変化は単純な総量拡大だけでは捉えられない。より重要なのは、需要が薄膜堆積、エッチング、高頻度搬送隔離などの高仕様位置へ集中し、顧客がパーティクル、寿命、保守、現場対応をシステムレベルの評価に組み込むことである。上位企業にとっては、OEMプラットフォームとの連携、製造一貫性、グローバルサービスネットワークが引き続きシェア防衛線となる。成長企業にとっては、中国など高成長市場が認定の窓口となるが、サンプルから量産、量産から重要位置への移行には、長期の品質システムと現場データ蓄積が必要である。
調達・サプライチェーン管理の観点では、顧客は単一バルブの価格だけでなく、サイクル寿命、修理ターンアラウンド、スペア入手性、サプライヤーの地域配置、セカンドソースの成熟度を同時に評価すべきである。投資・産業調査の観点でも、追跡すべき指標は単一の「国産化率」ではなく、現地企業の主流装置プラットフォームにおけるBOM浸透度、重要バルブ位置の採用比率、リピート受注、品質コスト、アフターサービス売上である。技術、製造、認定、供給、サービスを真に閉ループ化できる企業ほど、業界成長を持続的な市場シェアへ転換できる可能性が高い。
【 半導体用真空ゲートバルブ 報告書の章の要約:全14章】
第1章では、半導体用真空ゲートバルブレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体用真空ゲートバルブの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体用真空ゲートバルブの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体用真空ゲートバルブの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体用真空ゲートバルブ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体用真空ゲートバルブ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体用真空ゲートバルブの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体用真空ゲートバルブ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体用真空ゲートバルブの業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体用真空ゲートバルブに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体用真空ゲートバルブ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体用真空ゲートバルブの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体用真空ゲートバルブ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/637768/vacuum-gate-valve-for-semiconductor
関連レポートの推奨:
世界半導体用真空ゲートバルブ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com