プレスリリース
乗用車用電動車バッテリー回収サービスマーケットリサーチ:調査方法・市場動向・業界規模
LPI世界乗用車用電動車バッテリー回収サービスレポートによると、2025年の世界乗用車用電動車バッテリー回収サービス市場規模は2063百万ドルであり、2026年には2996百万ドル、2032年には28192.62百万ドルに増加する見通しです。
LP Informationはこのほど、業界調査レポート『世界乗用車用電動車バッテリー回収サービス市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
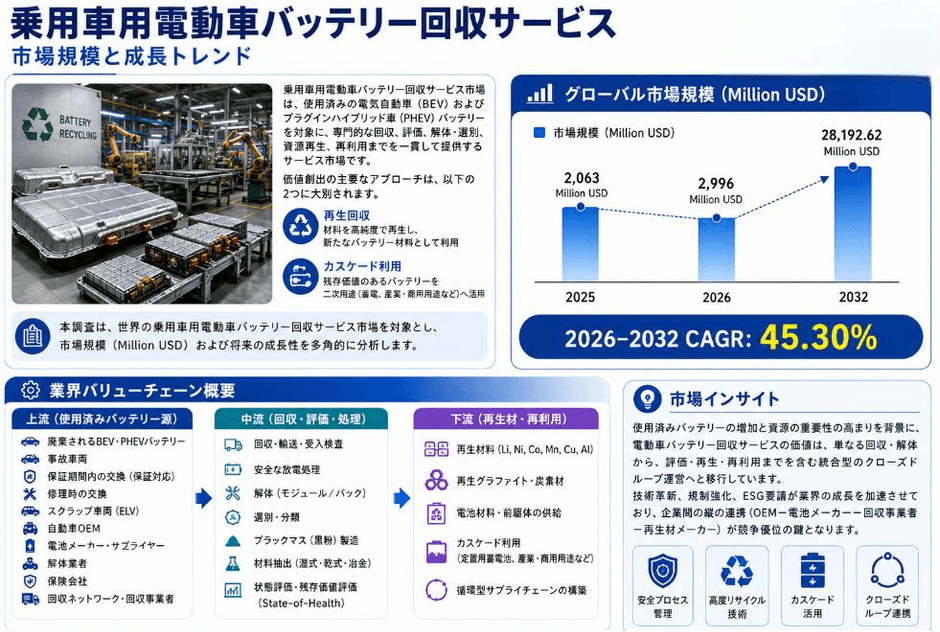
乗用車用電動車バッテリー回収サービスとは、バッテリー電気自動車(BEV)およびハイブリッド乗用車から発生する使用済み駆動用バッテリーを対象に、回収、検査・評価、処理、資源再生、および再利用を提供する専門サービスを指す。本市場では、主として2つの価値実現ルートが形成されている。第1は「解体・リサイクル」であり、材料回収条件を満たした使用済み駆動用バッテリーに対して、安全放電、解体、破砕・選別、および資源抽出を実施し、リチウム、ニッケル、コバルト、マンガン、銅、アルミニウムなどの有価成分をブラックマス、再生金属、またはバッテリー関連再生材料へ転換する。第2は「カスケード利用」であり、利用可能な残存容量と安全性能を保持するバッテリーパック、モジュール、またはセルを検査・選別・再構成し、より低い出力または性能要求の用途で継続使用した後、最終的に材料リサイクル工程へ移行させる。産業の専門化が進むにつれて、サービス範囲はバッテリー回収、安全輸送、健全性評価、解体・選別、材料再生、トレーサビリティ管理、およびクローズドループ・リサイクルへと段階的に拡大している。本調査では、乗用BEVおよびHEV由来の駆動用バッテリーを対象とし、「解体・リサイクル」と「カスケード利用」の2つのサービスモデルを中心に市場を集計・分析する。
LP Informationの初期調査によると、世界の乗用車用電動車バッテリー回収サービス市場規模は、2025年に約20億6,300万米ドルであり、2026年には約29億9,600万米ドル、2032年には約281億9,262万米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約45.30%である。
乗用車用電動車バッテリー回収サービスのバリューチェーン上流では、耐用年数を迎えたBEVおよびHEV、事故車両、バッテリー保証交換、修理交換、および性能劣化車両などから使用済みバッテリーが発生する。自動車メーカー、バッテリーメーカー、認定修理ネットワーク、廃車解体事業者、保険関連事業者、および専門回収ネットワークが共同でバッテリー流通機能を担う。使用済みバッテリーが専門処理システムへ入った後は、個体識別、安全放電、検査・評価、および健全性判断を実施し、残存性能と物理的状態に応じてカスケード利用または解体・リサイクルへ振り分けられる。カスケード利用では、さらに検査・選別、モジュール再構成、バッテリーマネジメントシステムとの適合、および安全認証が必要となる。一方、解体・リサイクルでは、主として解体、機械処理、材料選別、およびその後の資源抽出を行い、リチウム、ニッケル、コバルト、マンガン、銅、アルミニウム、グラファイトなどを産業チェーンへ再投入する。
産業価値は、単純な回収や基礎的な解体から、複数工程を統合した運営へと集中しつつある。企業は回収処理および総合サービスによって収益を得るだけでなく、再利用可能なバッテリーモジュール、ブラックマス、再生金属、およびバッテリーグレードの再生材料を通じて、バッテリー1単位当たりの価値回収能力を高めることができる。クローズドループ能力を有する企業では、再生材料を前駆体、正極材料、または駆動用バッテリーの製造工程へ再投入することで、産業チェーン全体のシナジー価値をさらに高めることが可能である。Fortumは、機械処理と湿式製錬による資源回収を組み合わせた事業体系を構築しており、Guangdong Brunp Recycling Technology Co., Ltd.は、バッテリー製造、バッテリー使用、カスケード利用、および再生リサイクルを結ぶ循環型モデルを構築している。これらの動きは、駆動用バッテリー回収産業が単一工程の処理から、垂直連携およびクローズドループ型循環へと発展していることを示している。
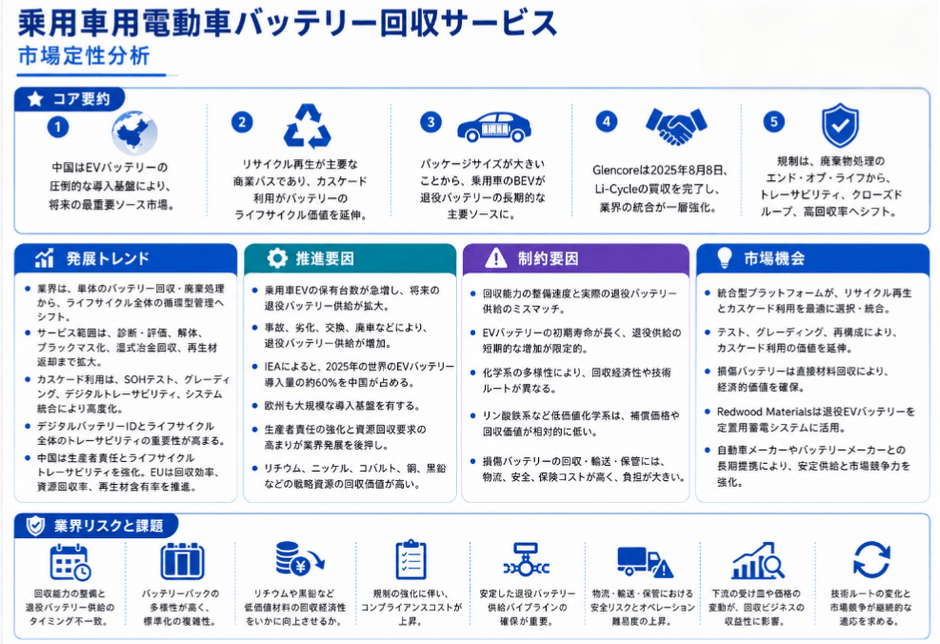
乗用車用電動車バッテリー回収サービスは、比較的独立したバッテリー回収および使用済み廃棄物処理から、駆動用バッテリーのライフサイクル全体を対象とする総合的な循環管理体系へと移行している。回収企業は、使用済みバッテリーの回収、状態診断、解体、ブラックマス製造、湿式製錬による資源回収、さらに再生材料のバッテリー製造工程への再投入まで、複数の工程へ事業領域を段階的に拡大し、使用済みバッテリー1単位当たりの価値回収水準を高めている。同時に、カスケード利用も、初期の比較的単純なモジュール再利用から、健全性評価、等級評価、デジタルトレーサビリティ、および体系的なエンジニアリング統合に基づくモデルへと高度化している。バッテリーのデジタルID、コード管理、およびライフサイクル全体のトレーサビリティの重要性も継続的に高まっており、回収企業、自動車メーカー、および規制当局は、バッテリーの化学系、使用履歴、流通経路、および残存性能をより正確に把握できるようになっている。中国では拡大生産者責任およびライフサイクル全体のトレーサビリティ管理が強化され、EUではリサイクル効率、材料回収率、再生材料含有率などの要件を通じて産業のクローズドループ化が推進されている。したがって、業界の長期的方向性は、「廃バッテリーを処理する」ことから「重要なバッテリー資源を管理し循環させる」ことへと移行している。
乗用電動車の保有台数が継続的に拡大し、徐々に成熟した使用サイクルへ入ることが、市場需要拡大の中核的な基盤となっている。過去数年間に急速に増加した新エネルギー車販売は、将来的により大規模な使用済みバッテリー供給源を形成している。事故による車両廃棄、バッテリー性能劣化、修理交換、および車両寿命終了による廃車が増えるにつれて、検査、カスケード利用、または材料リサイクルを必要とする駆動用バッテリー数量は継続的に増加するとみられる。IEAのデータによると、2025年には中国が世界のEV用駆動バッテリー導入量の約60%を占め、欧州も大規模な導入基盤を維持しており、将来の回収サービスにとって強力な潜在原料基盤となっている。同時に、各地域で生産者責任、トレーサビリティ管理、および資源回収に関する要求が強化されており、自動車メーカー、バッテリー企業、専門回収業者によるより安定した回収ネットワークの構築が進んでいる。リチウム、ニッケル、コバルト、銅、グラファイトなどの重要資源の供給安全保障も、再生材料の価値を単なる環境価値から戦略的資源価値へと高めており、駆動用バッテリー回収はバッテリー産業チェーンの重要な構成要素となっている。
現在の市場における主な制約は、回収処理能力の拡張速度と、実際に経済的な退役条件へ到達した乗用車用駆動バッテリーの供給ペースが一致していないことである。自動車用駆動バッテリーは通常、比較的長い一次使用期間を持つため、新エネルギー車販売が急速に増加しても、それが直ちに同じ割合で使用済みバッテリー回収量へ転換されるわけではない。一部地域では、原料供給が形成される前に計画処理能力が先行する問題が生じている。また、バッテリー化学系によって資源価値には大きな差がある。低ニッケル、低コバルト、またはコバルトフリー系の構成比が変化するにつれて、回収可能な高価値金属によって処理コストを補填する能力が低下する可能性があり、企業は規模の経済、プロセス効率、および長期原料契約への依存度を高める必要がある。物流および安全も構造的なコスト要因である。事故車由来のバッテリー、損傷したバッテリー、および深放電状態が不明なバッテリーには、厳格な梱包、輸送、および保管が必要となる。米国環境保護庁(EPA)は、廃リチウムイオンバッテリーの発火性および反応性リスクを使用済み管理における重要課題の一つとしており、この業界が安全、保険、および法令遵守の面で比較的高い運営障壁を持つことを示している。
市場における重要な機会は、駆動用バッテリーの実際の状態に基づき、解体・リサイクルとカスケード利用の間で経済的に最適な選択を行える統合型サービスプラットフォームを構築することにある。比較的良好な残存容量、構造健全性、および安全状態を有する使用済みバッテリーは、検査、等級付け、および再統合によって使用期間を延長できる。一方、著しく劣化したバッテリー、事故によって損傷したバッテリー、または継続使用の経済性がないバッテリーは直接材料リサイクルへ移行できる。これにより、「まず残存する機能価値を活用し、その後材料価値を回収する」という完全なライフサイクルモデルが形成される。検査、物流、カスケード利用システム開発、解体、および資源回収を一体的に提供できる企業は、単一処理工程のみを提供する企業と比較して、自動車メーカーおよびバッテリー企業から安定した顧客を獲得しやすい。Redwood Materialsは一部の使用済みEVバッテリーを定置型エネルギー貯蔵用途へさらに活用しており、カスケード利用と従来型材料リサイクルの間に事業シナジーが存在することを示している。また、自動車メーカーやバッテリー企業と長期回収契約、クローズドループ型材料供給関係、および地域別回収ネットワークを構築することで、原料供給の可視性を高め、スポット市場からの使用済みバッテリー調達への依存を低減することもできる。
業界は長期的に、処理能力投資、駆動用バッテリーの退役タイミング、および原材料価格サイクルが一致しないリスクに直面している。回収企業は処理能力を先行して整備する必要がある一方、安定した退役量が形成される前の過剰な設備拡張を避けなければならない。また、自動車プラットフォームごとにバッテリーパック構造、セル化学系、接続方式、および熱管理方式が大きく異なるため、自動解体、残存状態の判断、および標準化処理には高い技術的複雑性が伴う。比較的資源価値の低いバッテリー化学系の比率が上昇するにつれて、企業は解体および資源抽出コストをさらに低減するとともに、従来は相対的に価値が低かったリチウム、グラファイトなどの成分についても総合回収率を高める必要がある。規制要求も明確に強化されており、リサイクル効率、材料回収率、廃棄物輸送、環境許認可、データトレーサビリティ、および生産者責任など多岐にわたる。EUはすでにリチウム、コバルト、銅、ニッケルなどの材料について段階的な回収要件を設定しており、中国も駆動用バッテリーのライフサイクル全体に対する監督管理および総合利用企業の規範管理をさらに強化している。したがって、今後の企業競争力は、回収技術だけでなく、安定した原料供給源、物流体系、コンプライアンス能力、および再生材料の川下利用チャネルにも左右される。
主要参加企業
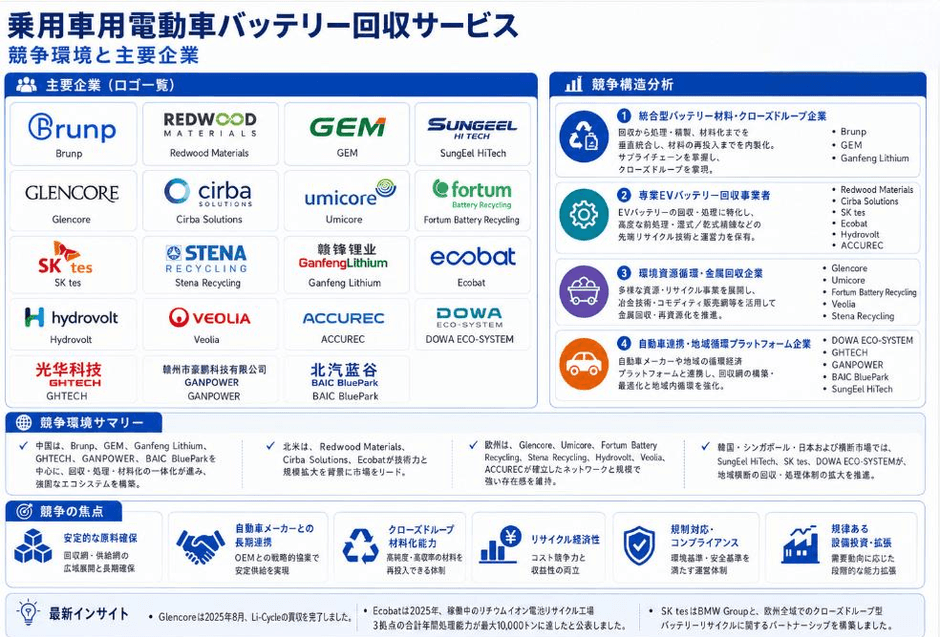
市場の主要参加企業には、Guangdong Brunp Recycling Technology Co., Ltd.、Redwood Materials, Inc.、GEM Co., Ltd.、SungEel HiTech Co., Ltd.、Glencore plc、Cirba Solutions、Umicore、Fortum Battery Recycling Oy、SK Tes、Stena Recycling AB、Ganfeng Lithium Group Co., Ltd.、Ecobat、Hydrovolt、Veolia Environnement SA、ACCUREC-Recycling GmbH、DOWA ECO-SYSTEM Co., Ltd.、GHTECH、GANPOWER、およびBAIC BluePark New Energy Technology Co., Ltd.が含まれる。
乗用車用電動車バッテリー回収サービス市場の参加企業は、主として総合バッテリー材料グループ、専門駆動用バッテリー回収企業、環境・資源循環企業、および自動車産業と深く連携した循環経済プラットフォームによって構成される。従来のスクラップ金属や一般産業廃棄物の回収とは異なり、駆動用バッテリー回収には、使用済みバッテリーの回収、輸送、放電、安全検査、カスケード利用可否の判断、解体・破砕、ブラックマス製造、湿式または乾式製錬、リチウム・ニッケル・コバルト・マンガンなどの重要材料回収、さらに再生材料のバッテリーサプライチェーンへの再投入まで、多数の工程が含まれる。そのため、市場競争力は公称処理能力だけでは決まらない。使用済み駆動用バッテリーや製造スクラップを安定的に確保する能力、自動車・バッテリーメーカーとの長期協力関係、リチウムおよび有価金属の回収率向上、処理コストの管理、危険物輸送・環境規制への対応、そして最終的な材料クローズドループの実現が、企業の長期競争力を左右する重要な要素となる。
中国市場ではすでに比較的完成度の高い駆動用バッテリー循環利用産業チェーンが形成されており、Guangdong Brunp Recycling Technology Co., Ltd.、GEM Co., Ltd.、Ganfeng Lithium Group Co., Ltd.、GHTECH、GANPOWER、BAIC BluePark New Energy Technology Co., Ltd.などの企業が、バッテリー材料、資源循環、リチウム資源、専門回収、自動車産業チェーンなど異なる立場から市場に参入している。中国は世界最大級の新エネルギー車保有台数と駆動用バッテリー製造能力を有すると同時に、大量のバッテリー製造スクラップと増加しつつある使用済みバッテリー資源を持ち、国内回収産業が規模の経済を形成する基盤となっている。単純に処理工場を建設するだけではなく、バッテリー製造、自動車販売、アフターサービス、保険・解体、廃車流通、および再生材料顧客を結び付ける能力が、中国企業にとって重要な競争障壁の構築手段となっている。
北米市場の主要参加企業には、Redwood Materials, Inc.、Cirba Solutions、Ecobatなどが含まれ、従来型材料・資源企業もこの分野への展開を強化している。北米市場の競争特徴の一つは、バッテリー製造の現地化、自動車メーカーとの長期協力、および重要鉱物サプライチェーンの安全保障を重視していることである。現地回収企業は、従来の「回収―破砕―ブラックマス販売」モデルから、再生リチウム、ニッケル、コバルト、銅、さらには正極材料など、より川下の高付加価値工程へと徐々に拡大し、使用済みバッテリー1単位当たりの価値獲得力を高めている。
欧州市場では、Glencore plc、Umicore、Fortum Battery Recycling Oy、Stena Recycling AB、Hydrovolt、Veolia Environnement SA、ACCUREC-Recycling GmbHなど、多様な企業が共同で競争する構造が形成されている。欧州市場は、自動車産業の電動化、バッテリーの現地製造、循環経済政策、および再生材料利用要件によって共同で推進されており、バッテリートレーサビリティ、リサイクル効率、カーボンフットプリント、および材料クローズドループに関して比較的高い要求が存在する。自動車メーカー、バッテリーメーカー、資源企業、および回収企業の間では、より緊密な長期協力関係が形成されており、技術、環境、および法規制要件を同時に満たす回収サービス企業ほど、大手自動車グループの供給体系に参入しやすい。
中国以外のアジアでは、SungEel HiTech Co., Ltd.、SK Tes、DOWA ECO-SYSTEM Co., Ltd.などの企業が、韓国、日本および国際的な回収ネットワークを背景にそれぞれ競争優位性を形成している。韓国にはLG Energy Solution、Samsung SDI、SK Onなど大手バッテリー企業が存在し、現地回収企業に製造スクラップと将来の使用済みバッテリー供給源を提供している。日本は、自動車、バッテリー材料、および資源循環分野で長年の技術蓄積を有する。このため、韓国・日本企業は、バッテリー材料精製、自動車顧客との長期関係、および高品質な循環利用で強い基盤を持つ。
サービスプロセスの観点では、乗用車用電動車バッテリー回収は単一工程ではなく、回収チャネル、検査・分類、物流輸送、カスケード利用、解体・前処理、ブラックマス製造、湿式または乾式製錬、および再生材料製造によって構成される。企業ごとにカバーするバリューチェーン工程には大きな差がある。一部企業は回収と前処理を中心に提供し、一部はブラックマス生産に重点を置き、さらに一部の材料グループはブラックマスをリチウム塩、ニッケル・コバルト製品、さらには正極材料へ転換することができる。このため、同じ公称処理規模であっても、売上構造や収益性には大きな差が生じる可能性がある。
安定した原料確保は、将来最も重要な競争資源の一つになる。駆動用バッテリー回収工場は、設備、人件費、安全、および環境コストを分散するため、高い設備稼働率を維持する必要がある。一方、現在の原料は、バッテリー製造スクラップ、事故車バッテリー、保証交換バッテリー、および実際にライフサイクル終了へ到達した乗用車用駆動バッテリーから構成される。バッテリー製造工程が成熟するにつれて製造スクラップ率は徐々に低下する可能性がある一方、乗用車用バッテリーが大規模に退役するまでには長い車両使用期間が必要となる。このため、一部市場では計画処理能力の増加速度が回収可能バッテリー供給を上回る局面が発生する可能性があり、自動車メーカー、バッテリー企業、および廃車ネットワークとの長期回収契約の重要性がさらに高まる。
カスケード利用は、従来の駆動用バッテリー回収の境界をさらに変化させている。車両から退役した一部の駆動用バッテリーは、一定の残存容量とサイクル寿命を維持しており、安全性と経済性の条件を満たす場合、定置型蓄電やその他の低出力用途で継続利用した後、第2ライフ終了時に材料回収へ移行できる。RedwoodとGMによる2026年の協力はこの傾向を示している。このため、将来の主要サービス企業には、材料回収能力だけでなく、バッテリー健全性評価、安全診断、再組立、および蓄電用途開発能力も必要となり、駆動用バッテリーのライフサイクル全体価値を最大化することが求められる。
異なるバッテリー化学系の変化も、業界の経済モデルに影響を与えている。従来の高ニッケル三元系バッテリーは高価値なニッケルとコバルトを多く含むため、材料回収の経済性が比較的高い。一方、リン酸鉄リチウムバッテリーはコバルトとニッケル含有量が低く、回収価値はリチウム回収効率、処理規模、プロセスコスト、および政策要求への依存度が高い。世界の乗用車市場でLFPバッテリーの採用が拡大するにつれて、企業は異なる化学系に対応できる柔軟な処理能力を高めるとともに、リチウム、グラファイト、銅、アルミニウムなどの総合回収率をさらに改善する必要がある。
自動解体と安全処理能力も重要な技術方向となる。使用済み駆動用バッテリーは、車種、バッテリーパックサイズ、モジュール構造、セル形式、および残存電力量に差があり、手作業による解体は効率が低いだけでなく、熱暴走や高電圧感電のリスクも伴う。将来の大規模回収施設では、自動検査、放電、解体、破砕、および選別技術がより重視され、作業員1人当たりの処理効率向上と安全リスク低減が図られる。複数の車種やバッテリー構造に対応可能な柔軟自動化設備は、工場の設備稼働率向上にも寄与する。
産業統合と資本規律は同時に強まっている。Glencoreが2025年にLi-Cycleを買収したことは、金属資源、製錬、および販売体系を持つ大手グループがM&Aを通じてバッテリー循環事業を強化していることを示している。一方、Umicoreが一部バッテリー回収投資を延期したことは、企業が原料供給、顧客契約、設備稼働率、および資本収益の整合性をより重視していることを示している。そのため、今後の市場では、すべての計画処理能力がそのまま実現するのではなく、プロジェクト延期、資産統合、戦略提携、および優位な処理能力への集中が進む可能性が高い。
同時に、明確な顧客と原料基盤を持つプロジェクトには依然として強い拡大意欲がある。Ecobatは米国、英国、ドイツにまたがるリチウムバッテリー処理能力を形成し、SK TesはBMWとの欧州クローズドループ体系を構築し、Redwoodは北米の大手自動車・バッテリー企業との協力を継続的に深化させている。これらの事例は、将来の優良回収能力の中核的特徴が単純な「大規模」であることではなく、明確なバッテリー供給源、明確な再生材料の販売先、および長期的な産業チェーン協力関係を持つことであることを示している。
法規制対応も競争構造をさらに変化させる。駆動用バッテリーは、危険物輸送、環境保護、バッテリートレーサビリティ、生産者責任など複数の規制分野に関係し、各国・地域ではライフサイクル全体の駆動用バッテリー管理を継続的に強化している。多国籍自動車グループにとって、回収パートナーは技術力だけでなく、複数地域で統一された安全、環境、およびデータ管理基準を維持できる必要がある。そのため、広域ネットワーク、トレーサビリティ体系、および大手自動車顧客からの認証を有する企業ほど、グローバル案件を獲得しやすい。
総じて、乗用車用電動車バッテリー回収サービス市場は、初期の「回収処理能力建設」を中心とした発展段階から、原料、顧客、技術、および資本効率をより重視する段階へ徐々に移行している。中国企業は世界最大の新エネルギー車および駆動用バッテリー産業チェーンを背景に規模・コスト優位性を構築し、北米企業は現地重要鉱物サプライチェーン、自動車メーカーとの協力、および材料クローズドループをより重視している。欧州市場は循環経済規制、自動車産業チェーン、および環境基準によって共同で推進され、日韓企業はバッテリー製造・材料技術の蓄積を活用して地域横断展開を継続している。
今後の企業競争優位性は、公称処理能力の単純比較ではなく、安定した使用済みバッテリー供給源、自動車メーカーとの長期協力、材料クローズドループ能力、回収経済性、法規制対応、グローバルネットワーク、および処理能力投資の規律により集中するとみられる。バッテリー製造スクラップ、車両退役チャネル、カスケード利用、ブラックマス処理、重要金属抽出、および再生バッテリー材料を同時に接続できる企業は、より高い産業チェーン価値を獲得する可能性が高い。世界の電気自動車保有台数が継続的に増加し、初期の新エネルギー車が徐々に集中退役期へ入るにつれて、駆動用バッテリー回収市場の長期需要基盤は引き続き拡大するとみられる。一方、市場シェアは、実際の原料支配力、成熟した回収技術、安定した顧客契約、および健全な資本構造を持つ企業へさらに集中すると予想される。
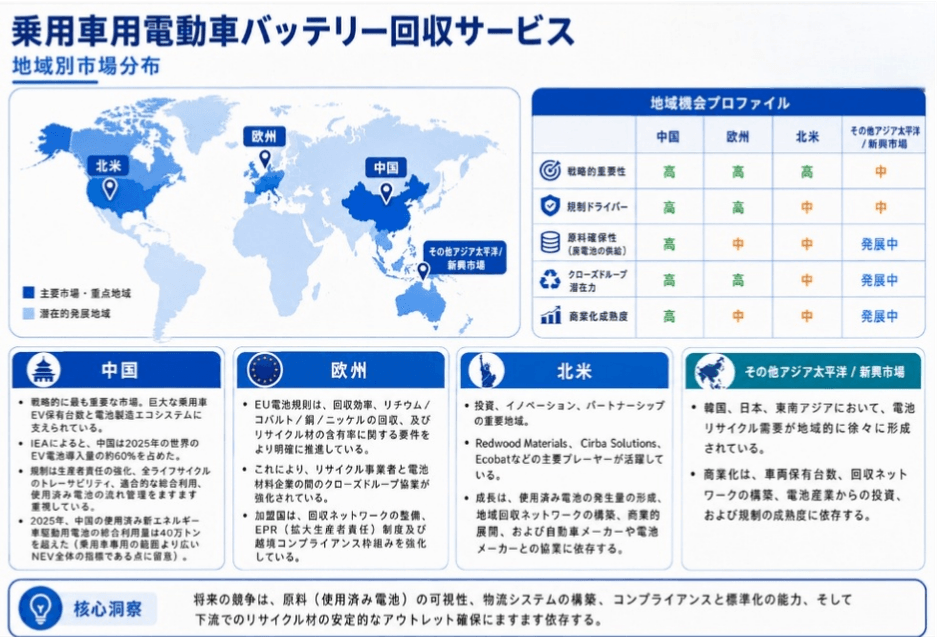
中国は、乗用車用電動車バッテリー回収サービスにおいて最も戦略的重要性の高い地域市場である。大規模な新エネルギー車保有台数、駆動用バッテリー製造基盤、および段階的に増加する使用済みバッテリー量により、解体・リサイクルおよびカスケード利用の双方に対して比較的整った産業条件が形成されている。2025年、中国は世界のEV用駆動バッテリー導入量の約60%を占めており、既存の搭載基盤という観点から、将来の使用済みバッテリー供給源において顕著な優位性を形成している。規制体系も継続的に強化されており、新たな管理枠組みでは、生産者責任、駆動用バッテリーのライフサイクル全体にわたるトレーサビリティ、適正な総合利用、および使用済みバッテリーの流通管理がより重視されている。2026年初頭、中国政府当局は、2025年に中国国内で総合利用された新エネルギー車由来の使用済み駆動用バッテリーが40万トンを超えたと公表しており、国内の総合利用産業がすでに明確な規模基盤を形成していることを示している。ただし、この指標は新エネルギー車全体の使用済み駆動用バッテリーを対象とした統計であり、本調査で対象とする乗用車市場の範囲よりも広い点には留意が必要である。
欧州市場の中核的特徴は、規制による推進力が強いことであり、リサイクル効率、重要材料の回収率、および再生材料の使用要件が、明確な産業上の制約として段階的に形成されている。EUの「電池・廃電池規則」は、リチウム、コバルト、銅、ニッケルなどの材料について段階的な回収要件を設定するとともに、将来のEVバッテリーにおける再生材料含有率も規定しており、回収企業とバッテリー材料企業の間でより緊密なクローズドループ関係の構築を促進している。一方、北米市場では、専門回収企業、材料技術企業、および自動車産業顧客が共同で市場を牽引しており、重要な産業投資・技術革新地域となっている。ただし、2025年の米国EV販売成長率は欧州および中国と比較して明らかに低く、将来の使用済みバッテリー発生時期や規模には一定の地域差が生じる可能性がある。東南アジアおよびその他のアジア太平洋地域で新エネルギー車市場が拡大するにつれて、使用済み駆動用バッテリーサービス需要も段階的に形成されるとみられるが、商業化規模は依然として各地域の車両保有台数、回収ネットワーク、駆動用バッテリー産業への投資、および規制体系の成熟度に左右される。
【 乗用車用電動車バッテリー回収サービス 報告書の章の要約:全14章】
第1章では、乗用車用電動車バッテリー回収サービスレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、乗用車用電動車バッテリー回収サービスの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、乗用車用電動車バッテリー回収サービスの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、乗用車用電動車バッテリー回収サービスの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における乗用車用電動車バッテリー回収サービス業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における乗用車用電動車バッテリー回収サービス市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における乗用車用電動車バッテリー回収サービスの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における乗用車用電動車バッテリー回収サービス産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、乗用車用電動車バッテリー回収サービスの業界動向、ドライバー、課題、リスクを分析します
第10章では、乗用車用電動車バッテリー回収サービスに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、乗用車用電動車バッテリー回収サービス産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、乗用車用電動車バッテリー回収サービスの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、乗用車用電動車バッテリー回収サービス市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/676340/passenger-electric-vehicle-battery-recycling-service
関連レポートの推奨:
世界乗用車用電動車バッテリー回収サービス市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com