プレスリリース
カーボンペースト電極 (CPE)市場規模は2026年1507百万米ドル、成長率5.6%で拡大予測
カーボンペースト電極需要は堅調、フェロアロイが基本盤を安定させ、大型鉱熱炉が価値を再構築
核心的見解:カーボン電極ペーストは、一般的な意味での単なる炭素製品ではなく、鉱熱炉(サブマージドアーク炉、SAF)の連続操業と深く結び付いた消耗材料である。ゼーダーベルグ式自焼成電極を採用する鉱熱炉が稼働している限り、電極下端は製錬過程で継続的に消耗し、上部から新しい電極ペーストを継続的に補給する必要がある。
このため、カーボン電極ペースト市場の需要基盤は単一の最終用途によって決まるのではなく、フェロシリコン、シリコマンガン、フェロマンガン、フェロクロム、フェロニッケル、金属シリコン、カルシウムカーバイド、さらに一部の非鉄金属電炉製錬によって形成される。今後の業界でより重要なのは、単純な「トン数の増加」ではなく、鉱熱炉の大型化・密閉化、高負荷操業、電極管理の高度化によって進む製品構成の高付加価値化である。
下流生産量の増加は需要を押し上げる一方、低電気抵抗率、高機械強度、より安定した焼成性能を持つ製品の普及は、下流製品1トン当たりの電極ペースト消費量を低下させる可能性がある。そのため今後の市場は、「数量は緩やかに増加する一方、製品価値は継続的に高度化する」という構造になる可能性が高い。長期的には低PAHバインダー、生物由来炭素(Biocarbon)、再生炭素原料が重要な研究開発テーマとなるが、2032年までは従来型のECA/CPCおよびコールタールピッチ系材料が引き続き業界の中心を占めると考えられる。
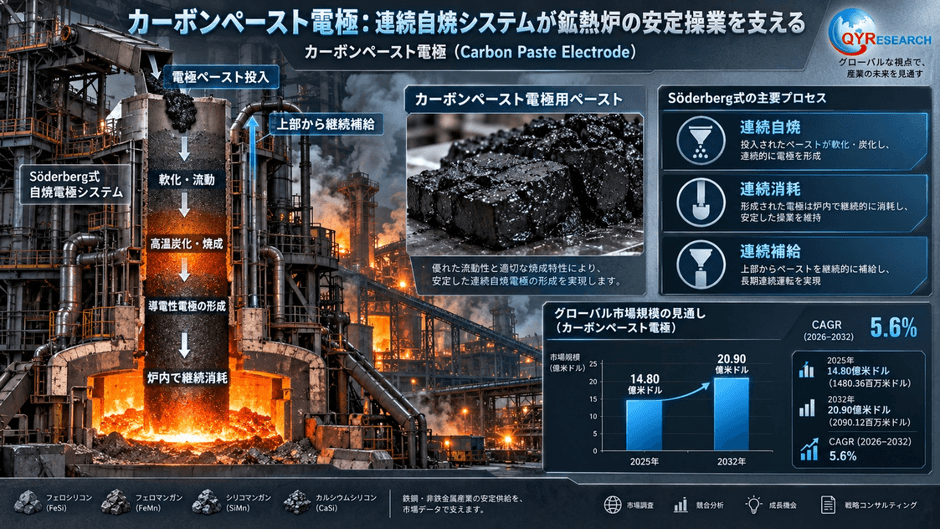
QYResearchの最新調査「カーボンペースト電極 (CPE)―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」によると、世界のカーボン電極ペースト市場規模は2025年に約14億8,036万米ドルであり、2032年には約20億9,012万米ドルに達すると予測されている。2026~2032年の年平均成長率(CAGR)は約5.6%である。
市場概況:需要を本質的に決めるのは粗鋼生産量ではなく、鉱熱炉の稼働率と単位ペースト消費量
カーボン電極ペーストの最大の特徴は、最終的に「ペースト」の状態で機能するわけではない点にある。電極ペーストは鉱熱炉の電極ケース内部に投入され、炉内で発生する熱によって徐々に軟化、流動、炭化、焼成され、高電流を流すことができ、かつ十分な機械強度を有する連続炭素電極へと形成される。
製錬過程では電極下端が酸化・反応・消耗し続けるため、電極柱は徐々に下降する。一方、上部からは新しい電極ペーストが継続的に補給されることで、鉱熱炉の連続操業が可能になる。Elkemが公開しているゼーダーベルグ電極の技術説明でも、電極ペーストは電極柱内部を下降しながら徐々に昇温し、高温域でバインダーがコークス化することで、必要な機械強度と導電性を持つ自焼成電極が形成されると説明されている。
このため、カーボン電極ペースト市場には明確な消耗材・継続補充型の性格がある。
市場需要を世界の粗鋼生産量から直接推計することは適切ではない。フェロシリコン、マンガン系合金、フェロクロム、フェロニッケル、金属シリコン、カルシウムカーバイドなど、実際に鉱熱炉を使用する製品別に分解して分析する必要がある。
基本的な需要モデルは、下流製品生産量 × 鉱熱炉プロセス比率 × ゼーダーベルグ電極採用率 × 単位電極ペースト消費量として表すことができる。中国は、世界の需要構造を理解する上で依然として最も重要な市場の一つである。中国商務部の価格監測プラットフォームが引用する統計によると、2025年の中国のフェロアロイ生産量は約3,816万トンで、前年比5.6%増となった。
また、USGSの2026年資料では、2025年の中国のフェロシリコン生産量は約350万トン、金属シリコン生産量は約400万トンと推計されている。ただし、カーボン電極ペースト市場を推計する際、これらの生産量に単一のペースト消費原単位を掛けることは適切ではない。これらの数字が示しているのは、中国に巨大な鉱熱炉稼働基盤が存在するという点である。下流製品1トン当たりの電極ペースト消費量(kg/t)は、合金種類、炉型、電極径、電流負荷、操業条件によって大きく異なるため、用途ごとに個別に推計する必要がある。
2026~2032年には二つの変化が同時に進む。すなわち、鉱熱炉による生産量が増える一方で、単位電極ペースト消費効率も改善する可能性が高い。
下流生産量が増加したとしても、より安定した電極ペースト配合、自動電極スリッピング、電極温度監視、電極折損管理などが普及することで、実際の電極ペースト販売数量の伸び率は一部の下流産業の生産量伸び率を下回る可能性がある。
製品構成:密閉炉用電極ペーストの価値が上昇し、競争軸は「使用可能」から「長期安定操業」へ
中国の現行規格YB/T 5215-2015「電極糊」は、密閉式、半密閉式、開放式鉱熱炉で使用される自焼成電極を対象としており、基本的な製品分類として密閉炉用電極ペーストと標準電極ペーストを設定している。
標準電極ペーストは、現在でも従来型鉱熱炉の大きな需要を支えている。この市場では、ECA(電気焼成無煙炭)、CPC(仮焼石油コークス)、コールタールピッチの価格、地域内の生産能力、輸送距離などが競争力に大きく影響する。
操業条件が比較的成熟している半密閉式・開放式鉱熱炉では、まず安定した焼成性能、基本的な導電性能、十分な機械強度を確保することが求められる。
これに対して、密閉炉用電極ペーストの産業価値は上昇している。
鉱熱炉の密閉化・大型化は通常、より高い電力負荷、より複雑な炉内熱場、厳格な炉ガス管理、より高度な電極操作を伴う。このため、灰分、電気抵抗率、かさ密度、揮発分、機械強度、焼成速度などについて、より高い品質安定性が要求される。
ここで重要なのは、密閉化や大型化によって合金1トン当たりの電極ペースト使用量が必ず増えるわけではないという点である。
むしろ、ソフトブレーク、ハードブレーク、異常酸化、電極事故、計画外停止を減らすことができる製品に対して、顧客がより高いプレミアムを支払うようになることが重要である。
このため、低灰分、低電気抵抗率、高機械強度、安定した焼成特性、特定炉型向けのカスタム配合は、今後の平均販売価格(ASP)を左右する重要な要素となる。
優れた電極ペーストの競争軸は、「1トン当たりいくら安いか」ではなく、フェロアロイまたは金属シリコン1トン当たりの総製錬コストをどこまで削減できるかへと移行している。
原料体系:ECA、CPC、コールタールピッチがコストだけでなく最終電極性能も左右する
カーボン電極ペーストは本質的に、炭素質骨材+バインダーからなるエンジニアリング配合材料である。
従来製品では、ECA(電気焼成無煙炭)、CPC(仮焼石油コークス)、ピッチコークス、黒鉛材料などを主要な炭素質骨材として使用し、コールタールピッチを主要バインダーとして使用する。
Elkemが公開している製品情報でも、同社のゼーダーベルグ電極ペーストは電気焼成無煙炭などの炭素材料をベースとし、コールタールピッチをバインダーとして使用すると説明されている。
ECAの競争力は無煙炭資源だけで決まるわけではない。電気焼成工程は電力消費量が大きいため、工業用電力価格がコスト競争力を大きく左右する。
CPCは、生石油コークスの品質、硫黄含有量、焼成コスト、国際輸送費などの影響を受ける。
一方、コールタールピッチは、コークス生産、コールタール蒸留、鉄鋼・コークス産業チェーンと密接に関連している。
したがって電力価格は、業界に二重の影響を与える。一方ではECAなど上流材料のコストを左右し、もう一方では大量の電力を消費する鉱熱炉の稼働率と採算性を直接左右する。
一方、競合他社が容易に模倣できないのは、粒度配合、複数炭素原料の組み合わせ、バインダーの軟化挙動、混練均一性などに関する長年のノウハウである。
同じような原料を使用していても、同じ焼成曲線や同等の電極安定性が得られるとは限らない。
用途分野:フェロアロイが需要の基盤を形成する一方、炉種ごとにペースト消費構造は大きく異なる
フェロシリコン、シリコマンガン、フェロマンガン、フェロクロムは、現在でもカーボン電極ペーストの最も重要な需要基盤の一つである。
フェロシリコンは主に鉄鋼の脱酸・合金添加と関係し、シリコマンガンおよびフェロマンガンは鉄鋼生産とマンガン系合金添加需要に密接に関係する。フェロクロムは主としてステンレス鋼産業チェーンに連動する。
ただし、これらの用途についても、電極ペースト需要はフェロアロイ生産量をベースとして算出すべきであり、粗鋼やステンレス鋼の生産量を直接電極ペースト消費量に変換すべきではない。
金属シリコンも独立して分析すべき重要市場である。
太陽光発電用ポリシリコン、シリコーン、アルミニウム合金の需要は金属シリコン需要に影響を与えるが、カーボン電極ペーストまでの需要伝達経路は、
太陽光発電/シリコーン/アルミ需要
→ 金属シリコン需要・稼働率
→ 鉱熱炉稼働
→ ゼーダーベルグ電極使用
→ カーボン電極ペースト消費 となる。
また、すべてのシリコン炉が同じ電極方式を採用しているわけではない。一部の高純度シリコン生産では予備焼成炭素電極(Prebaked Carbon Electrode)が使用される場合があるため、金属シリコン全生産量を機械的に電極ペースト需要へ換算することはできない。
カルシウムカーバイドは、さらに典型的な連続消耗材用途である。
PVCやアセチレン系化学品の需要は、最終的にカーバイド炉の稼働率を通じて電極ペースト需要へ伝達される。
中国のカルシウムカーバイド生産安全関連規格でも、密閉炉、電極ペーストの品質・種類、投入量、ペースト柱高さなどが操業管理項目として規定されている。これは、電極ペーストが単なる外部購入材料ではなく、炉況管理システムの一部として扱われていることを示している。
フェロニッケル、PGMマット、その他の電炉製錬用途については、プロジェクトごとに炉型と電極方式を確認する必要がある。特に東南アジアのニッケル産業拡張を、そのままカーボン電極ペースト需要の同率成長とみなすことはできない。
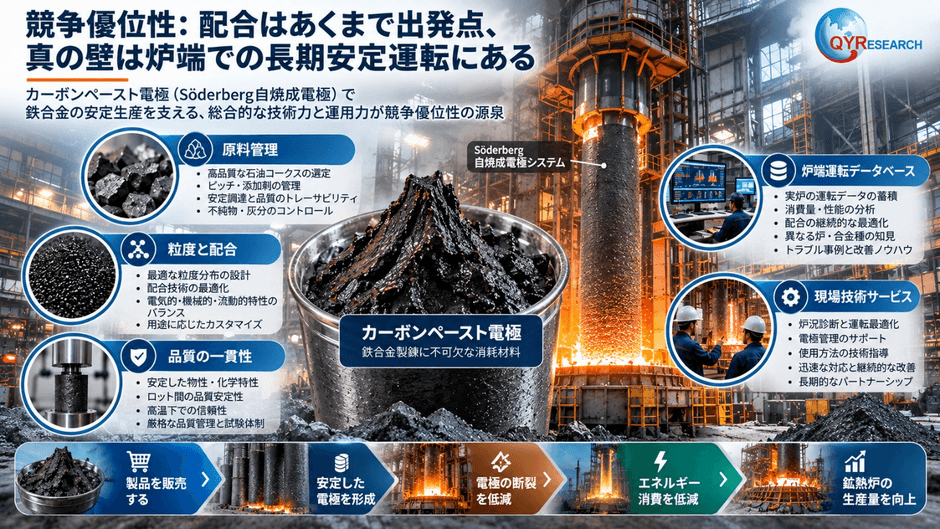
競争環境:製品は標準化されているように見えるが、真の参入障壁は原料管理、配合データベース、炉側技術サービス
カーボン電極ペーストの製造工程そのものは、炭素材料産業の中で極端に複雑な製造プロセスではない。
しかし、大型鉱熱炉で長期間にわたり安定操業を維持するためには、サプライヤーが原料、配合、炉内操業条件の三つを同時に理解する必要がある。
第一の障壁は、原料の一貫管理能力である。
Elkemの場合、一部の電極ペースト工場に自社電気焼成設備を設置し、焼成無煙炭の品質を上流段階から管理している。
南アフリカのFerroveld拠点では、電極ペーストの生産能力として年間約6万トンを公開しており、中国・寧夏拠点でも同様に年間約6万トンの電極ペースト生産能力を公表している。
第二の障壁は、配合および炉型データベースである。
電極径、電流負荷、下流製品、炉内温度勾配、スリッピング制度が異なれば、最適な焼成領域も異なる。
顧客が実際に購入しているのは単なる固定配合ではなく、自社の鉱熱炉に長期間適合する配合・操業ソリューションである。
第三の障壁は、現場技術サービスである。
主要サプライヤーの競争領域は、すでに電極温度、Paste Level、Baking Zone、Slipping、Electrode Breakage Diagnosisなどに拡大している。
Elkemは電極管理監査、温度モデル、熱応力モデルなどのサービスを公開している。
これは業界競争が「電極ペーストを販売する」段階から、「電極の運転効率を管理する」段階へ移行していることを示している。
地域構造:需要は鉱熱炉集積地に追随し、原料・電力価格・下流産業が生産立地を決める
中国の最大の優位性は、上流から下流までの産業チェーンが完備されている点にある。
フェロアロイ、金属シリコン、カルシウムカーバイドなど大規模な鉱熱炉産業を有するだけでなく、無煙炭、石油コークス、コールタールピッチ、炭素材料加工などの供給網も整備されている。
今後の中国市場で重要なのは単純な設備能力の増加ではない。
旧式小型炉の淘汰、大型炉への置換、密閉化改造、エネルギー効率管理の高度化が進むことで、高性能密閉炉用電極ペーストの価値比重が高まる可能性がある。
インドは中期的に注目すべき成長市場である。
鉄鋼・フェロアロイ産業の拡張により、シリコマンガンやフェロクロムなどの鉱熱炉プロジェクトが増加する可能性がある。
ただし、実際の電極ペースト需要は、各プロジェクトの稼働開始時期および採用されるゼーダーベルグ電極システムを確認した上で算定する必要がある。
南アフリカおよび南部アフリカの需要は、フェロクロム、マンガン系合金、白金族金属製錬と密接に結び付いている。
同地域には成熟したゼーダーベルグ電極の操業基盤が存在する一方、電力供給の安定性と電力価格が鉱熱炉稼働率を直接左右する。
欧州および北欧の戦略的重要性は、数量そのものよりも高性能化と環境対応技術にある。
高温コールタールピッチはECHAにより高懸念物質(SVHC)として位置付けられ、REACH関連管理の対象となっている。
また、Elkemは従来型有害ピッチの削減・代替やPAH-free製品の開発を進めている。
したがって欧州は、低PAHバインダーや次世代炭素原料の商業化を先行して進める地域の一つとなる可能性がある。
東南アジア、特にインドネシアでは、フェロニッケルやNPIプロジェクトについて炉ごとに電極方式を確認する必要がある。
ブラジルおよびラテンアメリカでは、金属シリコン、フェロアロイ、および地域の鉱熱炉産業集積が主要な需要要因となる。
機会と課題:需要には底堅さがある一方、「製品1トン当たり何kgのペーストを消費するか」が市場成長を左右する重要変数へ
2026~2032年のカーボン電極ペースト業界における主要な事業機会は、鉱熱炉の大型化、密閉化、高出力化、そして下流企業による生産安定性重視の強まりから生まれる。
大型鉱熱炉で一度重大な電極事故が発生した場合、それによる生産損失やエネルギー損失は、電極ペースト購入価格の小さな差を大幅に上回る可能性がある。
このため、顧客の評価基準は徐々に「電極ペースト1トン当たりの価格」から「総製錬コスト」へと移行している。
この変化は、低灰分、低電気抵抗率、高強度、耐酸化性、安定焼成性能を持つ製品の普及を促し、サプライヤーによる技術サービスの価値も高める。
一方、こうした技術進歩は業界特有の課題も生み出す。
より高性能な製品そのものが、単位電極ペースト消費量を減少させる可能性がある。
下流生産量が増加しても、電極事故の減少、酸化損失の低減、スリッピング精度の向上によって、下流製品1トン当たりの電極ペースト使用量が継続的に低下する可能性がある。
そのため、2026~2032年の市場予測では単一のCAGRを機械的に延長するのではなく、下流生産量、ゼーダーベルグ電極採用率、単位電極ペースト消費量の改善を同時に考慮する必要がある。
原料面でも二重の圧力が存在する。
ECA、CPC、コールタールピッチの価格変動は製造コストに直接影響する一方、電力消費の大きい電気焼成工程と下流の鉱熱炉はいずれも電力価格の影響を受ける。
したがって、ある年度に市場金額が大きく増加したとしても、それが必ずしも実需の急増を意味するとは限らない。
原料、エネルギー、輸送費の上昇によってASPが押し上げられた可能性を区別する必要がある。
より長期的な変数としては、低PAHバインダー、Biocarbon、再生炭素材料が挙げられる。
従来型高温コールタールピッチの労働安全衛生・環境面の課題を背景として、サプライヤーは代替バインダーシステムの開発を進めている。
Biocarbonについても、化石由来炭素への依存を低減できる可能性がある。
ただし、大型鉱熱炉で本格採用するためには、灰分、細孔構造、反応性、電気抵抗率、機械強度、ロット間品質安定性などの課題を解決する必要がある。
したがって、2032年までのより現実的なシナリオは、従来型材料体系の継続的な改良と、新しい炭素源の段階的な試験・部分代替が並行して進むことであり、従来の電極ペースト配合が全面的に置き換えられることではない。
結論:従来型冶金消耗材から「鉱熱炉効率管理材料」へ
カーボン電極ペーストは100年以上の工業利用実績を持つ材料であるが、その市場を単純な従来型炭素材料市場として捉えることは適切ではない。
実際の需要を決めるのは、鉱熱炉による生産量、炉型構成、ゼーダーベルグ電極の採用率、単位電極ペースト消費量、実際の設備稼働率である。
一方、製品価値を決めるのは、原料純度、配合安定性、電気抵抗率、機械強度、焼成ウィンドウ、現場での電極管理能力である。
短期的には、フェロアロイ、金属シリコン、カルシウムカーバイドの稼働率に加え、ECA、CPC、コールタールピッチ、電力コストを重点的に観察する必要がある。
中期的には、大型鉱熱炉、密閉炉、低灰分・低電気抵抗率製品、炉側技術サービスの普及が重要となる。
長期的には、低PAHバインダー、Biocarbon、再生炭素材料の技術進展を継続的に追跡する必要がある。
今後より高い競争力を持つ企業は、必ずしも最大の公称生産能力を持つ企業ではない。
むしろ、安定した原料体系+長期的な配合データベース+鉱熱炉現場サービス能力+地域横断的な供給能力を形成できる企業が優位に立つ可能性が高い。
業界競争の焦点も、従来の「電極ペースト1トンはいくらか」から、「合金1トン当たりの総製錬コストをどこまで削減できるか」へと移行していくと考えられる。
本記事は、QY Researchが発行したレポート「カーボンペースト電極 (CPE)―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1973108/carbon-paste-electrode--cpe
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com