プレスリリース
日本のデジタルヘルス市場、CAGR 6.9%で成長し2034年に583億米ドルへ到達の見込み | IMARC Group
超高齢化、政府による医療DXの義務化、そして遠隔医療・AI診断・EMR/EHRプラットフォームの急速な普及に牽引された成長。
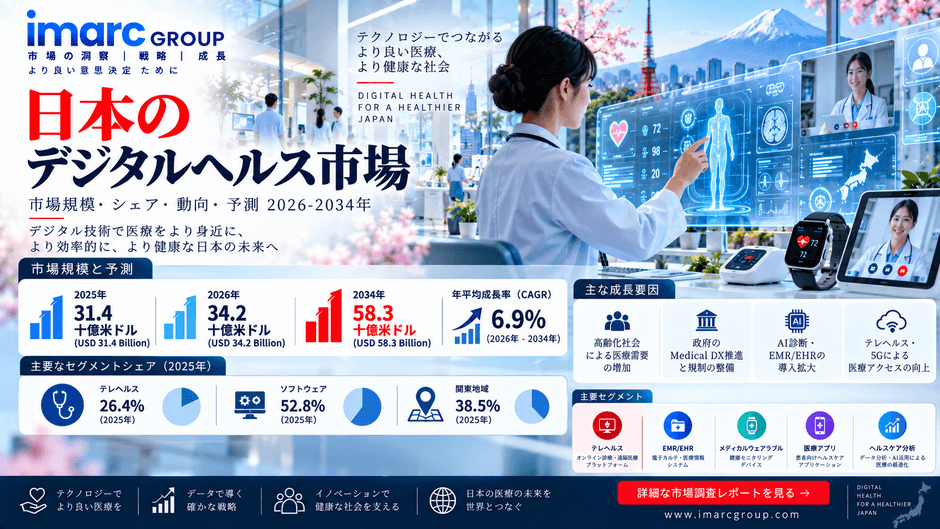
東京、日本— IMARCグループの最新レポート「日本のデジタルヘルス市場規模、シェア、動向、予測(タイプ別、コンポーネント別、地域別、2026年~2034年)市場規模は2034年までに583億米ドルに達すると予測されており、2026年から2034年の予測期間中の年平均成長率は6.9%となる見込みです。
日本のデジタルヘルス市場の概要
- 2025年の市場規模:314億米ドル
- 2026年の市場規模:342億米ドル
- 2034年の市場予測:583億米ドル
- 市場成長率(2026年~2034年):6.9%
- 主要構成要素:ソフトウェア、52.8%のシェア(2025年)
- リードタイプ:遠隔医療、26.4%のシェア(2025年)
- 主要地域:関東地方、シェア38.5%(2025年)
このレポートの無料サンプルPDFを入手してください。 https://www.imarcgroup.com/japan-digital-health-market/requestsample
市場概要
日本のデジタルヘルスは、ソフトウェア、コネクテッドデバイス、遠隔医療、AI分析を医療提供、患者管理、ウェルネスに統合したものです。このエコシステムには、EMR/EHRプラットフォーム、mHealthアプリ、臨床ダッシュボード、ウェアラブルデバイス、スマート診断ツール、遠隔モニタリングキット、遠隔医療サービス、データ管理コンサルティングなどが含まれます。主な用途は、プライマリケア、慢性疾患管理、メンタルヘルス、予防的ウェルネス、術後モニタリング、高齢者ケアなどです。成長の原動力としては、日本の高齢化、Society 5.0に基づく官民連携によるメディカルDXへの投資、そして償還可能なデジタル治療や遠隔医療を可能にするほぼ国民皆保険制度などが挙げられます。厚生労働省、医薬品医療機器総合機構(PMDA)、経済産業省、デジタル庁といった政府機関が連携し、2030年までの国家医療デジタル化ロードマップを策定しています。
AIは日本のデジタルヘルス市場の未来をどのように変革するのか
- AIによる大規模な症状事前スクリーニング:UbieのAI症状チェッカーのようなAIを活用したプラットフォームは、患者のトリアージやワークフローの効率化を支援するために日本の医療機関で採用されており、2025年までに3,000以上の日本の診療所で導入される予定だ。
- 臨床分析のための国家医療データレイク:ヘルスケア分析は、AIの導入と、全国医療情報プラットフォームから生まれる全国的な医療データレイクに牽引され、最も急速に成長している分野として位置づけられています。
- AI対応の政府医療データ向けクラウドインフラストラクチャ:2025年9月、AWS Japanは日本の政府系医療クラウドインフラの一部をホストする企業として選定され、大規模なAI駆動型医療分析のための技術的基盤を構築しました。
- AIを活用した診断画像処理:AIと機械学習の応用分野は、CT、MRI、眼底写真などの診断画像解析、臨床文書作成のための自然言語処理、入院再発リスクの予測分析、ウェアラブルセンサーデータにおけるリアルタイム異常検出など多岐にわたり、AMED主導の資金提供プログラムによって支援されている。
日本のデジタルヘルス市場の動向と推進要因
日本の急速な高齢化は、遠隔患者モニタリング、遠隔医療、AIを活用した高齢者ケアに対する強い需要を生み出す主要な要因であり、糖尿病などの慢性疾患は、デジタル治療や電子カルテ統合型ケアソリューションの市場拡大につながっています。日本の高齢者人口比率は過去最高水準に達しており、拡張性の高いデジタルヘルスインフラに対する今後数十年にわたる持続的な需要を裏付けています。
政府の医療DXイニシアチブは、デジタルヘルス導入における構造的な障壁を取り除いています。日本の医療DX政策と全国医療情報プラットフォームは、医療データの標準化とオンライン診療を可能にしており、2026年までに急性期病院の80%以上が完全デジタル化されることを目標としています。厚生労働省による初診オンライン診療を可能にする規制改正は、9500万人を超えるLINEアクティブユーザーを抱える日本におけるLINE Doctorの普及に支えられ、遠隔医療の急速な成長を牽引しており、2024年度のオンライン診療件数は1200万件を超えています。
こうした勢いがあるにもかかわらず、相互運用性とデータ標準化の課題は依然として残っている。日本の医療IT環境は依然として断片化しており、従来の病院システムは独自のデータ形式で運用されている。また、日本の医薬品医療機器総合機構(PMDA)は、医療機器ソフトウェア(SaMD)の承認に厳格な臨床的証拠要件を適用しており、市場投入までの期間が長期化している。例えば、CureAppのアルコール依存症アプリは2025年2月にようやく承認されたが、これは承認後の償還交渉が始まる前に、開発から市場投入までのサイクルが非常に長いことを示している。
アナリストにカスタマイズされたレポートを依頼する: https://www.imarcgroup.com/request?type=report&id=10926&flag=E
政府の施策と規制措置が需要を牽引
日本の全国医療情報プラットフォーム義務化計画は、電子カルテ、予防接種履歴、電子処方箋、その他の主要な医療データを統合し、相互運用可能な統一ネットワークを構築することを目的としており、2026年までに急性期病院の80%以上を完全にデジタル化することを目指し、HL7 FHIRを標準データ交換フォーマットとして義務付けている。
東京都は、関東地方を日本のデジタルヘルス拠点としての地位を強化するため、500億円規模のデジタルイノベーション基金(2024年~2028年)を設立し、2024年にシリーズA以上の資金調達を受けた40社以上のデジタルヘルス系スタートアップ企業の成長を支援している。
日本のデジタル治療(医療機器ソフトウェア)に関する規制枠組みは、国民健康保険の下での明確な償還経路を定めており、CureAppの禁煙療法(2020年承認)やアルコール依存症管理療法(2025年2月承認)などが承認事例として挙げられ、塩野義製薬にライセンス供与されたADHDに特化したデジタル治療も、この経路の成熟度を示している。
日本のデジタルヘルス市場のセグメンテーション分析
コンポーネント別:
- ソフトウェア — 52.8%のシェア(主要セグメント)
- ハードウェア — シェア27.6%
- サービス業 — シェア19.6%
2025年にはソフトウェアが最大のシェアを占める見込みで、これは企業のEMR/EHR導入、病院管理システム、政府のEMR標準化義務化の下で拡大するSaaSベースの遠隔医療プラットフォームが牽引役となっている。SaMDサブカテゴリーは、CureAppと塩野義製薬の承認済みデジタル治療薬を通じて、継続的な償還収入を生み出している。ハードウェアは、血圧計、コネクテッド血糖値測定器、CPAP機器におけるオムロンの圧倒的な地位によって支えられており、サービスは遠隔医療マネージドサービス、EMR移行コンサルティング、サイバーセキュリティコンプライアンスで構成されている。
種類別:
- 遠隔医療 — 26.4%のシェア(主要セグメント)
- EMR/EHRシステム — シェア21.3%
- 医療用ウェアラブル機器 — シェア18.7%
- 医療アプリ — シェア14.2%
- ヘルスケア分析 — シェア12.6%
- その他 — 6.8%のシェア
遠隔医療は、厚生労働省の規制緩和とLINE Doctorのプラットフォーム組み込み型拡大の恩恵を受け、市場をリードしています。医療用ウェアラブルは、オムロンのコネクテッド血圧計シリーズと、2025年8月にGoogleがSuicaを統合したFitbitトラッカーを発売したことに続く、臨床グレードのコンシューマー向けスマートウォッチの普及拡大によって支えられています。医療アプリには、慢性疾患管理、メンタルヘルス、妊産婦ケア、食生活など、厚生労働省が承認した2,800以上の健康アプリが含まれており、ヘルスケアアナリティクスは、病院が蓄積された電子カルテデータをAI予測モデルで活用することで急速に成長しています。
地域別:
- 関東地方 — 38.5%のシェア(首位地域)
- Kinki Region — 17.2% share
- 中部地方 — 14.6%のシェア
- Kyushu-Okinawa Region — 9.3% share
- 東北地方 — 6.8%のシェア
- Chugoku Region — 5.4% share
- Hokkaido Region — 5.1% share
- Shikoku Region — 3.1% share
関東地方の優位性は、東京が日本の行政首都であると同時にベンチャーキャピタルの中心地でもあるという二重の役割を反映しており、国立大学病院や政府系のデジタルヘルス革新プログラムが最も集中している地域となっている。近畿地方は、大阪が日本の製薬産業の中心地としての地位を占めていることを反映しており、武田薬品工業と塩野義製薬がともにこの地域に本社を置き、デジタル医薬品の融合に投資している。一方、中部地方は、トヨタの従業員ウェルネスプラットフォームの展開や名古屋大学病院のAI診断の導入によって支えられている。
日本のデジタルヘルス市場における主要プレーヤー
日本のデジタルヘルス市場で活動している企業には、以下のような企業が含まれます。
- オムロン株式会社
- CureApp Inc.
- 塩野義製薬株式会社
- LINEヘルスケア(LY株式会社)
- Ubie Inc.
- M3株式会社
- ゼネラル・インク
- NTTデータ株式会社
- その他にも
その他の日本市場調査レポートをご覧ください: https://www.imarcgroup.com/japan-market-research
市場集中度分析
日本のデジタルヘルス市場は、全体としては中程度の集中度を示しており、上位5社(オムロン、NTTデータ、M3、LINEヘルスケア、CureApp)が2025年には市場全体の収益の約28~33%を占めると推定されている。集中度はセグメントによって大きく異なり、コネクテッドハードウェアでは高い集中度を示す一方、モバイルヘルスアプリケーションでは高度に細分化されている。遠隔医療分野では、LINEヘルスケア、M3(AskDoctors)、Medleyなどのプラットフォームを中心に統合が進み始めており、M&A活動の活発化、グローバルな戦略的関心の高まり、全国医療情報プラットフォームの展開などにより、市場は細分化から統合へと移行しつつある。
最近の動向
2025年7月、オムロン株式会社は、持続的な成長を加速し、長期的な企業価値を高めるため、ジャパン・アクティベーション・キャピタル株式会社と戦略的パートナーシップ契約を締結しました。2025年2月、キュアアプリは、アルコール依存症管理デジタル治療薬として厚生労働省の販売承認を取得しました。これは日本で3番目に承認されたSaMDであり、同社は2028年までに高血圧、NAFLD、睡眠障害の分野でさらに5つのSaMD承認を目指しています。2025年9月、AWS Japanは、日本の政府医療クラウドインフラストラクチャの一部をホストする企業として選定されました。2025年8月、Googleは、日本で主流の交通決済システムであるSuicaと連携したFitbitヘルストラッカーを日本で発売しました。
完全版レポートにはどのような内容が含まれていますか?
- 日本のデジタルヘルス市場の過去および予測市場規模と成長動向(2020年~2034年)
- タイプ、コンポーネント、地域別のセグメント別評価
- 市場の推進要因、阻害要因、機会、課題に関する詳細な分析
- 競争環境と主要企業の企業概要
- 業界のバリューチェーンとテクノロジーの現状分析(AI/ML、クラウドインフラストラクチャ、5G接続を含む)
- 関東、近畿、中部、九州・沖縄、その他の地域における地域別市場分析
- ポーターの5つの競争要因分析と市場集中度評価
このレポートは誰が読むべきか?
本レポートは、日本における事業拡大の機会を評価するデジタルヘルスおよびSaMDの開発者、プラットフォーム投資を評価する病院および医療ITのリーダー、日本のヘルステック分野を追跡する機関投資家、そして日本のデジタルヘルス分野における競合ベンチマークについて顧客に助言するコンサルタント向けに作成されています。
よくある質問
1:日本のデジタルヘルス市場の規模はどれくらいですか?
日本のデジタルヘルス市場規模は、2026年には342億米ドルに達すると推定されている。
2:2034年までの日本のデジタルヘルス市場の年平均成長率(CAGR)はどのくらいと予測されていますか?
市場は2026年から2034年にかけて年平均成長率(CAGR)6.9%で成長し、2034年には583億米ドルに達すると予測されている。
3:日本のデジタルヘルス市場を牽引する構成要素はどれですか?
ソフトウェアは、EMR/EHRプラットフォームの導入と、全国医療情報プラットフォーム義務化に基づくSaaSベースの遠隔医療ソリューションによって牽引され、2025年には52.8%のシェアを獲得して市場をリードするだろう。
4:日本のデジタルヘルス市場を支配しているのはどのタイプですか?
2025年には遠隔医療が26.4%でトップとなり、次いで電子カルテ/電子健康記録システム(21.3%)、医療用ウェアラブル(18.7%)が続く。
5:日本のデジタルヘルス市場を支配しているのはどの地域ですか?
関東地方は、東京の病院集中、デジタルヘルス関連のスタートアップエコシステム、そして500億円規模の政府によるDXイノベーション基金を背景に、2025年には38.5%のシェアで首位に立つと予測されている。
6.日本のデジタルヘルス市場で最も急速に成長している分野は何ですか?
ヘルスケア分析は、AIの導入と全国医療情報プラットフォームによる全国的な医療データレイクに牽引され、最も急速に成長している分野である。
7.日本のデジタルヘルス市場におけるトップ企業はどこですか?
主要企業としては、オムロン株式会社、キュアアップ株式会社、塩野義製薬株式会社、LINEヘルスケア(LY株式会社)、ユービー株式会社、M3株式会社、オールム株式会社、NTTデータ株式会社などが挙げられる。
IMARCグループについて
IMARCグループは、世界で最も意欲的な変革者たちが永続的なインパクトを生み出すことを支援するグローバル経営コンサルティング会社です。同社は、市場参入と事業拡大に関する包括的なサービスを提供しています。IMARCのサービスには、徹底的な市場評価、実現可能性調査、会社設立支援、工場設立支援、規制当局の承認とライセンス取得支援、ブランディング、マーケティングおよび販売戦略、競合環境分析とベンチマーク分析、価格設定とコスト調査、調達調査などが含まれます。
お問い合わせ
IMARCグループ
sales@imarcgroup.com
〒4380111 静岡県神園563-13
+1-631-791-1145