プレスリリース
2026エポキシエマルジョン市場規模マップ:シェア・動向・フレームワーク
LPI世界エポキシエマルジョンレポートによると、2025年の世界エポキシエマルジョン市場規模は1057.50百万ドルであり、2026年には1124.12百万ドル、2032年には1621.86百万ドルに増加する見通しです。
エポキシエマルジョン
エポキシエマルジョンは、機械的乳化、転相乳化、外部乳化、または自己乳化型樹脂への改質によって、エポキシ樹脂粒子を連続した水相中に分散させた水系高分子分散体である。主にビスフェノールA型エポキシ樹脂、ビスフェノールF型エポキシ樹脂、または変性エポキシ樹脂をベースとしており、液状または固形のエポキシ樹脂を水中に分散させた液状製品として商業的に供給されている。主な技術パラメータには、固形分含有率、エポキシ当量、粒子径、粘度、pH、分散安定性、水系硬化剤との相溶性などが含まれる。適切な硬化システムと組み合わせることで、エポキシエマルジョンは架橋構造を有する塗膜や接着層を形成し、優れた密着性、耐薬品性、機械的耐久性および防食性能を発揮する。
製品市場規模と成長傾向
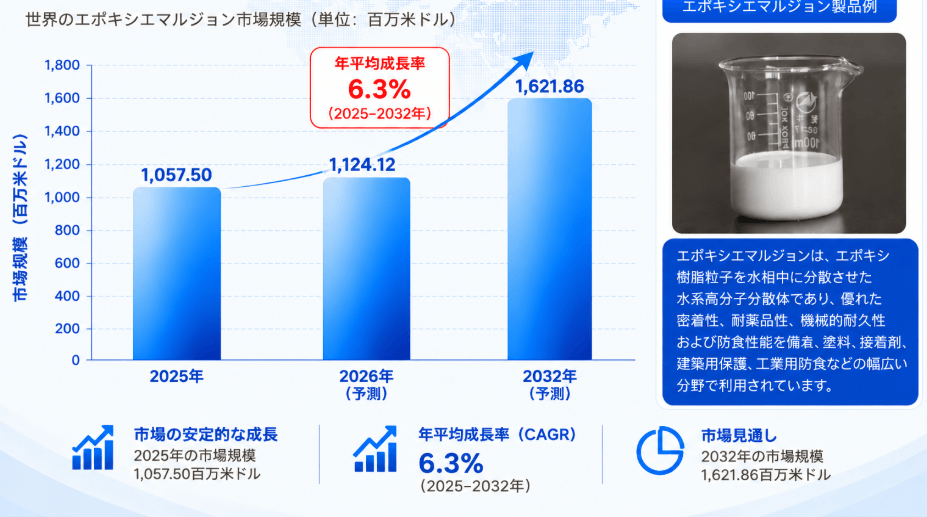
LP Informationの最新レポートによると、世界のエポキシエマルジョン市場規模は2025年に10億5,750万米ドルに達すると予測されており、年平均成長率(CAGR)は6.3%と見込まれている。
製品の種類と用途
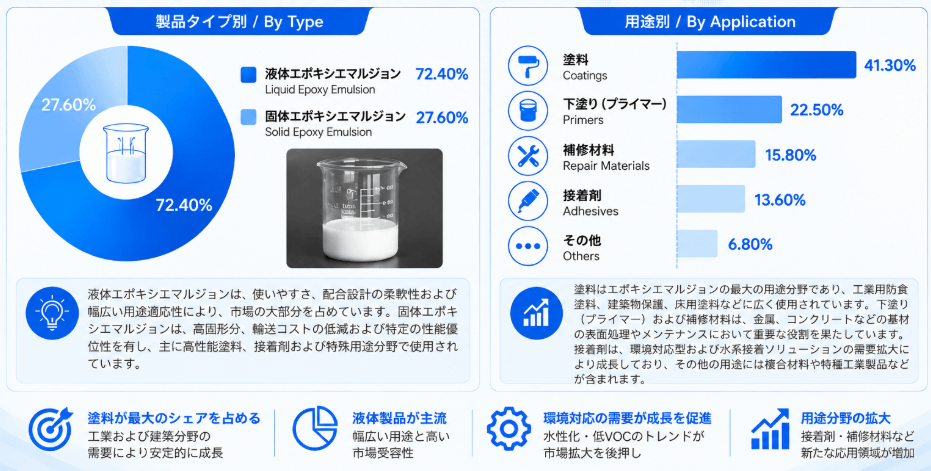
世界のエポキシエマルジョン市場は、製品形態に基づき、主に液体エポキシエマルジョンと固体エポキシエマルジョンに分類される。なかでも液体エポキシエマルジョンは、成熟した用途基盤と優れた総合性能を背景に、市場の中心的な製品タイプとなっている。液体エポキシエマルジョンは、良好な分散安定性、取り扱いやすさ、配合設計の柔軟性を備え、さまざまな水系硬化剤や機能性添加剤と組み合わせることができるため、工業用防食塗料、建築用塗料、床材、水系接着剤などの分野で広く利用されている。また、優れた流動性と加工適性により、異なる基材や施工条件に対応した製品設計が可能である。一方、固体エポキシエマルジョンは、主に固形エポキシ樹脂を原料として調製された水系分散体であり、比較的高い樹脂分子量と特有の造膜特性を持つことから、高性能塗料、下塗り材、接着剤、特殊工業用保護材料などに適している。乳化技術や樹脂改質技術の進歩、環境規制への対応を背景に、両製品とも高固形分化、低VOC化、保存安定性の向上、高機能化が進んでいる。今後も液体エポキシエマルジョンは幅広い用途を基盤に競争力を維持する一方、固体エポキシエマルジョンは差別化された性能を生かし、高付加価値の産業用途で市場拡大が期待される。
エポキシエマルジョンは、優れた密着性、耐薬品性、機械的耐久性および水系材料としての環境対応性を生かし、塗料、下塗り材、補修材料、接着剤、その他の工業分野で幅広く使用されている。なかでも塗料は主要な用途分野であり、工業用防食塗料、建築用保護塗料、床用塗料、産業設備向け表面保護塗料などが含まれる。インフラ整備、工業設備の維持管理、環境配慮型塗料への転換が、これらの用途における需要を支えている。下塗り材は、金属やコンクリートなどの基材に対する表面処理や密着性向上を目的として使用され、防食塗装システムや建設分野で重要な役割を担っている。補修材料は、コンクリート構造物の補修、建築物の補強、産業施設の改修などに利用され、エポキシエマルジョンは接着性能、機械的強度および長期耐久性の向上に寄与する。接着剤分野では、水系化、低VOC化、高性能接着への需要拡大を背景に、建築材料、工業組立、複合材料などへの適用が進んでいる。その他の用途には、機能性複合材料、特殊工業製品、各種改質材料などが含まれる。今後も塗料と下塗り材が中心的な用途市場として重要な位置を占める一方、補修材料と接着剤は、環境配慮型建築の普及、工業用防食技術の高度化、インフラ維持管理需要の拡大に伴い、さらなる成長が期待される。
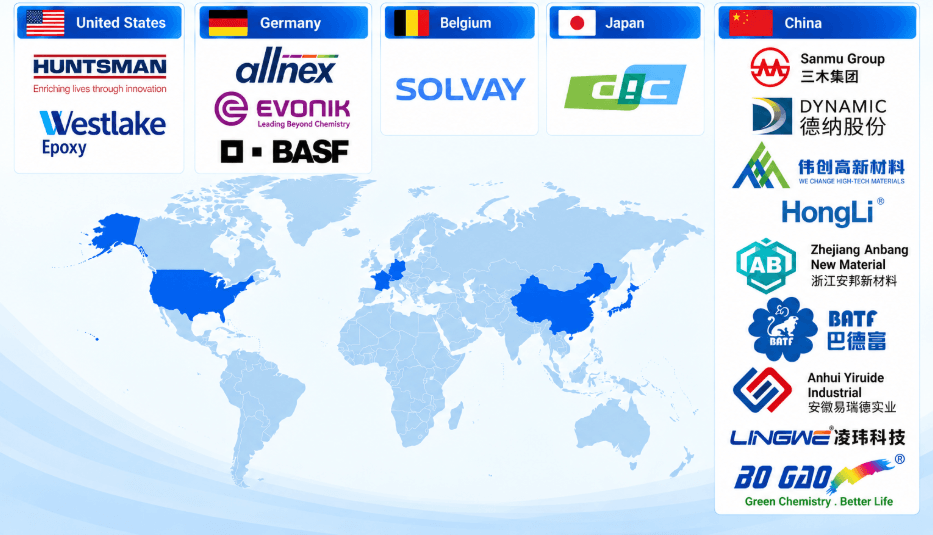
世界のエポキシエマルジョン市場では、長年の実績を持つ多国籍エポキシ樹脂メーカー、水系ポリマーの専門メーカー、地域密着型の配合技術に強みを持つサプライヤーの間で競争が展開されている。Westlake Epoxy、allnex、Huntsman、Evonik、DICなどの国際企業は、水系分散体、変性エポキシシステム、特殊塗料用途に対応する製品ポートフォリオを通じて、水系エポキシ樹脂技術分野に参入している。これらの企業は、樹脂化学に関する高度な専門技術、充実した技術資料、産業顧客との長期的な取引関係、用途開発能力などを競争上の強みとしている。一方、中国では、江蘇三木集団(Jiangsu Sanmu Group)、浙江宏力新材料(Zhejiang Hongli New Materials)、浙江潤華新材料科技(Zhejiang Runhua New Material Technology)などのメーカーや、水系樹脂を専門とする企業が、エポキシエマルジョンの製造および用途別製品の開発を通じて市場に参入している。地域メーカーは、現地供給体制、製造コストの競争力、柔軟な配合設計、迅速な技術サポートを重視する傾向がある一方、国際企業は、製品の専門性、用途に応じた性能評価、幅広い顧客ネットワークを通じて競争優位性を確立している。市場における差別化の重要な要素として、分散安定性、樹脂の機能性、硬化剤との適合性、塗膜の耐久性、製造品質の一貫性などが挙げられる。水系保護塗料に求められる性能要件が高度化するなか、樹脂開発、乳化技術、下流用途における性能評価を一体的に展開できるサプライヤーは、今後もより強い市場競争力を維持すると見込まれる。
バリューチェーン
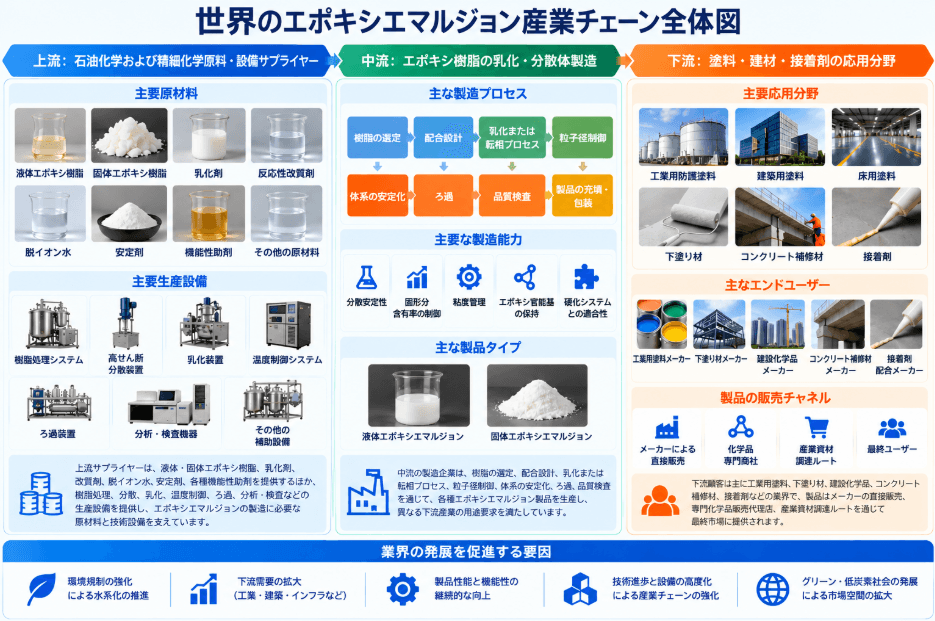
エポキシエマルジョンの産業チェーンは、上流の石油化学系原料および特殊化学原料、中流の樹脂乳化・分散体製造、下流の塗料、建設資材、接着剤などの用途分野によって構成されている。上流の主要原料には、液状および固形エポキシ樹脂、乳化剤、反応性改質剤、脱イオン水、安定剤、その他の機能性添加剤が含まれる。製造設備としては、樹脂処理システム、高せん断ミキサー、乳化装置、温度制御システム、ろ過装置、分析・検査機器などが使用される。中流の製造工程では、樹脂の選定、配合設計、乳化または転相プロセス、粒子径制御、分散安定化、ろ過、製品品質検査などが行われる。製造における重要な技術要素として、分散安定性の確保、固形分含有率の制御、粘度管理、エポキシ官能基の保持、硬化システムとの適合性などが挙げられる。下流の主要顧客には、工業用塗料メーカー、下塗り材メーカー、建設化学品メーカー、コンクリート補修材メーカー、接着剤配合メーカーなどが含まれる。製品の販売は、メーカーによる直接販売、特殊化学品販売代理店、産業資材調達ルートなどを通じて行われる。産業チェーンにおける付加価値の創出は、樹脂配合に関する専門技術、乳化・分散技術、用途に応じた製品性能、品質の安定性、および下流製品の開発段階から提供される技術サポートに集中している。
市場の推進要因:
世界の塗料、接着剤および複合材料産業において、低VOC化、環境負荷の低減、高機能化への取り組みが進展していることが、エポキシエマルジョン市場の重要な成長要因となっている。エポキシエマルジョンは水を主な分散媒とし、エポキシ樹脂が持つ優れた密着性、耐薬品性、機械的強度および保護性能を維持しながら、有機溶剤の使用量を削減できる特徴を有する。このため、工業用防食塗料、建築用保護塗料、床用塗料、金属表面処理、水系接着剤など、幅広い分野で採用が進んでいる。各国における環境規制の強化や作業環境の安全性に対する意識の高まりは、従来の溶剤系エポキシ材料から水系材料への転換を後押ししている。また、インフラ整備、産業設備の保守、建築物の改修、輸送機器の製造などにおける高耐久性保護材料への需要も、市場の安定的な成長を支えている。さらに、乳化技術、樹脂改質技術、水系硬化技術の進歩により、造膜性、耐水性、耐食性および施工適性が向上し、エポキシエマルジョンの市場競争力が一段と高まっている。
市場の制約要因:
エポキシエマルジョンは環境対応性と幅広い用途への適応性を備えている一方、技術的な性能制約やコスト面の課題が市場普及の障壁となっている。従来の一部の溶剤系エポキシ材料と比較すると、水系エポキシエマルジョンは造膜および硬化過程において温度や湿度の影響を受けやすく、配合によっては乾燥速度の遅さ、初期耐水性の不足、保存安定性の確保、金属基材におけるフラッシュラストの抑制などが課題となる。重防食用途、長期間の水中使用、強い化学腐食環境では、必要な保護性能を実現するために専用硬化剤、機能性添加剤、樹脂改質技術などが求められ、配合設計の複雑化と総使用コストの上昇につながる場合がある。また、高性能乳化剤、特殊添加剤、水系硬化剤の価格変動は、メーカーの製造コストや収益性に影響を与える可能性がある。既存の溶剤系塗料の製造・施工体制を有する需要家にとっては、水系材料への切り替えに伴う設備、工程、施工条件および品質管理方法の見直しが必要となり、初期導入負担が発生する。さらに、アクリルエマルジョン、ポリウレタンディスパージョン、その他の水系樹脂材料との競争も、特定用途における市場拡大を制約する要因となっている。
機会:
グリーン製造の推進、社会インフラの長寿命化、高機能水系材料の技術革新を背景に、エポキシエマルジョン産業では製品の高度化と用途拡大に向けた新たな成長機会が生まれている。工業用防食塗料、鋼構造物の保護、コンクリート表面保護、工場床材、設備保守などの分野では、低VOCでありながら優れた密着性と耐久性を備えた材料への需要が高まっており、高性能エポキシエマルジョンの採用拡大が期待される。特に、都市インフラの更新、橋梁や公共施設の維持管理、工場設備の改修、環境配慮型建築物の建設などは、水系エポキシ材料の環境対応性と保護性能を生かせる有望な用途である。技術面では、自己乳化型エポキシ樹脂、ナノ材料による改質、低温硬化技術、二液型水系エポキシシステム、高固形分エマルジョンなどの開発が進み、施工性、硬化効率、耐食性の向上を通じて、より厳しい産業環境への適用拡大につながる可能性がある。また、再生可能エネルギー関連設備、鉄道輸送、自動車部品、機能性複合材料などの分野でも、用途に応じた高付加価値製品の開発機会が広がっている。今後は、環境性能、品質安定性、コスト競争力、顧客ニーズに対応した配合開発力を兼ね備えた企業が、水系材料への転換と産業高度化による市場機会を取り込みやすくなると考えられる。
【 エポキシエマルジョン 報告書の章の要約:全14章】
第1章では、エポキシエマルジョンレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、エポキシエマルジョンの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、エポキシエマルジョンの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、エポキシエマルジョンの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるエポキシエマルジョン業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるエポキシエマルジョン市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるエポキシエマルジョンの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるエポキシエマルジョン産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、エポキシエマルジョンの業界動向、ドライバー、課題、リスクを分析します
第10章では、エポキシエマルジョンに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、エポキシエマルジョン産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、エポキシエマルジョンの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、エポキシエマルジョン市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/729168/epoxy-emulsion
関連レポートの推奨:
世界水性エポキシエマルジョン市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com