プレスリリース
先進エネルギー貯蔵システムマーケットリサーチ:調査方法・市場動向・業界規模
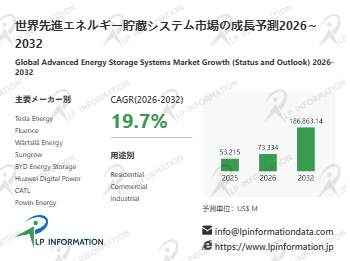
LPI世界先進エネルギー貯蔵システムレポートによると、2025年の世界先進エネルギー貯蔵システム市場規模は53215.0百万ドルであり、2026年には73334.0百万ドルに拡大し、2032年には186863.14百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は19.7%となります。
LP Informationはこのほど、業界レポート『世界先進エネルギー貯蔵システム市場の成長予測2026~2032』を発行し、製品定義、技術方式、市場規模、競争環境、用途、地域構造、サプライチェーンの変化を分析しています。本プロモーション版では、電力系統の柔軟性需要、再生可能エネルギーの急拡大、データセンター負荷の増加、電力レジリエンス需要を背景に、先進エネルギー貯蔵システムの商用化拡大、技術進化、サプライチェーン機会を整理します。
調査対象と市場範囲
「蓄電設備」からディスパッチ可能なシステム能力へ
先進エネルギー貯蔵システムとは、電力系統、再生可能エネルギー統合、産業・業務用エネルギーマネジメント、重要負荷の電力レジリエンスを対象とする統合型のエネルギー貯蔵・電力出力システムです。電気化学、機械、熱から電力への再変換、電磁、化学キャリアなどの方式で電力を受け入れ、貯蔵・制御し、必要な時点で再び電力として出力します。一般に、蓄エネルギー媒体またはモジュール、電力変換、熱管理、安全保護、監視制御、システム統合機能で構成され、エネルギーシフト、ピーク削減、周波数・電圧支援、予備力・ブラックスタート、再エネ出力平滑化、系統・マイクログリッドのレジリエンス向上などを担います。
本調査では、完成システムまたは経済的に同等のシステム機器として提供されるソリューションを中心に、リチウムイオン、ナトリウムイオン、フロー電池などの電気化学蓄電、圧縮・液化ガス蓄電、フライホイール、揚水方式ではない重力蓄電、電磁・キャパシタ蓄電、Power-to-Heat-to-Power型蓄電、水素・その他化学キャリアを用いるPower-to-Power型システムを対象とします。主な用途は、系統用独立型蓄電、再エネ併設、産業・業務用およびデータセンターのエネルギーマネジメント、マイクログリッド、島嶼系統、重要インフラの電力確保などです。
大規模商用展開の加速局面へ
LP Informationの初期調査によると、世界の先進エネルギー貯蔵システム市場の売上高は、2025年に約532億1,485万米ドルに達し、2032年には約1,868億米ドルまで拡大すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約19.7%となる見込みです。システム販売量は2025年の約460,018 MWhから2032年には約1,856,982 MWhへ増加すると予測されます。市場規模は主として完成型蓄電システムおよび経済的に同等のシステム機器の販売価値を対象としています。需要拡大の主因は、風力・太陽光の増設、系統柔軟性資源の不足、容量価値・アンシラリーサービス価値の顕在化、データセンターおよび重要負荷の増加、異常気象に対する電力レジリエンス強化です。IRENAによれば、2025年の世界の再生可能エネルギー新規導入量は692 GWで、同年の世界の新規発電容量の85.6%を占めました。供給面では、大容量化、高集積化、液冷・防火安全、グリッドフォーミング制御、長寿命化、ライフサイクルコスト低減への投資が加速しています。業界は実証中心の段階から大規模商用拡大へ移行しており、今後の増分需要は系統用大型蓄電、再エネ併設、4時間超の長時間用途、高信頼性を必要とする産業・データセンター用途が中心になるとみられます。
競争環境
大手集中と技術差別化が同時に進行
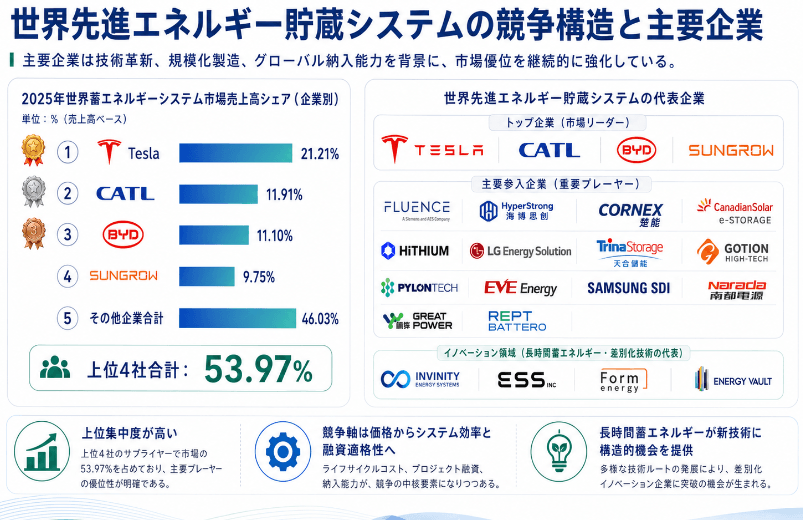
LP Informationの2025年売上モデルでは、Teslaが世界市場売上高の約21.21%で首位、CATLが11.91%、BYDが11.10%、Sungrowが9.75%となり、上位4社で約53.97%を占めます。大型電気化学蓄電システムでは、量産・納入能力、セルまたはパワーエレクトロニクスの強み、システム安全設計、世界でのプロジェクト実績、ファイナンス面の信頼性を備える企業が第一グループを形成しています。主要な第二グループおよび重要プレイヤーには、Fluence Energy、HyperStrong、CORNEX、Canadian Solar/e-STORAGE、HiTHIUM、LG Energy Solution、Trina Storage、Gotion High-Tech、Pylontech、EVE Energy、Samsung SDI、Narada Power、Great Power、REPT BATTEROなどがあります。競争軸は価格だけでなく、システム効率、稼働率、納期、系統支援機能、ライフサイクルサービス、ローカル供給へ拡大しています。一方、Invinity、ESS Inc.、Form Energy、Energy Vaultなどは、フロー電池、鉄系長時間蓄電、数日級蓄電、重力蓄電といった領域で差別化を進めています。今後は「技術方式+システム統合+ソフトウェア制御+プロジェクトのバンカビリティ」が競争力を左右すると考えられます。
技術方式と用途
リチウムイオンが主流を維持、長時間・多技術化が第二の成長軸に
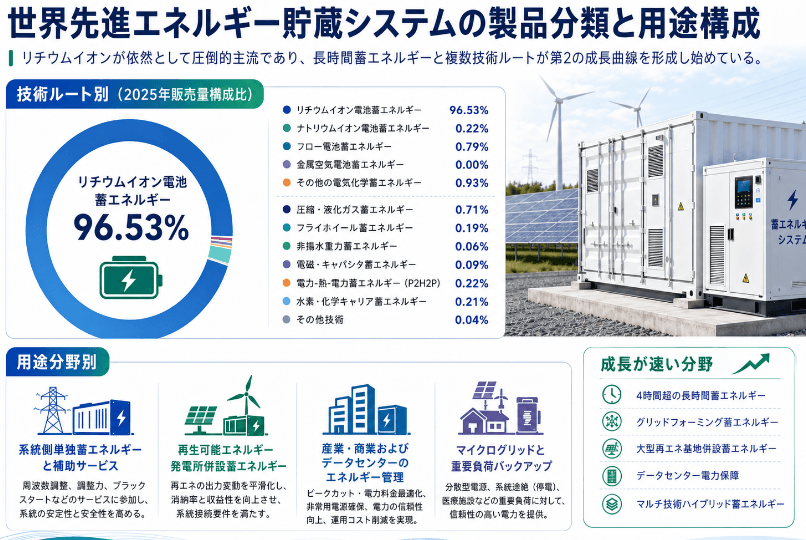
技術方式別では、2025年のリチウムイオン電池蓄電が世界の先進エネルギー貯蔵システム販売量の約96.53%を占め、圧倒的な主流です。フロー電池は約0.79%、圧縮・液化ガス蓄電は0.71%、その他電気化学蓄電は0.93%、ナトリウムイオンは0.22%、Power-to-Heat-to-Power型は0.22%、水素・化学キャリア型は0.21%で、フライホイール、電磁・キャパシタ、非揚水型重力蓄電は小規模です。リチウムイオンは成熟した供給網、高速応答、モジュール化、継続的なコスト低下を背景に1~4時間および一部の長時間用途で優位性を維持します。ナトリウムイオンは実証から初期商用化へ移行しており、CATLが2026年に蓄電向けナトリウムイオンシステムを発表したこともこの流れを示しています。フロー電池や鉄空気電池などは、高サイクル、長時間放電、数日級バックアップで競争力を持ちます。用途別には、系統用独立型・アンシラリーサービス、再エネ併設、産業・データセンター、マイクログリッド・重要負荷向けに整理でき、4時間超、グリッドフォーミング、大型再エネ基地、データセンター電源、複数技術のハイブリッド化が成長領域です。
地域構造と市場機会
中国の製造力、米国の急拡大、需要の世界的な広がり
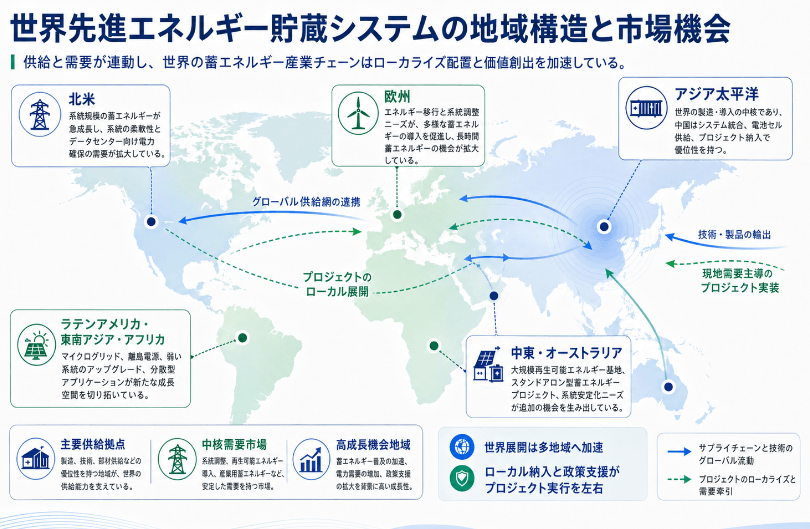
先進エネルギー貯蔵システムの生産・サプライチェーンはアジアに集中しており、とりわけ中国はセル、LFP材料、システム統合、PCS、関連製造で強い産業基盤を形成しています。需要は中国、米国、欧州が中心で、再エネ比率や系統柔軟性需要の高まりを背景に、豪州、中東、日本、韓国、ラテンアメリカへ広がっています。中国国家能源局によると、2026年第1四半期末の中国の新型蓄電導入規模は1.4億kWを超えました。米国EIAによれば、米国のユーティリティ規模電池蓄電容量は2025年末に43.6 GW、2026年上期には約52 GWに達しており、北米は引き続き急拡大局面にあります。欧州では再エネ比率上昇、柔軟性市場、広域電力取引、産業・業務用の電力コスト最適化が主な機会であり、豪州と中東では大規模太陽光・風力開発が蓄電需要を押し上げています。地域競争では、製品そのものに加え、現地認証、系統コード対応、保証のバンカビリティ、納入、サービス網、サプライチェーンのトレーサビリティが重要になり、現地生産とエンジニアリング体制が拡大戦略の鍵となります。
バリューチェーン
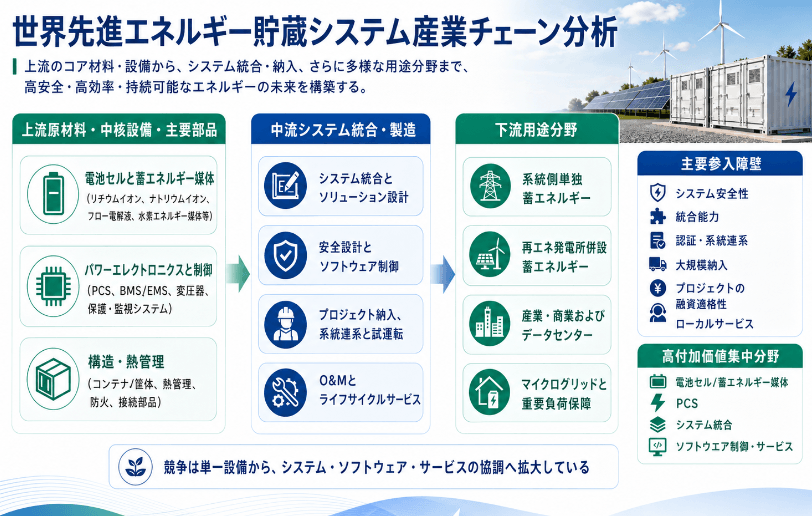
価値の重心はセルから統合、系統制御、ライフサイクル性能へ
上流には、リチウム、リン、鉄、ナトリウム塩、バナジウム電解液、黒鉛、電解液、セパレータ、銅・アルミなどの電気化学材料に加え、機械式・その他蓄電方式向けの鋼材、複合材料、圧力容器、コンプレッサー、タービン、蓄熱媒体、電磁材料などがあります。中核機器はセル/蓄電モジュール、PCS、BMS、EMS、変圧器・開閉装置、熱管理、消防、安全監視、通信・SCADAです。中流の付加価値は、システム設計、モジュール・筐体統合、熱・防火安全、グリッドフォーミング・連系制御、試験認証、プロジェクト適合、量産納入能力に集中します。下流は電力会社、IPP、蓄電事業者、再エネ開発会社、産業・業務需要家、データセンター、マイクログリッド、重要インフラです。参入障壁はセル性能だけでなく、安全性、劣化制御、システム効率、ソフトウェア、系統認証、ファイナンス受容性、グローバル納入能力へ広がっています。セル価格の低下に伴い、差別化価値は高信頼システム統合、系統支援、安全管理、性能保証へ移りつつあり、今後はセル・システム一体化、AC/DC Block標準化、大容量かつモジュール型の設計、現地化、長時間蓄電材料の多様化が進むとみられます。
政策・障壁・見通し
市場制度、技術障壁、コスト競争が次の成長段階を左右
主要市場では、容量メカニズム、アンシラリーサービス、スポット市場、柔軟性価値の価格化、産業政策、研究開発支援を通じて蓄電投資の事業性向上が進んでいます。中国は「新型蓄電大規模建設特別行動方案(2025~2027年)」を推進し、独立型蓄電の電力市場・アンシラリーサービス・容量価値への参加制度を整備しています。米国DOEはStorage Innovations 2030などで長時間蓄電の技術成熟を支援し、EUも蓄電の市場参加と系統柔軟性への活用を重視しています。一方で、安全・消防認証、連系・許認可期間、プロジェクトファイナンス、原材料・通商政策、激しい価格競争、システム品質のばらつき、新技術のバンカビリティ不足が課題です。長時間蓄電では、実案件でサイクル寿命、往復効率、稼働率、保守性を実証できるかが商用拡大の分岐点となります。
今後数年、需要の中心は再エネ併設だけでなく、電力系統の容量・柔軟性、AI・データセンターの新規負荷、系統混雑緩和、分散型エネルギー、マイクログリッド、異常気象へのレジリエンス投資へ広がります。技術面では、高集積化、蓄電コスト低減、安全冗長性、グリッドフォーミング、長寿命セル、ナトリウムイオン・フローなどの多様な化学系、8時間から数日級の長時間蓄電が重要になります。競争も単一ハードウェアから、システム製品、ソフトウェア、系統サービス、ファイナンス支援、納入実行力を組み合わせた総合競争へ移行します。リチウムイオンは主流を維持する一方、長時間・数日級用途では他方式への分散が徐々に進む見通しです。グローバル製造、銀行・投資家に受け入れられる運転実績、現地サービス、高品質な運転データを持つ企業が次の成長局面で優位に立つと考えられます。
【 先進エネルギー貯蔵システム 報告書の章の要約:全14章】
第1章では、先進エネルギー貯蔵システムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、先進エネルギー貯蔵システムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、先進エネルギー貯蔵システムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、先進エネルギー貯蔵システムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における先進エネルギー貯蔵システム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における先進エネルギー貯蔵システム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における先進エネルギー貯蔵システムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における先進エネルギー貯蔵システム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、先進エネルギー貯蔵システムの業界動向、ドライバー、課題、リスクを分析します
第10章では、先進エネルギー貯蔵システムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、先進エネルギー貯蔵システム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、先進エネルギー貯蔵システムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、先進エネルギー貯蔵システム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/795924/advanced-energy-storage-systems
関連レポートの推奨:
世界先進エネルギー貯蔵システム市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com